Jak digitální identita přetvoří hodnocení úvěrů a půjčování
18.09.2025
4 min
Aktualizováno: 26.10.2026
Pokud jste někdy žádali o půjčku nebo kontrolovali svůj úvěrový skóre, pravděpodobně jste pocítili frustraci ze systému, který se zdá být uvízlý v minulosti. Možná jste vždy platili nájem včas, pravidelně hradili účty za energie nebo posílali peníze domů, ale ukazuje se, že to všechno se nepočítá do vaší úvěrové způsobilosti. To je proto, že tradiční úvěrový systém se primárně zaměřuje na úzkou sadu finančních chování. Ale to se začíná měnit, díky něčemu, co se nazývá digitální identita.<\/p>
Digitální identita není o technických buzzwordech nebo futuristických slibech. Místo toho jde o to, přinést vaše chování v reálném světě do konverzace. Jde o uznání, že jste víc než jen vaše historie kreditních karet nebo délka vaší hypotéky. A jak více věřitelů začíná přijímat tento širší obraz, pravděpodobně uvidíme velký posun v tom, jak půjčování funguje pro miliony lidí.<\/p>
Pojďme to rozebrat.<\/p>
V tomto článku
Úzký pohled na tradiční hodnocení úvěrů
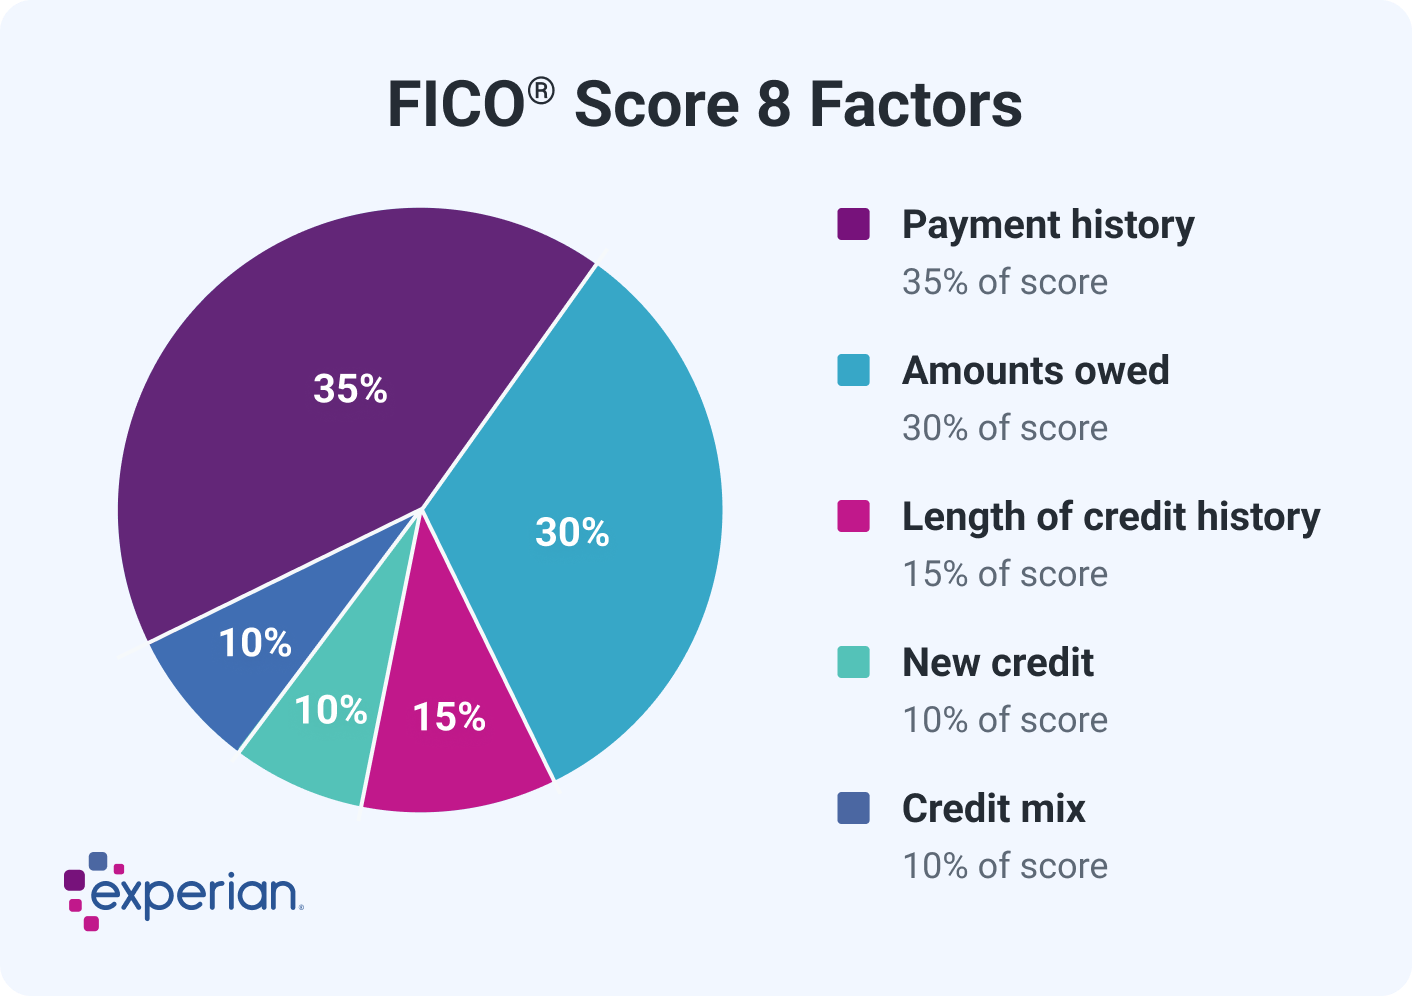
V tradičním modelu se vaše úvěrové skóre skládá pouze z několika klíčových faktorů, které High Radius podrobně rozebral. Ty zahrnují historii plateb, využití úvěru, délku úvěru, nové žádosti o úvěr a kombinaci účtů, které máte. Hodně štěstí s dosažením slušného skóre, pokud jste mladí nebo jste dosud moc úvěru nevyužili. Je to obtížný úkol, bez ohledu na to, jak zodpovědní jste.
Historie plateb a využití úvěru tvoří ohromujících 65 % vašeho skóre. Ale co když vždy platíte nájem včas nebo pravidelně dobíjíte svůj telefon a datové plány? To se nepočítá. Minimálně zatím ne.
Digitální identita rozšiřuje obraz
Nyní si představte model, který zahrnuje vaše mobilní platby, účty za energie, historii nájmu a dokonce i vaše online finanční chování. To je místo, kde přichází digitální identita.
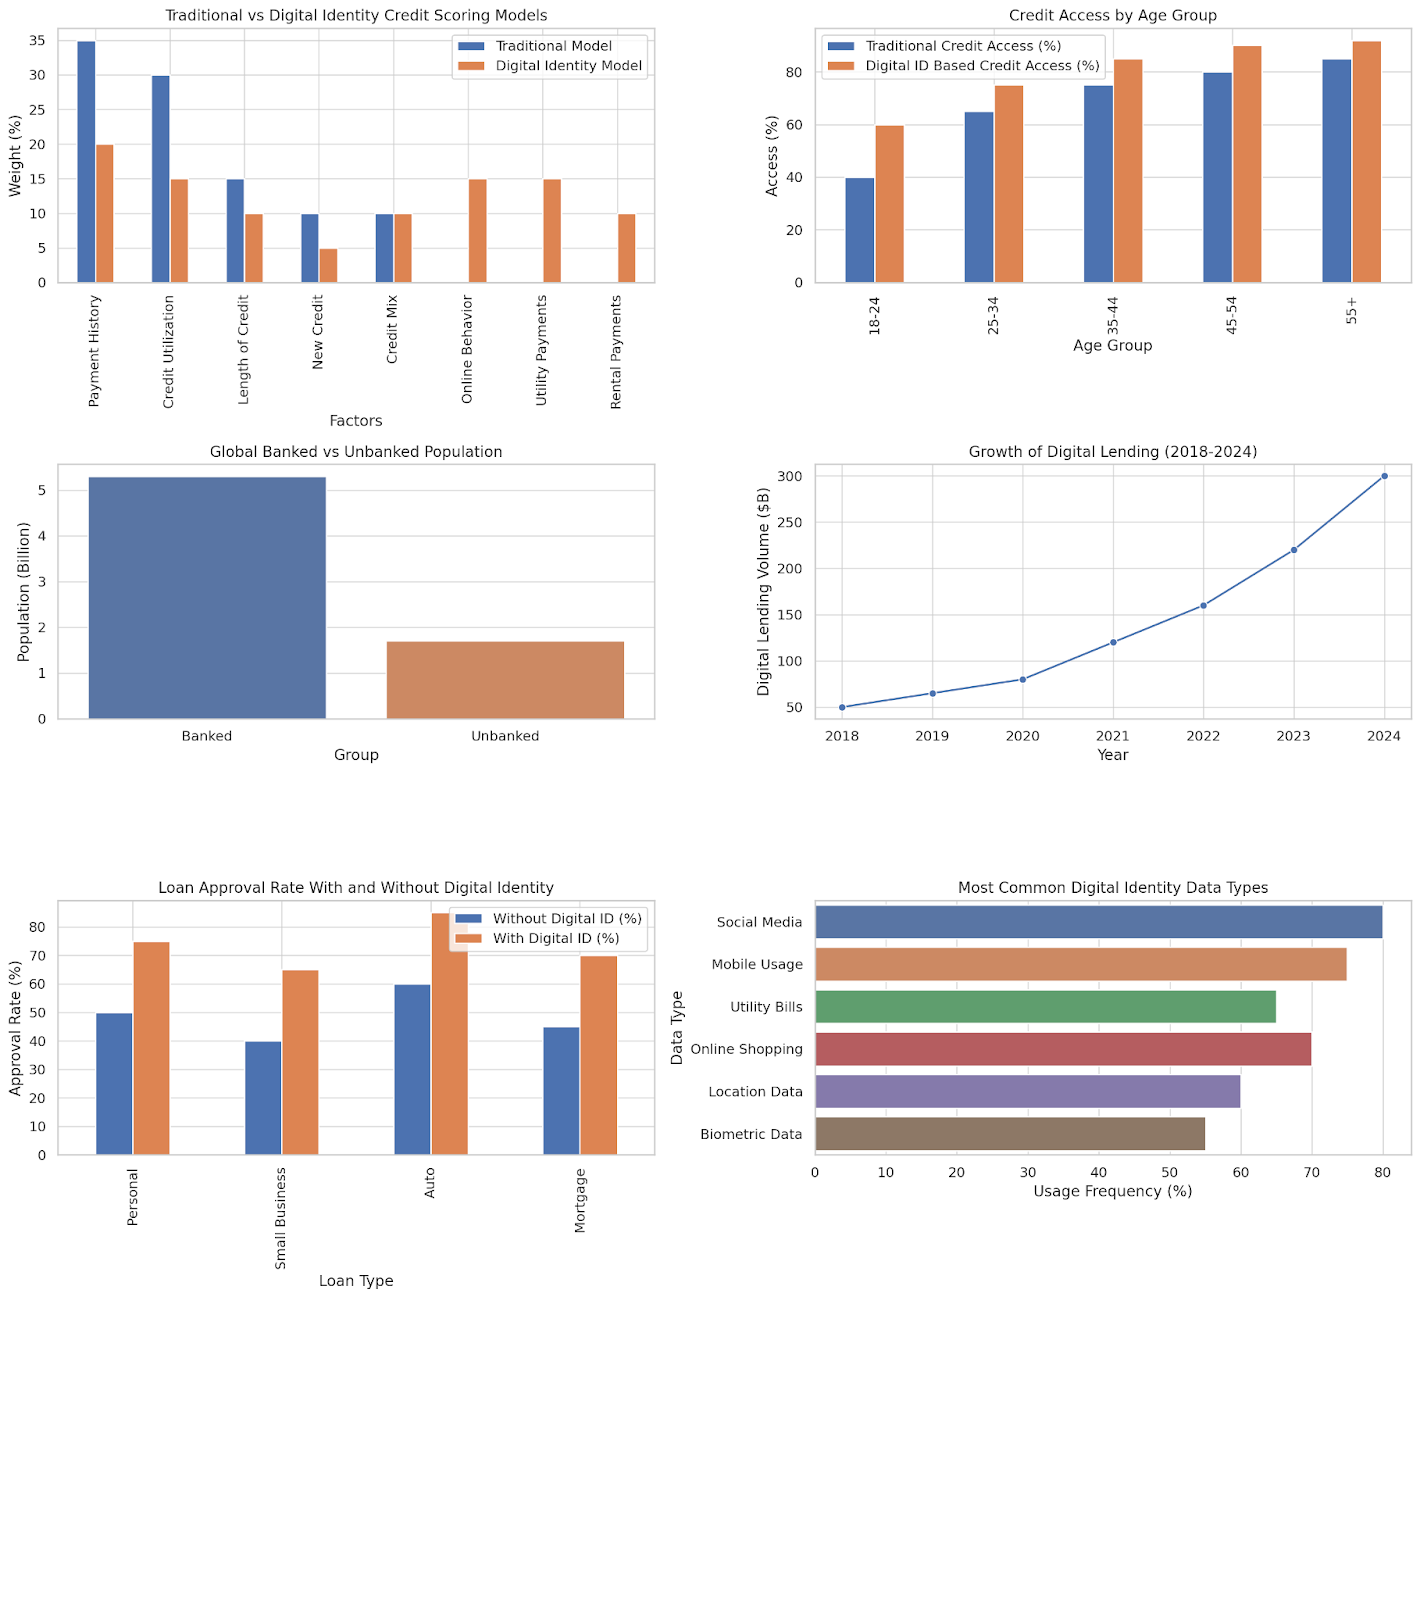
Graf výše ukazuje srovnání toho, kolik váhy tradiční hodnocení úvěrů klade na omezená data ve srovnání s tím, jak digitální identitní modely rozkládají tuto váhu na širší sadu chování. V digitálním modelu nejsou věci jako mobilní platby a historie nájmu ignorovány. Daleko od toho – jsou ve skutečnosti centrální.
Tento rozšířený pohled umožňuje spravedlivější hodnocení lidí, zejména těch, kteří byli tradičně ze systému vyloučeni.
Přístup k úvěru podle věkových skupin
Mladí dospělí ve věku mezi 18 a 24 lety často utrpí největší ztrátu. Neměli čas vybudovat si úvěr, ale to neznamená, že jsou nezodpovědní se svými penězi. Graf níže ukazuje, že pouze 40 % lidí v této věkové skupině má přístup k tradičním úvěrovým produktům. Ale když zohledníte digitální identitu, toto číslo vzroste na 60 %.
Pro skupinu 25-34 let digitální identita zvyšuje přístup z 65 % na 75 %. To je významný posun; jeden, který by mohl vést k větší finanční nezávislosti dříve v životě.
Globální obraz: 1,7 miliardy stále vyloučených
Podívejme se nyní na lidi po celé Zemi z širšího úhlu. Stále existuje více než 1,7 miliardy lidí bez bankovního účtu na světě. To naznačuje, že nemají přístup k oficiálním finančním systémům a bankovnímu účtu.
To je značná populace a velká část z nich vlastní telefony, využívá mobilní peníze a provádí časté platby. Jen nemají papírovou stopu, kterou by tradiční hodnocení úvěrů mohlo použít. Digitální identita pomáhá překlenout tuto mezeru, čerpá data z jejich každodenního života a dává jim finanční hlas. Světové ekonomické fórum rozebralo omezení, která způsobuje být bez bankovního účtu pro regiony.
Vzestup digitálního půjčování
Jak byste očekávali, digitální půjčování již rychle roste. Ještě v roce 2018 to byl průmysl v hodnotě 50 miliard dolarů. Do roku 2024 se očekává, že dosáhne 300 miliard dolarů. Velká část tohoto růstu pochází z rozšiřování přístupu k úvěru pro lidi, kteří byli dříve bankám neviditelní.
To se neděje jen v USA nebo Evropě. V zemích jako Keňa, Kolumbie a Indie digitální věřitelé používají mobilní data a historii plateb k posouzení způsobilosti k půjčce. A funguje to. Ve skutečnosti investoři začínají nahrazovat banky, pokud jde o poskytování půjček. Jedním z rostoucích médií pro to je crowdlending.
V tomto případě skupina investorů sdílí riziko investování do konkrétního projektu a zároveň si užívá poměrně lukrativní úrokové sazby. Jedna taková platforma je Maclear, která také chrání takové investice prostřednictvím zajištění.
Lepší schvalovací sazby
Vyšší schvalovací sazby půjček jsou jedním z nejvýznamnějších přínosů digitální identity.
Různé schvalovací sazby existují pro různé typy půjček. U osobních půjček se sazba zvyšuje z 50 % bez digitální identity na 75 % s ní. U půjček pro malé podniky je to ještě dramatické, stoupající z 40 % na 65 %.
To rozhodně má význam. Lidé mohou zakládat podniky, kupovat vozidla nebo pokrýt nouzové situace, aniž by museli procházet nekonečnými obruči. To znamená, že úvěrový systém se stane o něco humánnějším.
Jaká data máme na mysli?
Takže co přesně patří do digitální identity?
Aktivita na sociálních médiích
Mobilní používání
Účty za energie
Zvyky při online nakupování,
Údaje o poloze
Biometrie.
Žádná z těchto dat není obzvlášť nová, ale způsob, jakým se používají, je. Místo toho, aby se zaměřovali pouze na dluh a splácení, věřitelé se dívají na vzorce konzistence a zodpovědnosti napříč řadou chování.
Bezpochyby existují obavy o soukromí. Ne každý je pohodlný s tím, že jeho používání telefonu nebo zvyky při online nakupování jsou zohledněny při rozhodování o půjčce. Ale s správnými zárukami může tento druh dat otevřít nové příležitosti, zejména pro lidi, kteří nikdy neměli přístup k tradičnímu úvěru.
Skuteční lidé, skutečné zkušenosti
Pomyslete na nezávislou designérku, která vydělává příjem nepravidelně, ale vždy platí své účty za telefon a internet včas. Nebo na řidiče dodávky, který nikdy nezmeškal platbu nájmu, ale nemá kreditní kartu. V starém systému jsou duchové. V novém systému jsou však úvěruschopní.
To je to, co digitální identita skutečně mění. Nedává bankám jen více dat; dává lidem šanci být viděni.
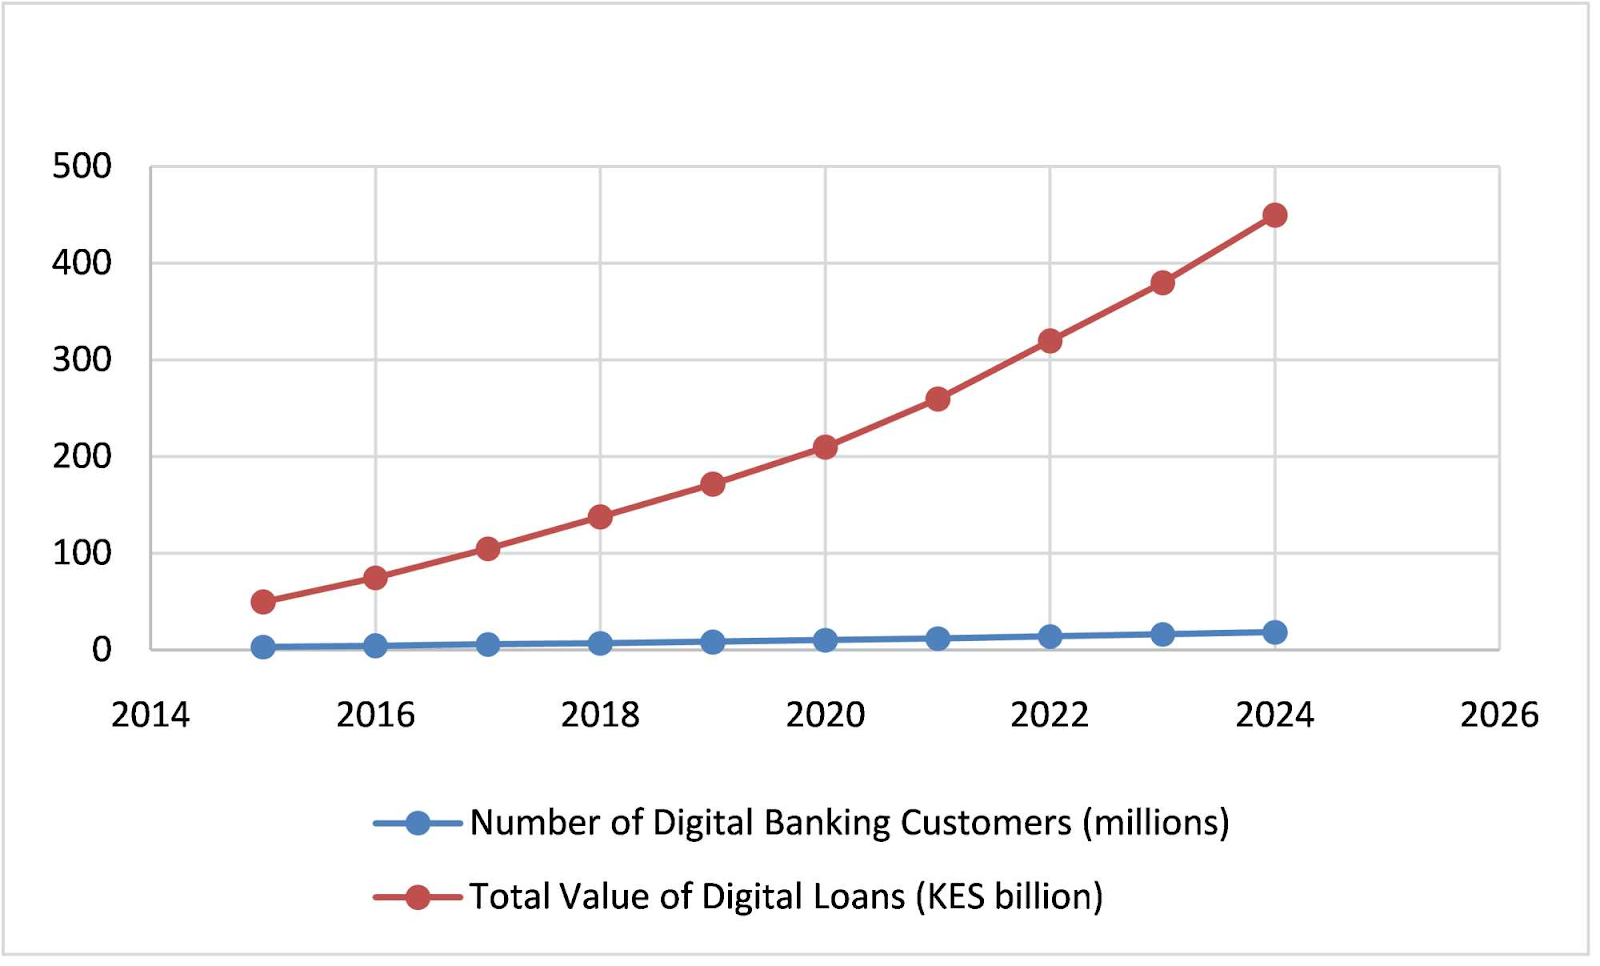
Navíc, pokud chcete důkaz, že to funguje, podívejte se na Keni. Platformy jako M-Pesa a Tala změnily hru. Miliony lidí nyní přistupují k úvěru prostřednictvím mobilních telefonů, přičemž rozhodnutí jsou činěna na základě používání mobilních telefonů, vzorcích splácení a dokonce i stabilitě kontaktů v seznamu.
A funguje to. Malé podniky rostou. Nouzové potřeby jsou uspokojovány bez půjčování od přátel nebo lichvářů. A sazby splácení? Jsou překvapivě vysoké.
Výzvy a co přijde dál
Není to samozřejmě všechno hladké plavání, jinak bychom stavěli vzdušné zámky. Existují otázky ohledně přesnosti dat, souhlasu a standardizace. Jak zajistíme, že informace, které se používají, jsou spravedlivé a ověřené? Kdo rozhoduje, jaké chování se považuje za "úvěruschopné"? A co se stane, pokud někomu ukradnou telefon nebo je jeho digitální stopa neúplná?
Regulátoři to stále zjišťují. Nicméně směr je jasný: digitální identita se stává klíčovou součástí porozumění finančnímu chování. Nejde o nahrazení starého modelu. Místo toho jde o jeho zlepšení.
Co dalšího se může změnit?
Když se vaše digitální identita stane součástí vašeho finančního života, úvěrové skóre je jen začátek. Tady je, co dalšího by se mohlo změnit:
Rychlejší schvalování půjček: Věřitelé mohou zpracovat vaši žádost během minut, nikoli dní.
Spravedlivější úrokové sazby: Pokud jste nízké riziko, vaše sazba by to měla odrážet – i bez historie kreditní karty.
Globální mobilita: Představte si, že můžete prokázat svou úvěrovou schopnost, když se přestěhujete do jiné země, jen pomocí svého digitálního profilu.
Více personalizované nabídky: Věřitelé mohou přizpůsobit produkty vašemu chování, nejen vašemu příjmu.
Inkluzivnější budoucnost
V jádru je půjčování o důvěře. A důvěra se buduje na znalosti příběhu někoho, a ne jen jeho skóre. Digitální identita pomáhá vyprávět tento příběh v plné šíři. Otevírá dveře milionům lidí, kteří byli vyloučeni, ne proto, že by byli rizikoví, ale protože systém nezjistil, jak číst jejich životy. Dává věřitelům lepší způsob, jak pochopit riziko, a dlužníkům spravedlivější šanci na úspěch.
Pokud to zvládneme správně, tento posun by mohl přetvořit úvěry a půjčování způsobem, který se cítí více lidský. Toho dosáhneme; jedním mobilním účtem, platbou za energie a digitální stopou po druhé.
Pokud máte zájem využít svou vlastní digitální identitu pro úvěr nebo byste chtěli profitovat z investování do crowdlendingu, Maclear je jedním z předních nástrojů, jak to udělat, ať jste kdekoli na světě.