V oblasti financí čísla vyprávějí příběh — ale ten příběh závisí zcela na kontextu. Analytici, finančníci a vedoucí pracovníci firem se běžně spoléhají na historické finanční výkazy, aby posoudili výkonnost, odhadli riziko a řídili rozhodování o alokaci kapitálu. Tyto záznamy — výkazy zisků a ztrát, rozvahy a zprávy o peněžních tocích — dokumentují, co společnost dosáhla za specifických podmínek v minulosti. Naopak projekce se snaží odhadnout, co se může stát v budoucnu, na základě plánovaných investic, provozních změn a očekávaných tržních podmínek.
Proč může srovnání minulých finančních údajů s budoucími projekcemi být zavádějící
Historické finanční výkazy
Pro investory do crowdlendingu jsou historická finanční data obvykle prvním referenčním bodem při hodnocení potenciálního dlužníka. Tyto záznamy nabízejí retrospektivní pohled na to, jak podnik spravoval své operace: generované příjmy, kontrolované náklady, realizované zisky a splácený dluh za dané období.
Tyto informace pomáhají investorům posoudit provozní disciplínu, úvěruschopnost a schopnost splácení. Na povrchu se zdá, že nabízejí spolehlivou míru rizika. V kontextu crowdlendingu však spoléhat se pouze na historická data může vést k výrazně zkreslenému obrazu skutečného potenciálu dlužníka. Důležitým souvisejícím rozměrem je proč má aktuální tržní hodnota větší význam než účetní hodnota při hodnocení půjček — stejná logika, která činí minulá finanční data nespolehlivým samostatným měřítkem, platí stejně pro to, jak je hodnocena zástava.
Podniky ve fázi růstu
Na rozdíl od tradičního bankovního úvěrování se crowdlending často týká malých a středních podniků působících na rozvíjejících se nebo rychle rostoucích trzích — podniků, kde může minulý výkon odrážet zásadně odlišnou provozní realitu. Mnoho dlužníků hledá financování právě k realizaci plánů růstu, které dosud nebyly implementovány.
Společnost mohla dříve fungovat s omezeným vybavením, menším počtem zaměstnanců, skromným marketingovým rozpočtem a úzkou klientelou. Výsledné příjmové údaje, ačkoliv nízké, říkají málo o kapacitě podniku, jakmile je kapitál nasazen. Nové smlouvy, modernizovaná infrastruktura nebo rozšířená výrobní kapacita mohou zásadně změnit trajektorii peněžních toků společnosti — nic z toho by se však neobjevilo ve výkazu zisku za předchozí rok. Případ JINTEKI Ltd. to dobře ilustruje: výrobní podnik, kde disciplinované plánování a jediné zvýšení kapacity odemklo zásadně odlišnou trajektorii růstu.
Cyklické a jednorázové zkreslení
Historické údaje také často selhávají v zachycení účinku cyklických trendů nebo jednorázových událostí. Sezónní podniky — provozovatelé pohostinství, zemědělští producenti, služby závislé na událostech — přirozeně vykazují nízké příjmy během mimo sezónních období, což může zkreslit roční výsledky pro investory bez kontextu specifického pro sektor.
Podobně mimořádné náklady, jako jsou nouzové opravy, náklady na soudní spory nebo jednorázová opatření na dodržování předpisů, mohou výrazně snížit ziskovost v daném roce, aniž by měly jakoukoli relevanci pro budoucí schopnost společnosti splácet. Jiné podniky záměrně odkládají uznání příjmů — zahajují prodejní kampaně nebo finalizují smlouvy po uzavření vykazovacího období — což znamená, že nedávné finanční výkazy mohou aktivně podhodnocovat krátkodobé peněžní toky.
Účetní zisky vs. dostupné peněžní toky
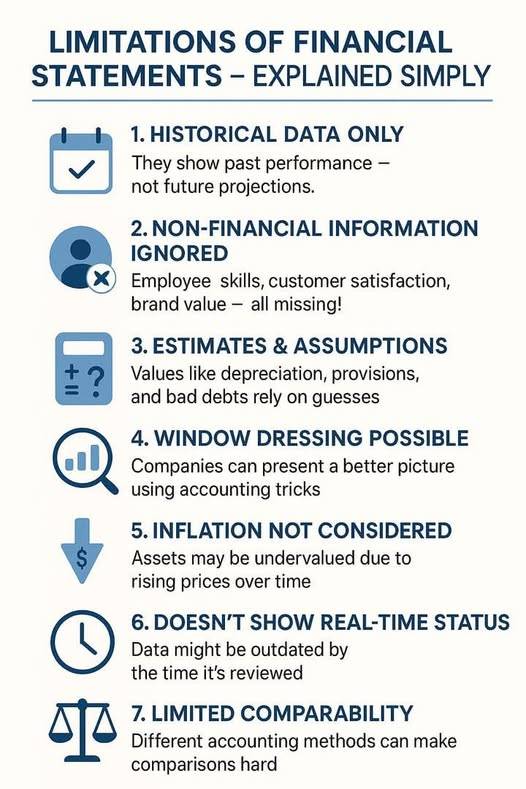
Je také důležité poznamenat, že historické finanční výkazy vykazují výkonnost podle účetních konvencí, které zahrnují položky jako rezervy na odpisy a náklady na amortizaci. Tyto úpravy jsou důležité pro pochopení dlouhodobého zdraví podnikání, ale nemusí nutně odrážet hotovost, která je skutečně k dispozici pro splácení půjčky. Investor zaměřený výhradně na vykazované ziskové údaje může dospět k jiným závěrům než ten, kdo zkoumá provozní peněžní toky přímo. Pochopení poměru půjčky k hodnotě spolu s metrikami peněžních toků poskytuje úplnější obraz skutečné schopnosti splácení.
Projekce do budoucna
Projekce se snaží odpovědět na jinou otázku: jaké finanční výsledky lze realisticky očekávat v nadcházejících měsících nebo letech? Obvykle zahrnují předpoklady o zvýšení objemu prodeje, zlepšení provozní efektivity, nové smlouvy s klienty a úspory nákladů z modernizované infrastruktury nebo procesů.
Zvažte výrobní společnost v Rumunsku, která předpokládá vyšší příjmy po akvizici další výrobní techniky a podpisu dlouhodobé distribuční smlouvy. Žádný z těchto vývojů by se neobjevil v jejích historických účtech, přesto oba přímo ovlivňují schopnost společnosti generovat hotovost a splnit své závazky. Credibilní projekce zachycuje tuto budoucí realitu způsobem, který rozvaha z před dvou let jednoduše nemůže.
Fázové financování a sladění milníků
Projekce také zohledňují načasování a fázování růstových iniciativ — úvaha, která se stává obzvlášť významnou ve strukturách, kde je financování uvolňováno po tranších. Kde je každá fáze financování podmíněna dosažením specifických provozních nebo finančních milníků, umožňují projekce do budoucna investorům posoudit, zda trajektorie růstu dlužníka odpovídá splátkovému plánu v každé fázi.
Tato časová granularita je něco, co historická data jednoduše nemohou poskytnout. Statická sada finančních údajů z předchozího roku říká investorovi, kde se společnost nacházela; dobře konstruovaná projekce, vázaná na ověřitelné milníky, pomáhá pochopit, kam směřuje — a zda je tato cesta důvěryhodná. Splácení WBW Trades Stage 3 je konkrétním příkladem této struktury v praxi: prostředky uvolňované po etapách, každá vázaná na prokázaný provozní pokrok, s plným splácením dodaným včas.
Limity projekcí
To však neznamená, že projekce nesou inherentní nejistotu. Opírají se o předpoklady o tržních podmínkách, schopnosti realizace a chování dlužníka — všechny z nichž se mohou měnit. Investoři by měli kriticky posoudit, zda jsou předpoklady, na kterých jsou projekce příjmů a peněžních toků založeny, podpořeny podepsanými smlouvami, potvrzenými dodavatelskými dohodami, přístupem k potřebnému vybavení a realistickými provozními plány. Relevantní otázkou není, zda vypadají hlavní čísla atraktivně, ale zda má dlužník kapacitu realizovat plán, který popsal. To je přesně to, kde systém hodnocení dlužníků Maclear AAA-to-D přidává analytickou hodnotu — poskytováním standardizovaného rámce pro hodnocení rizika realizace vedle finančních projekcí.
Jak se dynamika růstu liší podle sektoru
Ne všechny odvětví reagují na financování nebo růstové iniciativy stejným způsobem. V některých sektorech jsou historické výsledky obzvlášť špatným prediktorem budoucích peněžních toků — a pochopení tohoto rozlišení je nezbytné pro informovaná investiční rozhodnutí.
Výroba
Společnosti v tomto sektoru mohou vykazovat skromné historické příjmy, pokud dříve fungovaly s omezeným vybavením nebo výrobními linkami pod kapacitou. Jediná modernizace vybavení, přechod na novou produktovou řadu nebo vstup na sousední trh může dramaticky zvýšit výstup a ziskovost. Projekce po financování v tomto sektoru mohou legitimně a podstatně překročit výsledky z předchozího roku.
Technologie
Podniky v oblasti softwaru a digitálních služeb často vykazují nízké historické příjmy během raných fází vývoje, kdy je akvizice klientů omezená a shoda produktu s trhem se teprve ustavuje. Jakmile produkt dosáhne komerčního spuštění nebo je zajištěna významná smlouva, příjmy mohou rychle růst s minimálními dodatečnými náklady. V tomto kontextu historické údaje nejen podhodnocují budoucí potenciál — mohou aktivně klamat, pokud jsou považovány za spolehlivý základ.
Zemědělství a cestovní ruch
Tato odvětví se vyznačují výraznou sezónní variabilitou. Příjmy se soustředí v konkrétních obdobích roku, což vytváří výsledky, které se zdají být jednostranné, když jsou posuzovány izolovaně. V rámci těchto sektorů jsou také regionální rozdíly důležité: podniky působící na rychle rostoucích rozvíjejících se trzích mohou vidět rychlou expanzi, jakmile je kapitál nasazen, zatímco srovnatelné podniky na zralých trzích mají tendenci vykazovat předvídatelnější, ale pomalejší vzory růstu.
Relevance historického výkonu je zkrátka vždy závislá na sektoru. Aplikace stejného analytického rámce napříč zásadně odlišnými provozními prostředími vede k nekonzistentním a často zavádějícím závěrům.
Efektivnější hodnotící rámec
Pro investory do crowdlendingu spočívá klíč k informovanému rozhodování nikoli ve volbě mezi historickými daty a projekcemi, ale v pochopení, jak používat obojí v kombinaci — každé jako odlišný pohled na riziko dlužníka, schopnost splácení a potenciál růstu.
Historická finanční data jsou nejlépe využívána k posouzení provozní disciplíny a základní spolehlivosti. Trendy příjmů, ziskové marže, stabilita peněžních toků a historické řízení dluhu pomáhají identifikovat, zda podnik prokázal zdravé finanční řízení. Tato analýza může odhalit varovné signály — nebo potvrdit historii zdravého řízení — před tím, než je kapitál přidělen.
Projekce by na druhé straně měly být hodnoceny z hlediska plausibility a důkazní podpory. Investoři by se měli ptát nejen na to, zda čísla vypadají slibně, ale zda jsou podložena potvrzenými smlouvami, přístupem k vybavení, realistickým časovým plánem a koherentním plánem realizace. Srovnání schopnosti splácení podle projekcí s minulým výkonem má smysl pouze tehdy, když je jasně pochopen časový a provozní kontext obou.
Platformy jako Maclear jsou navrženy tak, aby překlenuly tuto mezeru. Prostřednictvím modelu fázového financování jsou prostředky uvolňovány po tranších vázaných na ověřené provozní milníky, což zajišťuje, že dlužníci mohou prokázat pokrok před obdržením následného kapitálu. Tato struktura snižuje riziko nadměrného spoléhání na neověřené projekce, zatímco také zabraňuje historickému podvýkonu v zkreslení hodnocení podniků, které jsou skutečně v režimu růstu. V kombinaci se zástavou, rezervním fondem a transparentním systémem hodnocení úvěrů AAA-to-D poskytuje tento přístup investorům jak ochranu, tak kontextovou jasnost potřebnou k tomu, aby mohli učinit důvěryhodná rozhodnutí o alokaci — jak bylo prokázáno v prvním případě selhání Maclear, který skončil 100% obnovou kapitálu.
Závěr
Srovnání historických finančních údajů s projekcemi do budoucna není jednoduchým cvičením — a považovat to za takové je běžným zdrojem analytické chyby. Historické výkazy poskytují cenný pohled na to, jak podnik spravoval zdroje, navigoval provozní výzvy a udržoval finanční disciplínu v průběhu času. Odhalují vzory spolehlivosti a řízení rizik, které by žádný investor neměl přehlédnout.
Projekce však představují zásadně jiný druh informací: pokus o zachycení potenciálu, plánované změny a příležitosti, které podnik dosud neměl zdroje k realizaci. Pochopení tohoto rozlišení — a vědět, jak správně vážit každý typ dat — je to, co odděluje informovanou alokaci kapitálu od povrchní finanční analýzy.
Platformy jako Maclear jsou postaveny na tomto principu. S modelem fázového financování, dvěma strukturálními vrstvami ochrany investorů a výnosy až 15 % kombinuje Maclear rigorózní hodnocení historického výkonu s hodnocením potenciálu dlužníka do budoucna — nabízející transparentnost a dohled v každé fázi investičního cyklu.
Často kladené otázky
Často kladené otázky
Proč nemohu jednoduše porovnat minulý příjem dlužníka s jejich projektem příjmu? ▼
Protože obě čísla měří zásadně různé věci. Historické příjmy odrážejí to, co podnik dosáhl za specifické sady omezení — omezené vybavení, menší tým, omezenou klientelu. Očekávané příjmy odrážejí to, co podnik očekává, že dosáhne, jakmile budou tato omezení odstraněna a nový kapitál nasazen.
Zacházení s nimi jako s přímo srovnatelnými ignoruje provozní transformaci, kterou financování má umožnit. Výsledkem je srovnání jablek s pomeranči, které může vést buď k nespravedlivému odmítnutí životaschopných dlužníků, nebo k neopodstatněné důvěře v slabé.
Jsou historická finanční data stále užitečná? ▼
Rozhodně — slouží jinému účelu. Historické výkazy jsou správným nástrojem pro posouzení provozní disciplíny a základní spolehlivosti: jak podnik spravoval náklady, splácel dluhy a orientoval se v obtížných obdobích. Odhalují vzorce finanční obezřetnosti — nebo varovné signály — které žádný dokument orientovaný na budoucnost nemůže replikovat.
Klíčem je používat je jako jeden z několika pohledů, spíše než jako primární základ pro rozhodování o financování.
Co dělá projekci věrohodnou vs. spekulativní? ▼
Věrohodná projekce je založena na ověřitelných důkazech, nikoli pouze na předpokladech. Investoři by měli hledat:
- Podepsané smlouvy se zákazníky nebo distributory
- Potvrzený přístup k vybavení, zařízením nebo dodavatelským řetězcům
- Realistický provozní časový plán, který zohledňuje období zvyšování
- Soulad mezi očekávaným peněžním tokem a splátkovým kalendářem
Projekce, která spočívá na optimistických předpokladech bez dokumentární podpory, by měla být považována za velmi opatrnou, bez ohledu na to, jak atraktivní se zdají titulní čísla.
Které sektory jsou tímto problémem nejvíce postiženy? ▼
Mezera mezi historickým a očekávaným výkonem bývá nejširší ve třech sektorech:
- Výroba — kde může jediná modernizace vybavení dramaticky změnit kapacitu výroby a strukturu marží
- Technologie — kde podniky v rané fázi nesou vysoké náklady na vývoj a nízké příjmy, dokud se produkt nespustí nebo není podepsána významná smlouva, po níž může být růst rychlý
- Zemědělství a turistika — kde výrazná sezónnost znamená, že roční čísla pravidelně podceňují nebo nadhodnocují skutečnou kapacitu podniku v závislosti na tom, kdy se vykazované období nachází
Ve všech třech případech vede aplikace jednotného analytického rámce bez kontextu specifického pro sektor k nespolehlivým závěrům.
Jak snižuje staged financing riziko spolehnutí se na neověřené projekce? ▼
Staged financing spojuje uvolňování kapitálu s ověřenými milníky — což znamená, že investoři se nezavazují k plné výši půjčky předem pouze na základě očekávaného výkonu. Místo toho je každá další tranše uvolněna pouze tehdy, když dlužník prokáže, že předchozí fáze byla provedena podle plánu.
To vytváří kontinuální zpětnou vazbu mezi projekcemi a realitou: pokud je plán růstu dlužníka na správné cestě, financování pokračuje; pokud výkon zaostává, expozice je omezená. Je to strukturálně mnohem zdravější přístup než jednorázové hodnocení založené pouze na prognózách. Tento model můžete vidět v praxi v případech jako WBW Trades Stage 3, kde uvolnění na základě milníků vedlo k plné splatnosti včas.
Co se stane, pokud dlužník nesplní závazky navzdory pozitivní projekci? ▼
Riziko nesplácení existuje v jakémkoli úvěrovém prostředí, včetně těch, kde jsou projekce dobře podložené. Relevantní otázkou je, jaké strukturální ochrany jsou v platnosti, když k tomu dojde. Na Maclearu platí dvě vrstvy ochrany: zajištění na každém projektu a fond na obnovu, který může být aktivován v scénářích obnovy.
V prvním případě nesplácení na Maclearu bylo 100 % kapitálu investorů obnoveno — což je výsledek vynucení zajištění, nikoli štěstí. Tento výsledek ilustruje, proč jsou strukturální záruky stejně důležité jako kvalita základních projekcí.
Jak pomáhá systém hodnocení úvěrové kvality Maclear investorům hodnotit dlužníky? ▼
Systém hodnocení dlužníků Maclear AAA-to-D poskytuje standardizovaný rámec pro posouzení rizika provedení — rizika, že dlužník nebude schopen splnit plán, který jejich projekce popisují. Místo toho, aby investoři museli interpretovat surové finanční dokumenty, systém hodnocení syntetizuje úvěrovou historii, kvalitu zajištění, provozní připravenost a finanční projekce do jednoho srovnatelného hodnocení.
To výrazně usnadňuje hodnocení rizika napříč různými dlužníky, sektory a geografiemi a budování diverzifikovaného portfolia s jasným pochopením rizikového profilu každé pozice.