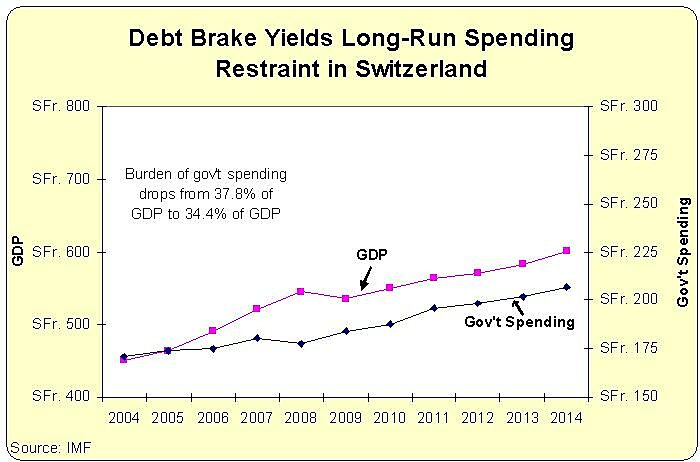
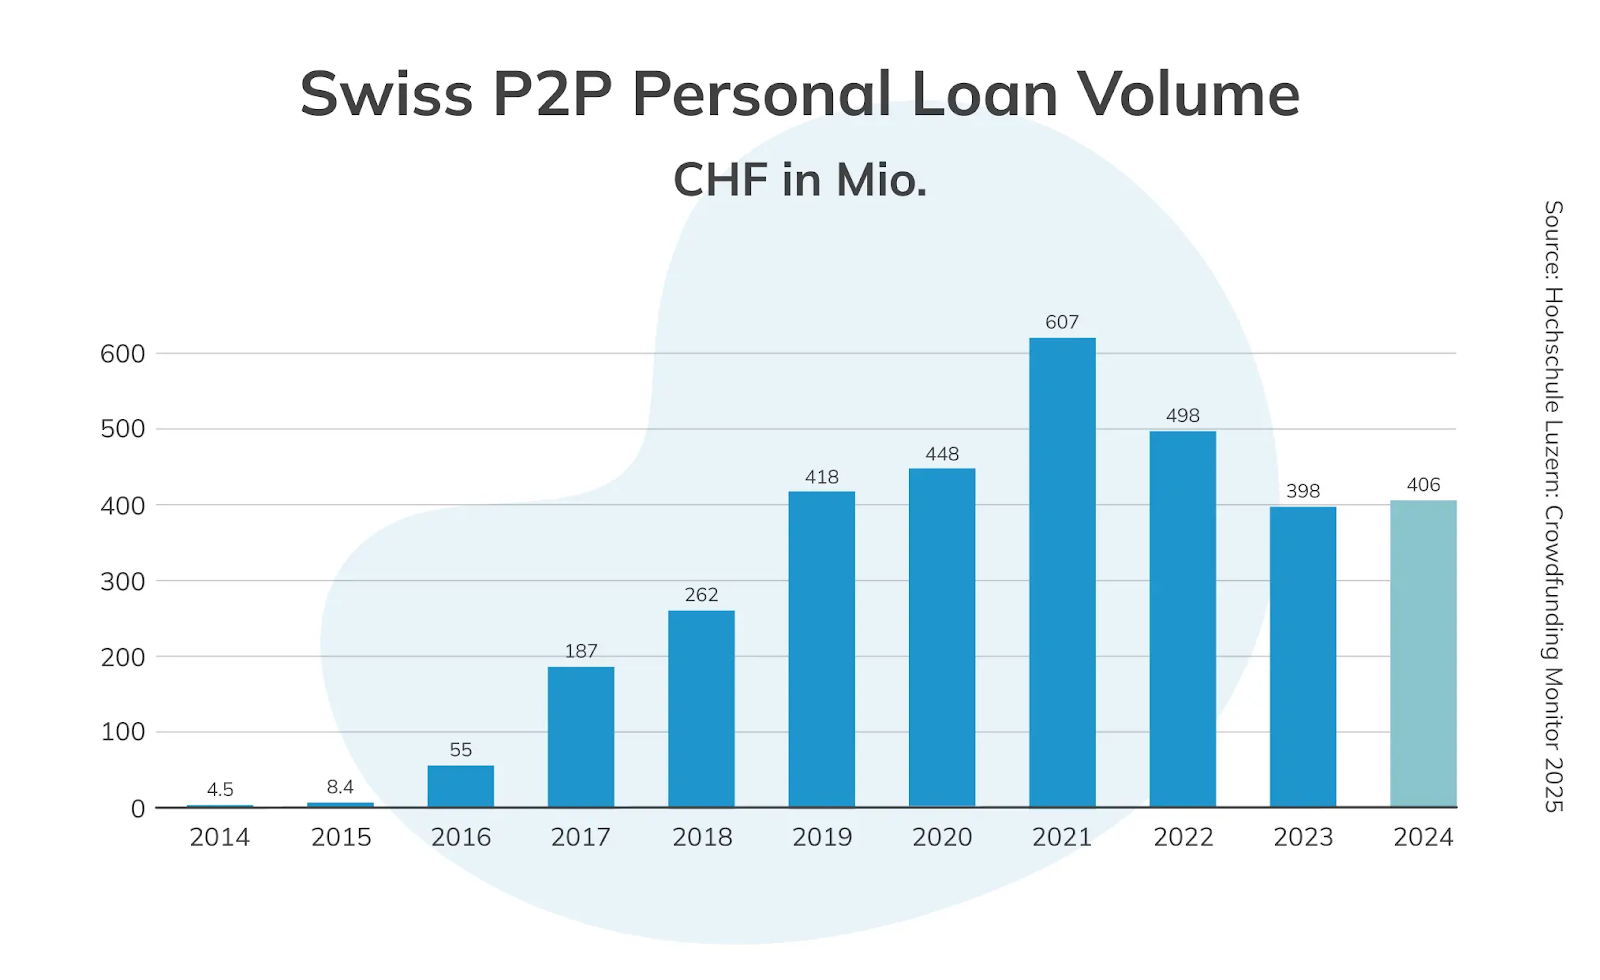
Spre deosebire de multe țări care au fost afectate de inflație, defaulturi și turbulențe politice în trecut, Elveția a rămas sinonimă cu stabilitatea. Aceasta a fost una dintre cele mai importante valori ale națiunii timp de multe generații. Din acest motiv, este unul dintre cele mai fiabile și populare locuri pentru a emite credit. Avansând în anii 2010 și 2020, aceeași tradiție a fost păstrată în ceea ce privește formele mai sofisticate și eficiente de împrumuturi, cum ar fi crowdlending-ul.<\/p>
Cadru legal elvețian pentru protejarea cererilor de împrumut
Există o serie de legi în vigoare care impun drepturile crowdlenderilor de a-și recupera banii în cazul unei falimente. Una dintre pietrele de temelie ale protecției investitorilor în Elveția este distincția legală clară între activele proprii ale unei organizații și cererile de împrumut deținute în numele părților interesate.
Codul Civil Elvețian de Obligații: Articolul 401 privind Drepturile de Faliment
Acest articol afirmă că activele pe care o companie le deține pentru clienți sunt explicit excluse din masa sa falimentară, susținut de alte acte legislative importante, cum ar fi FISA și FMIA. Acest principiu se aplică direct intermediarilor de crowdlending: cererile de împrumut emise investitorilor rămân active de terță parte, aparținând legal părților interesate, chiar dacă intermediarul devine insolvabil.
Aceasta înseamnă că acordurile de credit între creditori și debitori sunt structurate astfel încât platforma acționează strict ca un facilitator. Organizația face posibilă tranzacția, gestionează programul de rambursare și supraveghează orice proceduri necesare de colectare, dar nu își asumă niciodată proprietatea fondurilor în sine.
Legea bancară elvețiană: Articolul 37d privind Segregarea Conturilor
Activele de custodie deținute de bănci sau instituții financiare comparabile trebuie păstrate separate de bilanțul instituției, conform regulilor de alocare a pierderilor din legea falimentului elvețian. Într-un scenariu de faliment, aceste active nu devin parte a masei falimentare și sunt protejate de cererile creditorilor instituționali.
Legea privind Infrastructura Pieței Financiare: Articolul 73 privind Infrastructurile de Piață în Evoluție
Aceasta impune instituțiilor care gestionează valori mobiliare în numele clienților să segmenteze deținerile clienților de activele proprii și să ofere creditorilor o alegere între conturi omnibus și conturi individuale segregate. Deși forma operațională poate diferi, rezultatul legal este același.
Drepturile de Proprietate Elvețiene asupra Împrumuturilor
Clasificarea legală a cererilor de împrumut este fundația pe care se bazează protecția investitorilor în caz de faliment. Spre deosebire de modelele în care organizațiile acționează ca principalii sau depozitează temporar împrumuturi pe propriile bilanțuri, platformele de crowdlending elvețiene sunt structurate ca terțe părți. Cererea de credit în sine este creată direct între creditor și debitor, platforma facilitând tranzacția, dar niciodată devenind proprietarul legal al cererii.
Conform legii civile elvețiene, o cerere de credit este un drept contractual executoriu deținut de creditor – în acest caz, investitorul. Această cerere există independent de organizație și rămâne valabilă indiferent de condiția financiară a organizației. Platforma nu înregistrează aceste cereri ca active pe propriul bilanț.
Ce se întâmplă dacă platforma dispare?
Atunci când evaluăm protecția creditorilor în crowdlending, este crucial să facem distincția între riscul platformei și riscul debitorului. Modelele de piață abordează aceste riscuri în moduri diferite. Până de curând, în întreaga Europă, au existat tradițional două modele de protecție dominante care predominau: schemele de compensație reglementare conform MiFID și garanțiile contractuale de răscumpărare.
Scheme de Compensație Reglementare cu MiFID
Conform modelului de schemă de compensație MiFID/investitor, multe organizații funcționează ca firme de investiții licențiate. Dacă o astfel de platformă devine insolvabilă sau se angajează în comportamente necorespunzătoare, finanțatorii pot fi compensați, de obicei până la 20.000 EUR, pentru banii neinvestiți deținuți de organizație. Acest mecanism este eficient în abordarea fraudei sau falimentului platformei, dar domeniul său de aplicare este limitat. Odată ce fondurile sunt investite în credit, acestea sunt expuse performanței debitorului. Dacă un debitor intră în default, compensația MiFID nu se aplică.
În plus, în împrumuturile P2P și P2B, cererile de credit sunt active operațional complexe. Transferul și administrarea acestora după dispariția unei organizații pot fi lente și legal complicate, chiar și atunci când proprietatea creditorului este clară.
Modelul de Garanție de Răscumpărare
Modelul de garanție de răscumpărare abordează problema diferit, mutând riscul de pe debitor pe originatorul de credit. Dacă rambursările sunt întârziate dincolo de o perioadă predefinită, originatorul se angajează să răscumpere împrumutul. Deși acest model pare simplu și liniștitor, introduce un risc structural particular. Eficiența protecției depinde în întregime de sănătatea financiară a originatorului.
În timp, împrumuturile în default se acumulează pe bilanțul său, iar în scenarii de stres, obligația de răscumpărare devine nesustenabilă. Dacă originatorul sau organizația eșuează simultan, garanția poate dovedi a fi inutilă.
Soluția: Protecție în Două Straturi de la Maclear
Următoarea structură este soluția platformei de crowdlending Maclear pentru riscurile menționate anterior, concepută pentru a rămâne funcțională chiar dacă organizația însăși încetează operațiunile.
Fond de Provizion: Acesta abordează riscul de lichiditate mai degrabă decât riscul de credit. Este conceput pentru a netezi întârzierile temporare de plată și întreruperile tehnice prin continuarea plăților de dobândă către investitori în timp ce problemele sunt rezolvate la nivelul debitorului. Fondul este format transparent din taxe bazate pe piață: o comision plătit de debitori și o taxă de tranzacție pe piața secundară plătită de investitori. Aceste fonduri sunt protejate pentru protecția creditorilor și nu fac parte din venitul operațional al Maclear.
Colateral dur: ca agent de colateral. Dacă un debitor intră în default și Fondul de Provizion este insuficient, Maclear inițiază executarea legală, realizează activele gajate și distribuie veniturile creditorilor proporțional. Finanțatorii nu trebuie să urmărească cererile pe cont propriu; executarea este centralizată și stabilită contractual.
Chiar și în cazul în care Maclear devine insolvabil, fondurile și cererile creditorilor trebuie returnate proprietarilor lor legitimi și nu pot fi folosite pentru a satisface creditorii platformei. Supravegherea de către organizația de auto-reglementare PolyReg, care funcționează sub autoritatea FINMA, adaugă un strat de conformitate preventivă care susține această structură în practică.
Împrumuturi Transfrontaliere și Executare
Organizațiile de crowdlending care operează conform legii elvețiene finanțează din ce în ce mai mult debitori localizați în afara Elveției. Deși aceasta introduce complexitate jurisdicțională, legea elvețiană este concepută pentru a păstra executabilitatea cererilor de capital ale investitorilor chiar și în scenarii transfrontaliere. Principiul cheie rămâne neschimbat: cererea de capital este un drept contractual privat deținut de capitalist, nu de platformă, iar existența sa legală nu depinde de locația debitorului.
Natura legală a cererii, statutul creditorului și excluderea cererii din masa falimentară a platformei sunt toate evaluate conform standardelor legale elvețiene, chiar și atunci când debitorul este domiciliat în străinătate.
Serviciul de Agent de Colateral
Aceasta are loc acolo unde se află activele debitorului. În cazurile transfrontaliere, hotărârile sau instrumentele executabile elvețiene trebuie recunoscute și executate în jurisdicția debitorului. Rețeaua puternică de tratate bilaterale ale Elveției și participarea sa în cadre internaționale de executare reduc semnificativ incertitudinea legală în acest proces. Executarea este în sarcina platformei, nu a creditorului.
Etapele Finanțării în Crowdlending vs. Împrumuturile Bancare Tradiționale
În lumea crowdlending-ului, multe platforme adoptă un model de finanțare etapizat, care este fundamental diferit de structura tradițională de împrumut bancar. În loc să ofere întreaga sumă de credit în avans, împrumuturile de crowdlending sunt adesea distribuite în mai multe etape, legate de realizarea de către debitor a unor repere specifice sau obiective de proiect. Această abordare oferă atât creditorilor, cât și debitorilor o flexibilitate și o gestionare a riscurilor mai mari. Datorită vânzărilor secundare, creditorii pot, de asemenea, să iasă din proiecte devreme.
Un împrumut de crowdlending poate fi împărțit în mai multe tranșe sau etape. Fondurile pentru fiecare etapă sunt eliberate doar după ce debitorul a finalizat cu succes faza anterioară și a îndeplinit criteriile predefinite. De exemplu, o afacere care caută finanțare pentru a-și extinde operațiunile ar putea primi mai întâi fonduri pentru achiziția de echipamente inițiale, apoi fonduri suplimentare pentru personal și, în final, pentru marketing sau distribuție, pe măsură ce progresul este verificat.
Compararea cu Împrumuturile Bancare Tradiționale
Împrumuturile bancare tradiționale oferă de obicei întreaga sumă principală în avans, cu obligații fixe de rambursare lunară. Acest lucru poate crea provocări pentru întreprinderile cu fluxuri de numerar inegale sau nevoi de finanțare bazate pe proiect, deoarece trebuie să înceapă să ramburseze dobânda și principalul imediat.
În contrast, finanțarea etapizată aliniază desfășurarea capitalului cu progresul efectiv al proiectului, reducând riscul de alocare greșită și supraîndatorare. Investitorii pot monitoriza performanța proiectului la fiecare etapă, luând decizii mai informate, în timp ce debitorii își asumă datoria doar incremental, reducând presiunea de rambursare.
Concluzie
Legea elvețiană oferă un mediu deosebit de sigur pentru crowdlending, asigurând că cererile de împrumut ale investitorilor sunt tratate ca active de terță parte și rămân protejate chiar și în cazul improbabil al falimentului unei platforme. Împreună cu executarea structurată pentru debitorii transfrontalieri și flexibilitatea finanțării etapizate, protecțiile precum secțiunea 401 din Codul Civil de Obligații, printre altele, creează un cadru transparent și rezistent de care se bucură atât creditorii, cât și debitorii.
Dincolo de protecția legală, sistemul de clasificare AAA-to-D de la Maclear, bazat pe cele ale celor 3 agenții de evaluare a creditului de frunte, ajută la evaluarea fiabilității debitorului, în timp ce colateralul și fondul de provizion asigură că fiecare investiție are o acoperire de active tangibile. În plus, investitorii contribuie la proiecte publice semnificative din punct de vedere social, combinând randamentele financiare cu un impact semnificativ. Riscul lor este distribuit pe mai mulți debitori și proiecte, reducând riscul de concentrare și promovând diversificarea portofoliului.