Planuri de economii încurajate de guvern
Tipuri de vehicule de economisire
Planurile de economii cu scop special nu sunt toate create pentru a servi aceleași scopuri. Mai degrabă, fiecare are propriile scopuri care se aliniază cu priorități particulare.
Pensie
Prea mulți oameni nu reușesc să pună deoparte câștigurile pentru pensiile lor. Și guvernul vrea în primul rând ca oamenii să se pregătească responsabil pentru ziua în care casierul de la magazinul alimentar, muncitorul de la fabrică de cherestea și gunoierul ajung în zilele lor de apus. Pe de altă parte, dacă nu pun deoparte bani, asta va pune o mare presiune asupra tinerilor din națiune pentru a le satisface nevoile.
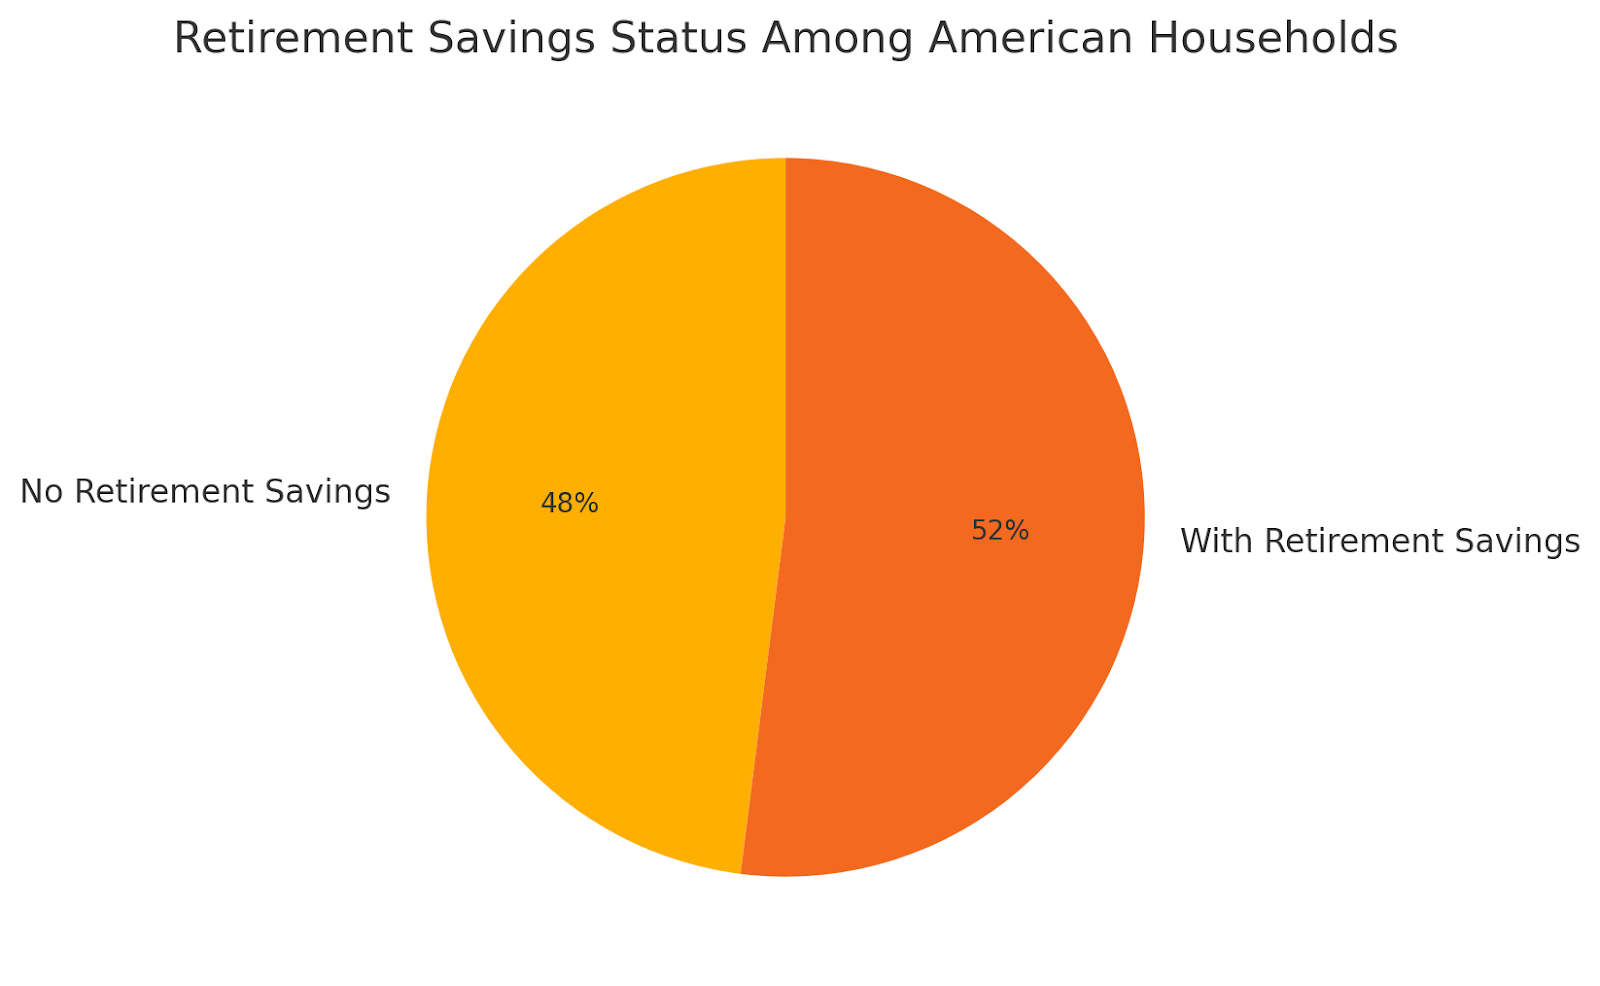
Aproape jumătate din gospodăriile americane nu au economii pentru pensionare. Acești oameni pierd reduceri și chiar bani gratis de la angajatorii lor. A nu economisi suficient de devreme pentru pensie se clasează ca una dintre cele mai mari regrete financiare ale oamenilor. Complexitatea și termenii pot părea copleșitori, așa că un plan tradițional este mai simplu de înțeles. Este mai ușor să te ții de un cont de economii obișnuit. Dar asta înseamnă că probabil plătești mai mult.
- 401(k) și 403(b): Plătești direct din salariu și, de multe ori, șeful tău îl potrivește
- Planuri 457(b): ca cel de mai sus, dar pentru angajații publici și pentru unii angajați din organizații nonprofit. Pleci cu banii tăi indiferent de vârstă când părăsești ocupația.
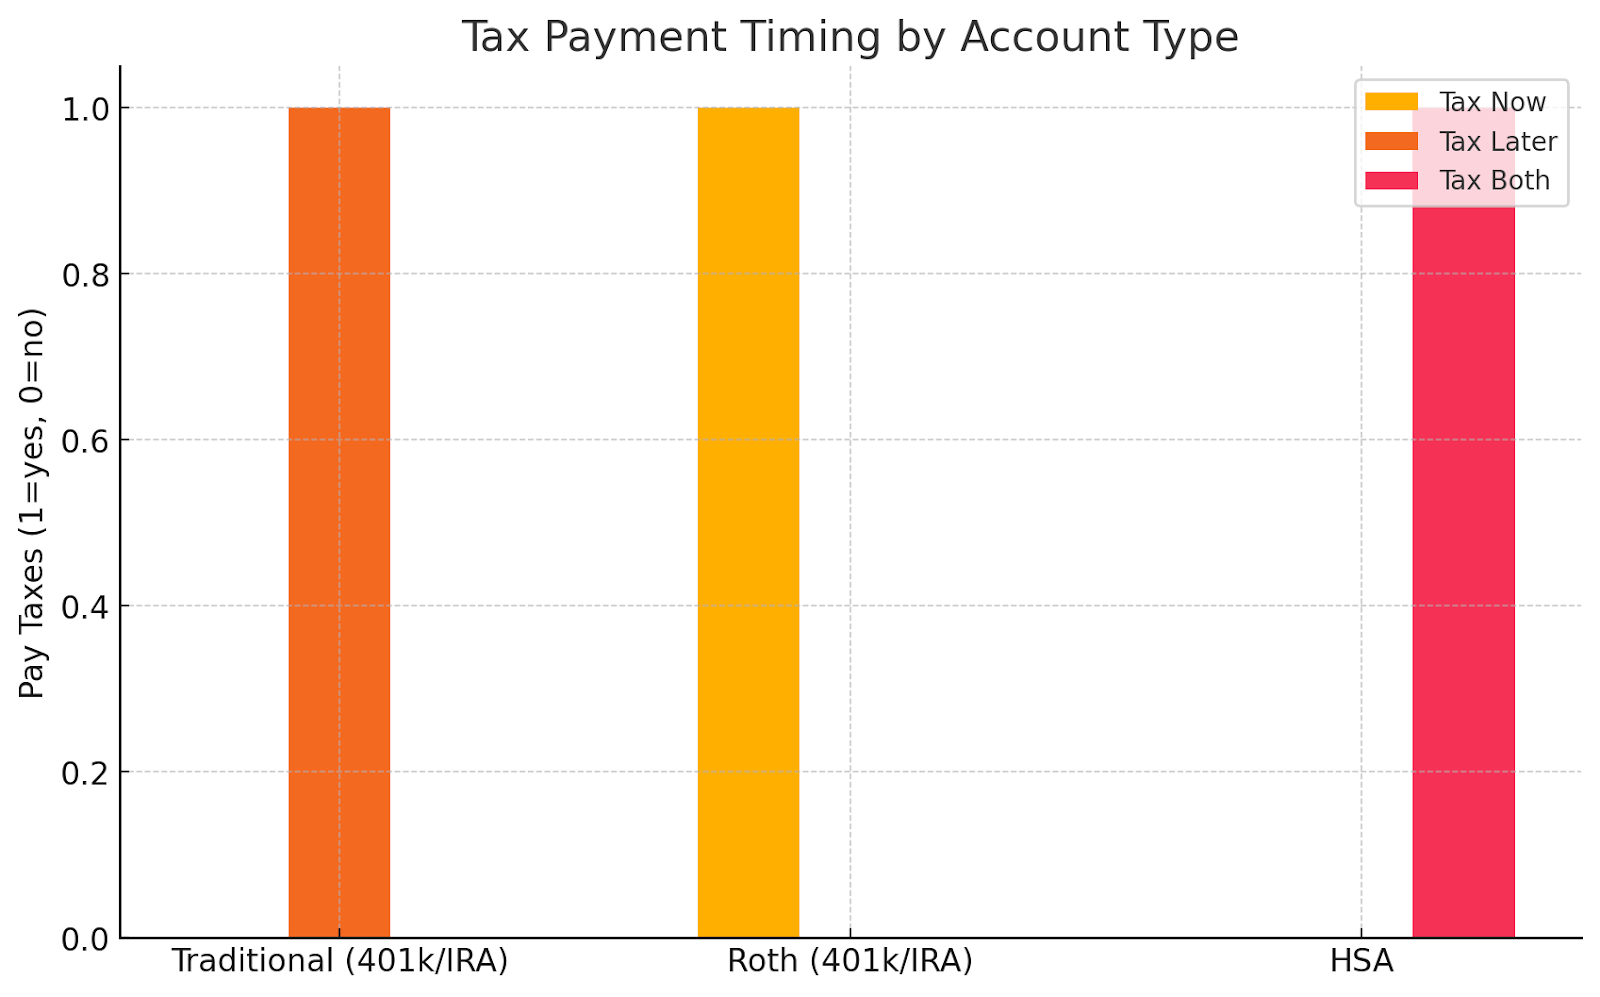
- Cont de pensie individual: cel mai vechi, unde îl deschizi tu și plătești impozite doar când retragi, posibil chiar fără impozite dacă respecți reglementările.
- IRA tradițional: Un cont pe care îl deschizi tu. Contribuțiile pot fi deductibile fiscal, iar investițiile cresc cu impozit amânat până la retragere.
- Roth IRA: Popular printre economisitorii mai tineri care se așteaptă să fie într-o clasă de impozitare mai mare mai târziu.
- SEP IRA: persoane auto-angajate sau mici afaceri, cu mai mult care poate fi depus decât alte vehicule de economisire independente.
Maria, o manager de marketing de 32 de ani, s-a luptat întotdeauna să pună bani deoparte pentru pensie. Când angajatorul ei oferă un plan 401(k) cu o potrivire dolar cu dolar până la 5% din salariul ei, ea decide să contribuie cu 5% din salariu. Asta înseamnă că pentru fiecare 200 de dolari pe care îi pune în fiecare salariu, compania ei adaugă alți 200 de dolari - instantaneu dublând economiile ei. Alege un mix de fonduri index pentru creștere pe termen lung.
Pentru că contribuțiile ei sunt amânate fiscal, își reduce venitul impozabil în fiecare an. Până când va avea 65 de ani, creșterea compusă și potrivirile angajatorului transformă contribuțiile ei constante într-un fond de pensie de șapte cifre. Practic, a folosit regulile fiscale și stimulentele angajatorului pentru a face pensia financiar confortabilă fără a trebui să „simtă” prea mult presiunea economiilor astăzi.
Sănătate
În Statele Unite, oamenii plătesc de multe ori mai mult decât plătesc oamenii în alte țări dezvoltate. O radiografie în Japonia costă de zece ori mai puțin decât în SUA, la fel și pastila tipică în Marea Britanie. Din fericire, majoritatea angajatorilor de acolo trebuie să contribuie la FSA-uri conform legii. Lucrătorii pot folosi bani pentru sănătatea lor înainte de impozite, deși au reguli mai stricte, deoarece trebuie să fie folosiți sau nu te poți bucura de beneficii.
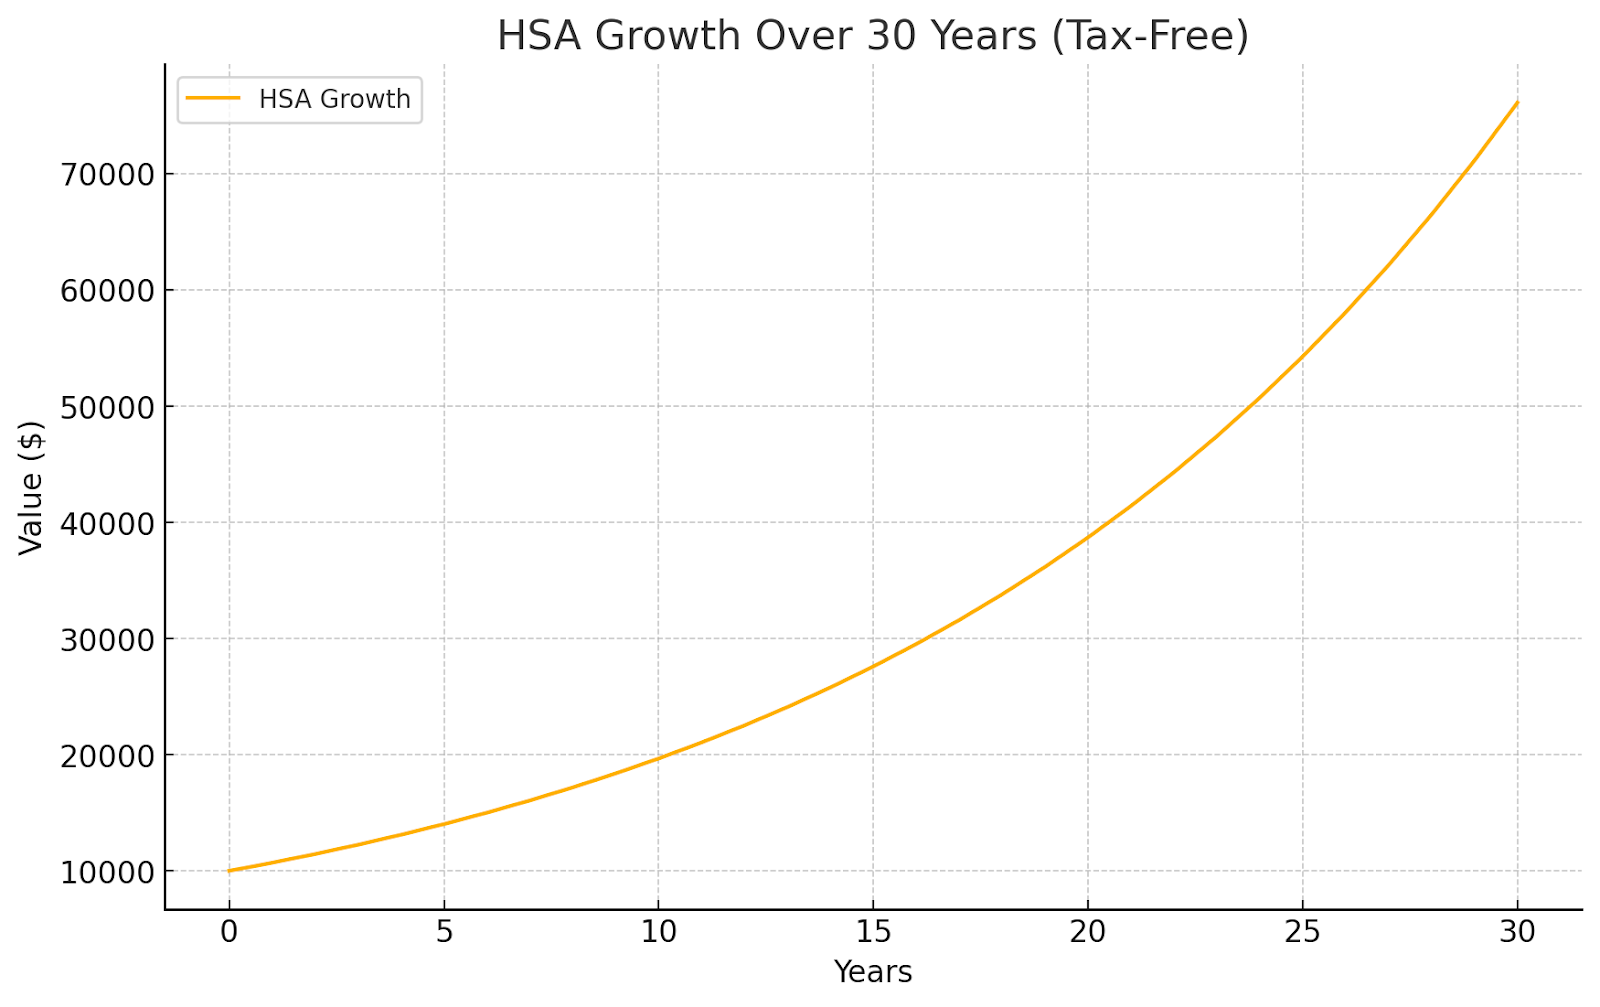
James, un designer grafic freelance de 40 de ani, optează pentru un plan de sănătate cu deductibilitate mare pentru a menține primele lunare scăzute. Își deschide un HSA și contribuie cu 3.000 de dolari pentru anul respectiv. Investiți o parte din sold în fonduri mutuale pentru a crește în timp - fără impozit.
Când James are nevoie de o procedură dentară de 1.500 de dolari, plătește direct din HSA-ul său. Nu numai că evită să plătească impozite pe banii folosiți pentru tratament, dar creșterea investiției din cont continuă neafectată pentru nevoile viitoare de sănătate.
Pentru locul său de muncă part-time ca profesor, folosește de asemenea un FSA pentru a acoperi cheltuieli previzibile, cum ar fi ochelarii de vedere pe rețetă și controalele anuale. Folosind ambele conturi strategic, își reduce venitul impozabil, asigurându-se că costurile medicale nu îi afectează economiile de urgență.
Colegiul și educația
Vehiculele ca acestea sunt un motor economic serios, iar donațiile non-publice au totalizat 61 de miliarde în donații private în 2024. Așadar, persoanele cu astfel de conturi își relaxează cheltuielile pentru școli.
- Planuri 529
- Coverdell
Acest lucru se poate aplica nu doar la colegiu, ci și la educația copiilor, cum ar fi în cazul din urmă, primul incluzând un plan de taxe preplătite.
Priya, o dezvoltatoare de software de 29 de ani, vrea să ofere fiicei sale de 2 ani un avantaj financiar. Își deschide un plan 529 și contribuie cu 200 de dolari pe lună. Alege investiții cu creștere agresivă în timp ce fiica ei este tânără, știind că are 16 ani înainte ca fondurile să fie necesare.
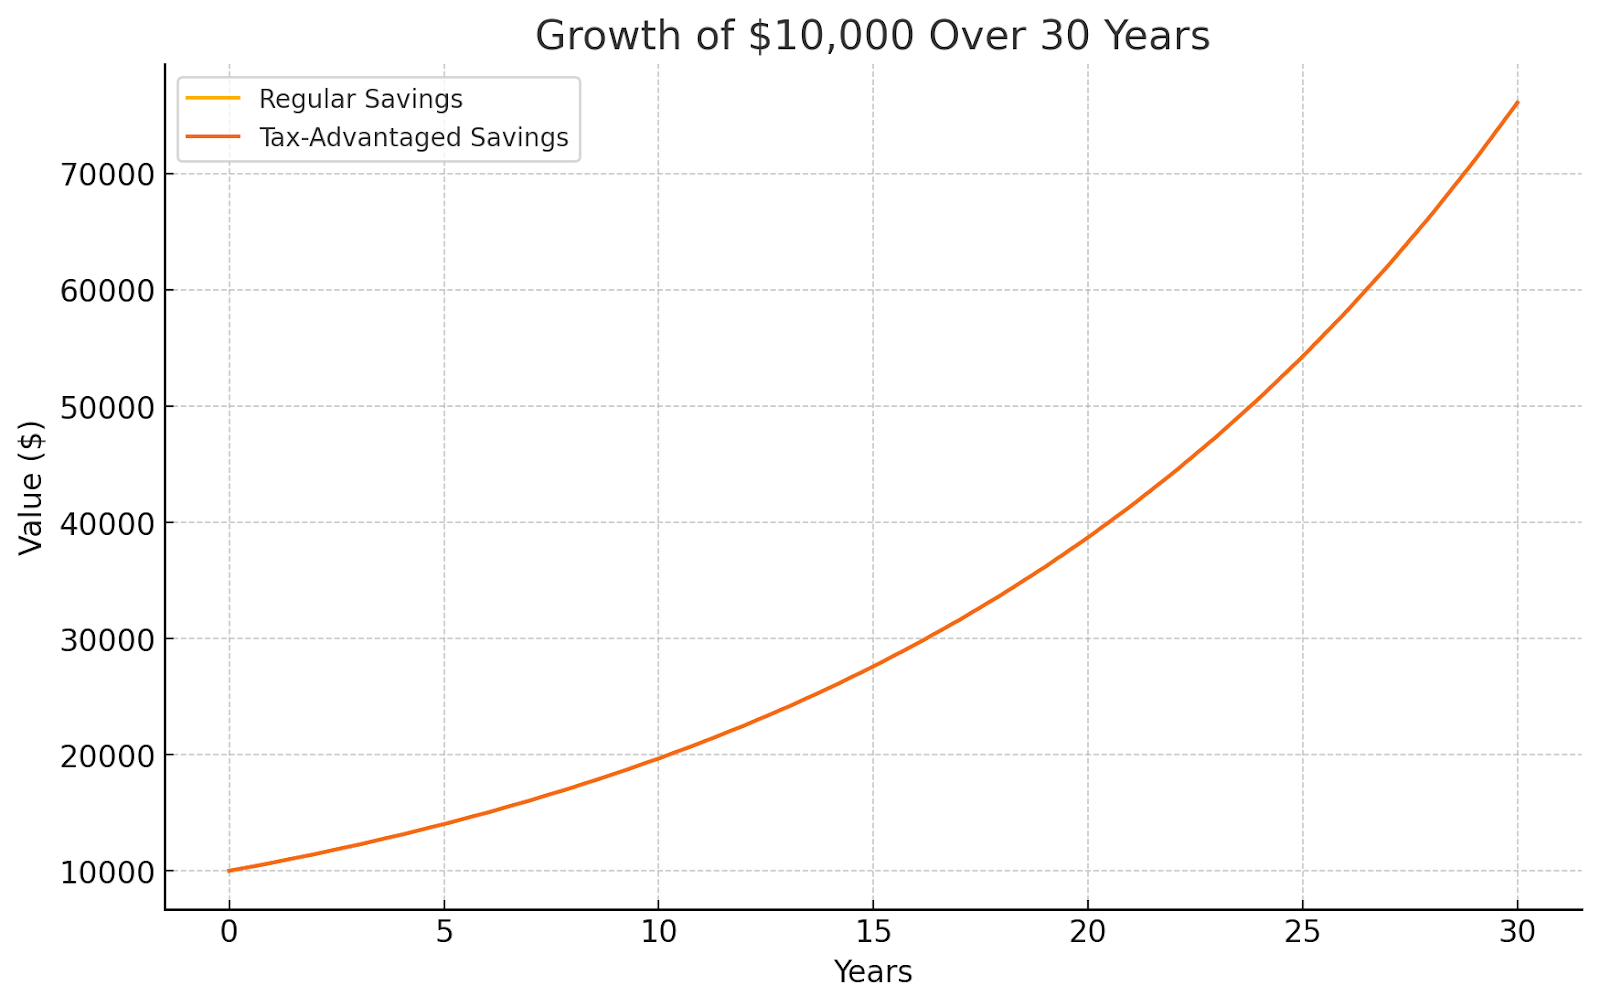
Ani mai târziu, când fiica ei este acceptată la o universitate de top, Priya retrage banii fără impozit pentru a plăti pentru taxe, cărți și chiar cazare pe campus. Datorită anilor de creștere compusă, fără impozit, contul s-a dublat în valoare, permițându-i lui Priya să acopere o mare parte din costuri fără a recurge la împrumuturi pentru studii.
Planuri de economii ABLE pentru invalizi
Proiectate pentru persoanele cu dizabilități pentru a pune deoparte bani sau a cumpăra active și a-și menține în continuare dreptul la programele de sănătate publică. Depozitele lor sunt utilizabile în locuințe, educație și tehnologie asistivă.
Fratele mai mic al lui Samantha, Ethan, are o dizabilitate care îi limitează potențialul de câștig. Ea îl ajută să își deschidă un cont ABLE, unde contribuțiile cresc fără impozit și pot fi folosite pentru cheltuieli legate de dizabilitate fără a-i compromite eligibilitatea pentru asistența guvernamentală. În timp, contul finanțează lucruri precum tehnologia adaptivă, transportul și cursurile de educație continuă.
Între timp, într-un alt exemplu, Anthony - un tată singur - folosește un Cont de Dezvoltare Individual (IDA) oferit printr-o organizație nonprofit locală. Pentru fiecare 1 dolar pe care îl economisește, programul contribuie cu 3 dolari. În termen de trei ani, are suficienți bani pentru a lansa o mică afacere de catering, primind în același timp instruire în educația financiară ca parte a programului.
Avenituri alternative
Programele guvernamentale și beneficiile angajatorilor te pot ajuta să economisești, dar banii tăi nu trebuie să se oprească aici. În timp ce conturile tradiționale cu avantaje fiscale protejează și cresc averea ta lent, platformele de crowdlending precum Maclear îți permit să pui o parte din economiile tale la lucru pentru a finanța progresul în lumea reală.
Maclear folosește scoruri avansate de credit pentru a conecta investitorii cu afaceri care altfel ar avea dificultăți în a accesa creditul - răspândind riscul între mulți susținători în timp ce oferă randamente competitive. Este o modalitate de a-ți menține banii în mișcare, nu doar stând într-un cont.
Strategii inteligente pentru aceste conturi
Acum să discutăm despre cum să folosești aceste conturi în mod înțelept.
1. Obțineți potrivirea angajatorului mai întâi
Banii gratis ar trebui să fie întotdeauna prioritatea ta. Dacă angajatorul tău potrivește contribuțiile 401(k), pune cel puțin suficient pentru a obține potrivirea completă. De unde altundeva poți obține un randament instantaneu de 100%?
2. Alege ordinea corectă
Iată o abordare comună care funcționează bine:
- 401(k) până la potrivirea angajatorului
- Maximizează-ți HSA-ul (dacă ai unul)
- Contribuiți la un IRA (Roth dacă sunteți eligibil)
- Puneți ce a rămas înapoi în 401(k) dvs.
3. Gândiți-vă la impozitele dvs.
Alegeți între tradițional și Roth, în funcție de situația dvs.:
- Alegeți Roth dacă: Sunteți tânăr, nu câștigați o sumă mare de bani încă sau credeți că impozitele vor fi mai mari când vă pensionați
- Alegeți tradițional dacă: Sunteți în anii de vârf ai câștigului și vă așteptați să aveți un venit mai mic la pensionare
4. Lăsați-l în pace
Retragerea banilor devreme dăunează în trei moduri. Plătiți impozite. Plătiți penalități. Și pierdeți toată acea creștere viitoare. Când schimbați locul de muncă, transferați vechiul 401(k) într-un IRA sau în planul noului angajator. Nu-l încasați.
Iată câteva greșeli pe care le fac oamenii:
- Nu obțineți întreaga potrivire a angajatorului – Aceasta este o sumă gratuită pe care o ratați
- Uitați de HSA-uri: Oamenii pierd ocazia de a avea singurul cont cu avantaj fiscal triplu
- Alegerea tipului greșit: Gândiți-vă la situația dvs. fiscală înainte de a alege tradițional sau Roth
- Jucându-vă prea în siguranță: Cu decenii până la pensionare, probabil aveți nevoie de investiții care pot crește
- Nu creșteți contribuțiile: Pe măsură ce câștigați mai mult, economisiți mai mult
Încheind
Vehiculele de economisire fiscală sunt puternice în construirea averii. Dar a începe acum este esențial – timpul este ingredientul necesar pentru ca o strategie să dea cu adevărat roade. Beneficiile devin mai bune pe măsură ce sunt eliberate de poverile fiscale. Chiar și sumele mici contează. Deschideți un cont, automatizați economiile și creșteți-le când este posibil. Ani mai târziu, veți fi atât de fericiți că le-ați protejat de impozite suplimentare.
Odată ce vehiculele dvs. de economisire funcționează, faceți-vă banii să lucreze pentru bine. Cu Maclear crowdlending, aveți ocazia să susțineți inițiative cu impact mare și să obțineți randamente constante – fără volatilitatea pieței de capital.