De ce valoarea de piață actuală contează mai mult decât valoarea contabilă în evaluările împrumuturilor
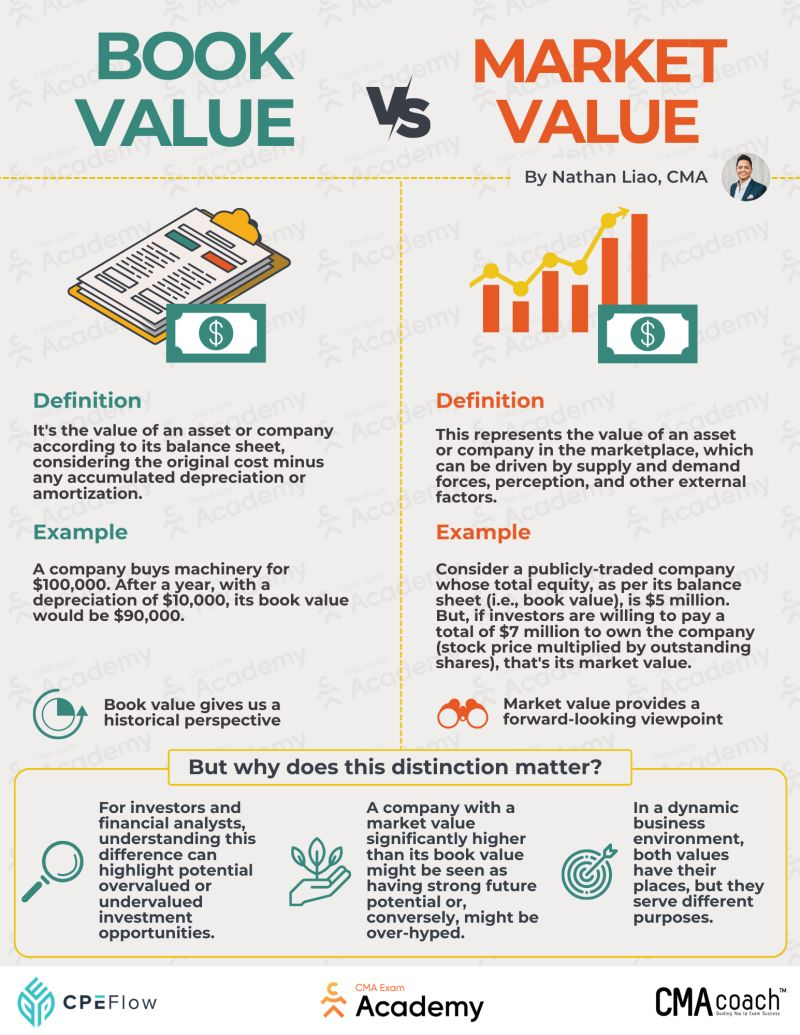
Valoarea contabilă în evaluările împrumuturilor
Aceasta a fost mult timp o metrică de bază în finanțele contabile și corporative. Reprezintă prețul de achiziție inițial al unui bun valoros minus pierderile în timp de pe bilanțul companiei. Cu toate acestea, vine cu unele probleme.
Cost istoric, nu realitate economică
Un obiect achiziționat acum câțiva ani – să zicem, o proprietate comercială, echipamente industriale sau un vehicul – poate să fi apreciat semnificativ din cauza cererii, îmbunătățirilor sau a unei locații strategice. Ar fi putut exista o penurie bruscă, așa cum a fost o lipsă de hârtie igienică pentru o vreme în timpul COVID, și pe măsură ce prețurile imobiliarelor cresc după gentrificare.
Sau ar putea fi redus brusc la o valoare totală nulă, așa cum s-a întâmplat cu DVD-urile când Red Box și Netflix au explodat. Cifrele contabile vechi pur și simplu nu pot captura aceste fluctuații, creând un decalaj între cifrele înregistrate în declarațiile financiare și potențialul real de lichidare.
Pasive necontabilizate
Elemente precum ipoteci, cerințe de întreținere sau costuri de conformitate reglementară pot reduce valoarea efectivă a bunurilor gajate.
Piețe emergente
Aici, discrepanța dintre finanțele originale și estimările actualizate poate fi deosebit de pronunțată. Uneori, obiectele intră brusc în cerere mare din cauza dezvoltării regionale, constrângerilor de ofertă sau expansiunii industriei. Acesta este adesea cazul tehnologiilor deja de succes în regiunile dezvoltate care devin populare mai târziu în regiunile în dezvoltare – cum ar fi proiectele de energie verde și companiile de tip buy-now-pay-later.
Astfel, finanțele documentate sunt o fotografie convenabilă, dar nu sunt perfecte.
Valoarea de piață actuală independentă
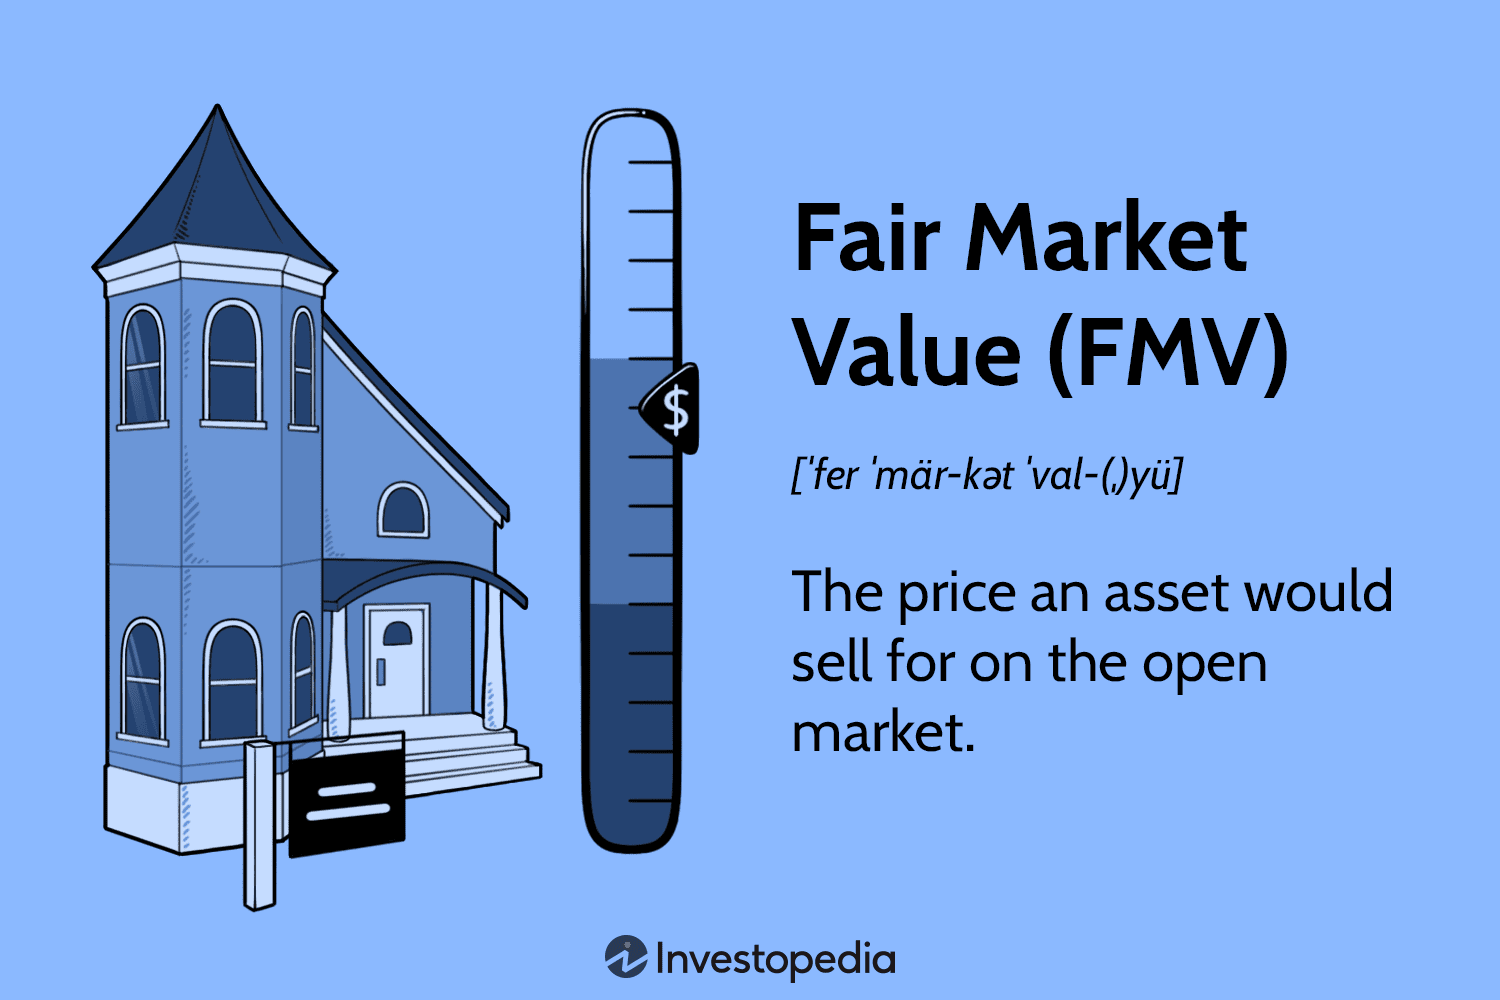
În finanțare, raportul LTV este una dintre cele mai critice metrici pentru evaluarea riscului. Acesta exprimă suma unei sume de bani în raport cu evaluarea a ceea ce o susține. În mod tradițional, unii finanțatori s-au bazat greșit pe cifre publice pentru a calcula LTV; cu toate acestea, o evaluare mai precisă provine din utilizarea prețului actualizat.
Reflectarea valorii economice reale
Considerați o mică companie de producție dintr-o economie emergentă care a achiziționat echipamente acum cinci ani. Cifrele sale mai vechi înregistrate ar fi putut să se deprecieze semnificativ, dar dacă cererea locală pentru acest tip de echipament a crescut sau dacă echipamentul a fost îmbunătățit, estimarea sa actualizată ar putea depăși cu mult valoarea inițială.
Evaluare independentă
Pentru a asigura obiectivitatea, evaluările independente sunt adesea utilizate pentru a determina valoarea actuală. Evaluatorii profesioniști evaluează starea, utilitatea și comparabilele economice ale obiectelor pentru a oferi o estimare realistă a ceea ce ar putea obține într-o vânzare. Evaluările independente oferă atât finanțatorilor, cât și încrederii că raportul LTV reprezintă cu exactitate susținerea financiară.
Alinierea cu împrumuturile structurate sau bazate pe etape
În modelele de împrumut structurat, cum ar fi finanțarea bazată pe etape sau pe repere, estimările noi devin și mai cruciale. Atunci când tranșele sunt acordate, în funcție de realizările operaționale, cunoașterea evaluării realiste a bunurilor gajate la fiecare etapă asigură că expunerea rămâne aliniată cu activele recuperabile. Acest lucru reduce riscul și ajută la menținerea transparenței pentru investitorii care evaluează potențialul de rambursare.
Cum diferențele dintre finanțele contabile și noile estimări afectează deciziile de crowdlending
Această distincție este critică pentru investitorii de crowdlending deoarece influențează direct riscul perceput și rentabilitatea potențială. Fondurile asigurate de active cu o estimare actualizată semnificativ peste cifrele publice pot justifica o finanțare mai mare sau rate de dobândă ușor mai mici, reflectând riscul efectiv mai scăzut.
Acest lucru este deosebit de pronunțat în sectoare cu apreciere rapidă sau actualizări bazate pe tehnologie. Echipamentele de producție, mașinile specializate sau proprietatea intelectuală pot crește în valoare după actualizări sau cerere crescută, în timp ce finanțele documentate continuă să se deprecieze pe hârtie. În mod similar, în imobiliare sau afaceri din economii în dezvoltare, creșterea economică locală sau proiectele de dezvoltare pot spori valoarea actuală a bunurilor gajate mult peste costul istoric.
Evaluarea strategiei împrumutatului
Planurile de creștere orientate spre viitor implică adesea achiziționarea de active noi sau îmbunătățiri de capital care cresc valoarea industriei. Concentrându-se pe proiecții și având documente ca dovadă, investitorii pot evalua mai bine dacă strategia unui împrumutat este credibilă și probabil să aibă succes, mai degrabă decât să se bazeze exclusiv pe cifre istorice care pot subestima capacitatea operațională. Acest lucru este deosebit de relevant pentru împrumuturile structurate sau bazate pe etape, unde fiecare tranșă necesită o acoperire actualizată.
Confuzia registrului public
O sursă frecventă de confuzie pentru investitori este discrepanța aparentă dintre datele registrului public și evaluările raportate pe platformele de împrumut. Registrul înregistrează de obicei cifrele contabile, care reflectă prețurile de achiziție istorice ajustate pentru deprecierea contabilă. Deși aceasta oferă o măsură standardizată, nu reprezintă neapărat evaluarea economică sau de lichidare actualizată a activului.
Organizațiile de crowdlending, în contrast, folosesc evaluări independente, actualizate pentru a estima susținerea obiectului. Această abordare se aliniază cu practicile standard de gestionare a riscurilor de credit și asigură că raportul LTV reflectă puterea reală a garanției în momentul în care împrumutul este acordat. Diferențele dintre cifrele registrului și evaluările platformei nu sunt, prin urmare, inconsistențe sau erori – ele derivă pur și simplu din utilizarea unor metodologii diferite.
La Maclear, fiecare proiect trece printr-o evaluare profesională efectuată de experți terți pentru a determina o evaluare actualizată. Dincolo de proiectele individuale, Maclear comisionează, de asemenea, evaluări independente ale propriei evaluări, menținând transparența și încrederea pentru investitori. Această abordare duală nu doar că se aliniază cu cele mai bune practici în gestionarea riscurilor de credit, dar oferă și un strat suplimentar de asigurare: investitorii știu că garanția este evaluată obiectiv, constant și în condiții reale.
Prin combinarea evaluărilor independente cu protecții structurale robuste, Maclear împuternicește investitorii să ia decizii informate, să optimizeze randamentele ajustate la risc și să participe cu încredere la oportunitățile de crowdlending. A facilitat peste 53 de milioane de euro în împrumuturi, toate susținute de garanții, în plus față de un fond de provizion pentru protecție, cu o rată de respingere de aproape 90%, oferind până la 15% dobândă pentru finanțare doar pentru cele mai solide proiecte.
Scenarii de impact LTV
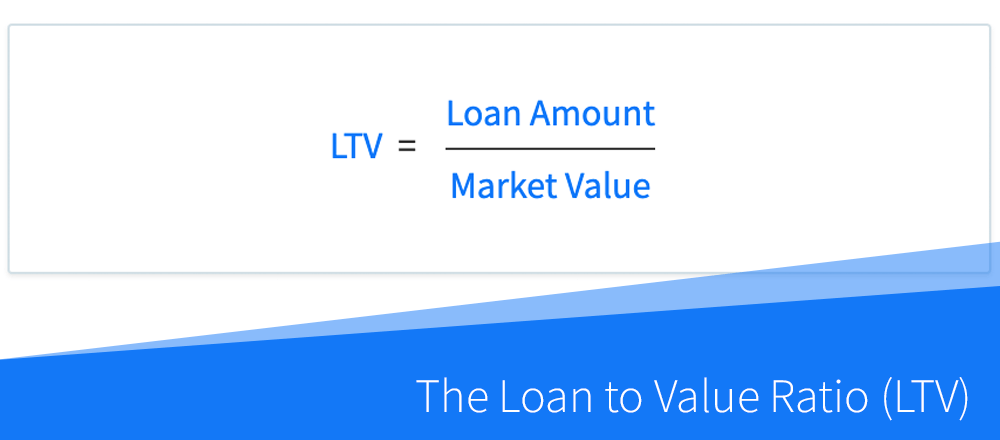
Raportul împrumut-valoare este calculat pe baza sumei unui împrumut acordat împărțit la evaluarea estimată a garanției. Cu cât prima este mai mare în raport cu cea din urmă, cu atât riscul pentru emitent este mai mare.
Retailer
Să presupunem că un retailer caută un împrumut de 500.000 de euro pentru a-și extinde operațiunile, oferind un depozit de 5.000 m² în București pentru a-l susține. Proprietatea a fost achiziționată acum 10 ani pentru 400.000 de euro, iar deprecierea contabilă reduce valoarea contabilă în registrul public la 350.000 de euro. Între timp, imobiliarele comerciale locale au crescut, iar o evaluare independentă astăzi estimează proprietatea la 580.000 de euro datorită cererii puternice, ofertei limitate și recentelor îmbunătățiri ale infrastructurii din apropiere.
- LTV eronat: 500 € / 350 € = 143% → indică faptul că împrumutul este supraîndatorat; un creditor care se bazează exclusiv pe finanțele contabile ar putea să-l respingă.
- LTV conform evaluării actuale: 500 € / 580 € = 86% → reflectă un nivel realist și sigur de susținere, consistent cu cele mai recente condiții.
Fabrica
Imaginați-vă că un mic producător de tacâmuri solicită un împrumut de 200.000 de euro. Bilanțul companiei listează echipamentele la o valoare contabilă de 180.000 de euro după contabilizarea deprecierei. Cu toate acestea, mașinile au fost recent actualizate și sunt în mare cerere pentru revânzare, cu o estimare actualizată de 250.000 de euro.
- LTV eronat: 200 € / 180 € = 111% → semnal de risc ridicat.
- LTV folosind evaluarea actuală: 200 € / 250 € = 80% → risc scăzut până la moderat, reflectând cu exactitate potențialul de lichidare.
Aici, cifrele contabile subestimează valoarea economică reală a obiectului de susținere, ceea ce ar putea induce în eroare investitorii sau finanțatorii cu privire la securitatea susținerii.
Vehicule
O companie de logistică solicită un împrumut de 50.000 € garantat de două camioane. Cifrele înregistrate arată 60.000 €, reflectând deprecierea pe parcursul a trei ani, dar evaluarea actualizată este de 45.000 € din cauza saturației și a cererii mai lente de revânzare.
- LTV eronat: 50 € / 60 € = 83% → pare relativ sigur.
- LTV folosind evaluarea actuală: 50 € / 45 € = 111% → supraîndatorat, indicând un risc mai mare pentru emitent.
Acest scenariu demonstrează rezultatul opus: valoarea contabilă a supraestimat puterea garanției, expunând investitorii la pierderi neașteptate dacă operațiunea eșuează.
Concluzie
Importanța diferenței dintre valoarea contabilă și evaluarea actuală nu poate fi subestimată atunci când vine vorba de acordarea împrumuturilor. Cifrele documentate mai vechi oferă o imagine de ansamblu istorică, bazată pe contabilitate a unui activ, dar adesea nu reușesc să reflecte adevăratul său potențial economic sau de lichidare. Pentru investitorii în crowdlending, bazarea exclusiv pe cifrele contabile poate subestima sau supraestima riscul, ceea ce poate duce la decizii proaste. Evaluările independente, actualizate oferă o imagine realistă a puterii garanției.
Platformele precum Maclear exemplifică cele mai bune practici în acest sens. Fiecare proiect trece prin estimări profesionale, independente, iar Maclear chiar comisionează evaluări ale propriilor evaluări pentru a menține transparența și încrederea investitorilor. Prin combinarea unei evaluări riguroase a garanției cu protecții structurale, cum ar fi un fond de provizion, standarde ridicate de respingere și finanțare diversificată, bazată pe etape, Maclear împuternicește investitorii să participe cu încredere la oportunitățile de crowdlending.