Cum va remodela identitatea digitală evaluarea creditului și împrumuturile
18.09.2025
4 min
Actualizat: 26.10.2026
Dacă ați aplicat vreodată pentru un împrumut sau ați verificat scorul dvs. de credit, probabil ați simțit frustrarea unui sistem care pare blocat în trecut. Poate că ați plătit întotdeauna chiria la timp, ați acoperit facturile de utilități ca un ceas sau ați trimis bani acasă în mod regulat, dar se pare că nimic din toate acestea nu contează pentru capacitatea dvs. de a obține credit. Asta pentru că sistemul tradițional de credit se concentrează în principal pe un set restrâns de comportamente financiare. Dar acest lucru începe să se schimbe, datorită a ceva numit identitate digitală.<\/p>
Identitatea digitală nu este despre cuvinte la modă sau promisiuni futuriste. În schimb, este despre aducerea comportamentului dvs. din lumea reală în discuție. Este despre recunoașterea faptului că sunteți mai mult decât istoricul dvs. de utilizare a cardului de credit sau durata ipotecii dvs. Și pe măsură ce mai mulți creditori încep să îmbrățișeze această imagine mai largă, este probabil să vedem o schimbare mare în modul în care funcționează împrumuturile pentru milioane de oameni.<\/p>
Să descompunem acest lucru.<\/p>
În acest articol
Obiectivul restrâns al evaluării tradiționale a creditului
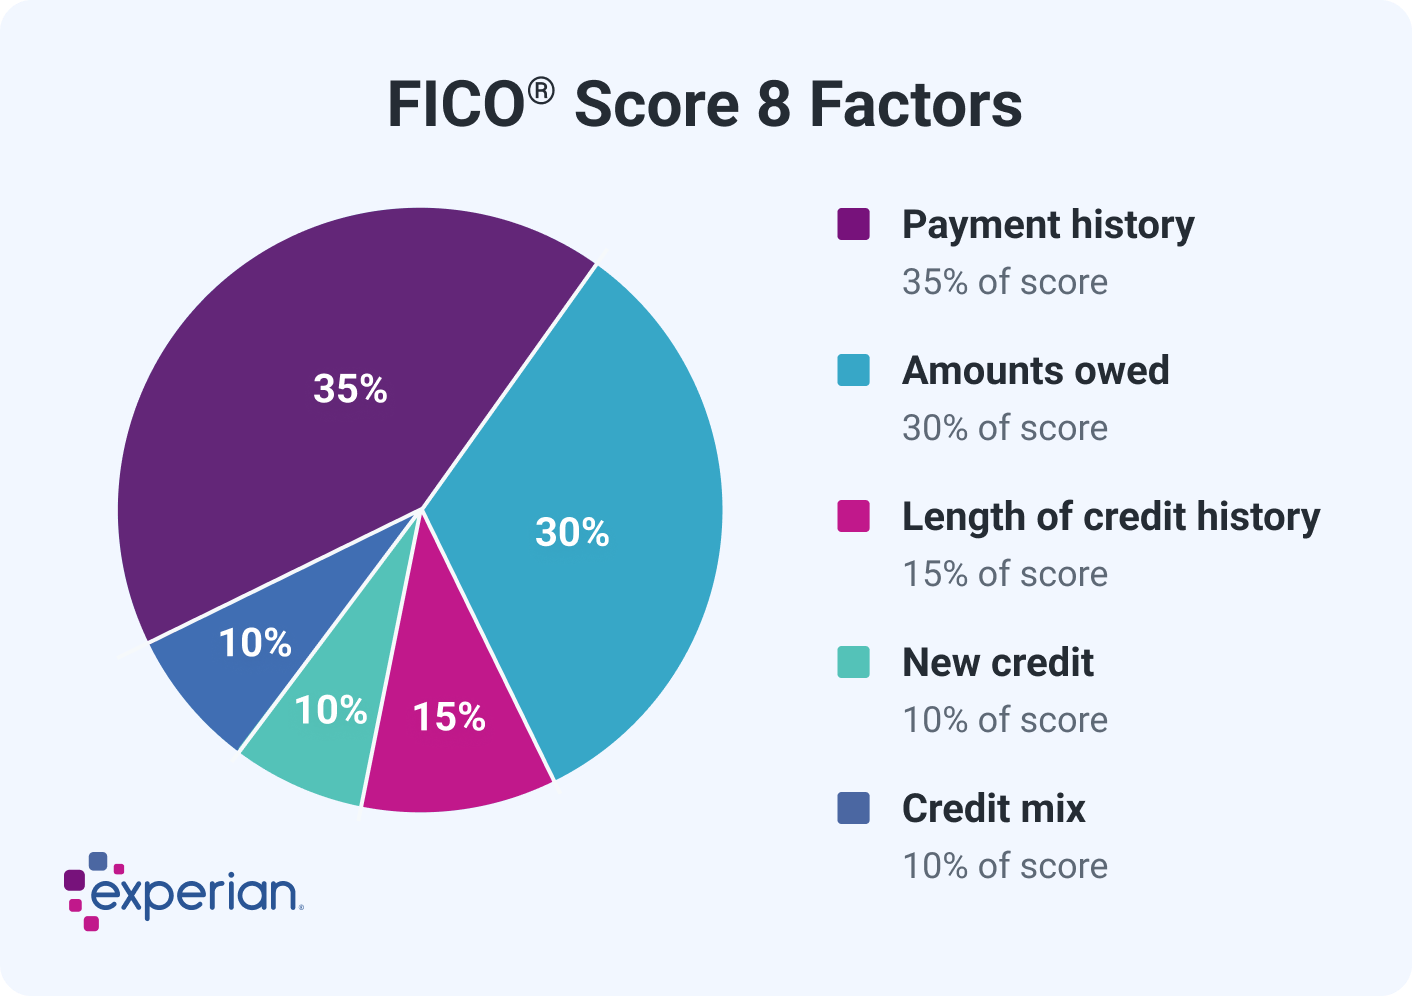
În modelul tradițional, scorul dvs. de credit este format din doar câțiva factori cheie, pe care High Radius i-a detaliat. Acestea includ istoricul plăților, utilizarea creditului, durata creditului, cererile de credit noi și combinația de conturi pe care le aveți. Mult noroc să obțineți un scor decent dacă sunteți tânăr sau nu ați folosit mult credit înainte. Este o sarcină dificilă, indiferent cât de responsabil sunteți.
Istoricul plăților și utilizarea creditului constituie un procent impresionant de 65% din scorul dvs. Dar ce se întâmplă dacă plătiți întotdeauna chiria la timp sau completați constant planurile de telefonie mobilă și date? Acestea nu contează. Cel puțin nu încă.
Identitatea digitală extinde imaginea
Acum imaginați-vă un model care include plățile dvs. de telefon mobil, facturile de utilități, istoricul chiriei și chiar comportamentul dvs. financiar online. Aici intervine identitatea digitală.
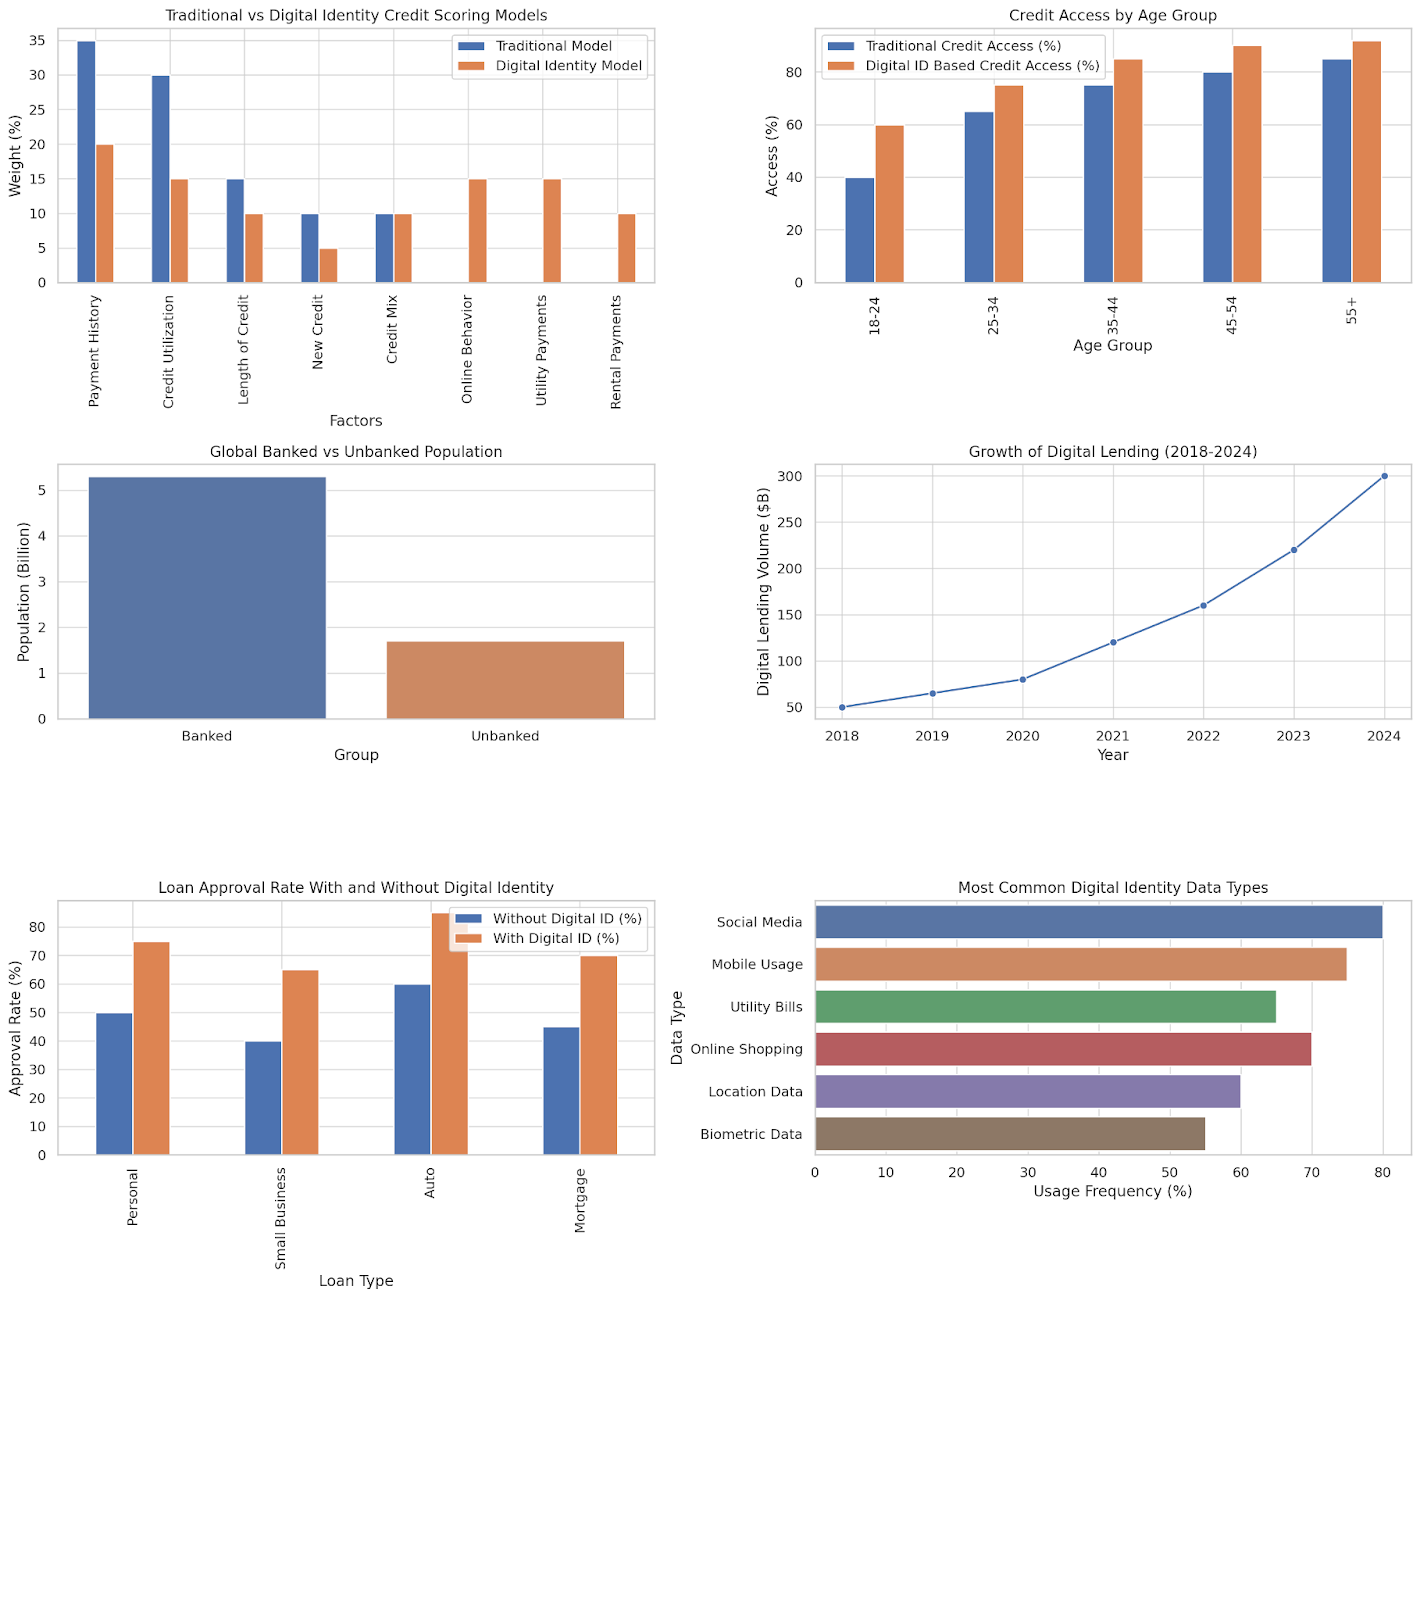
Graficul de mai sus arată o comparație între cât de multă greutate pune evaluarea tradițională a creditului pe date limitate versus cum modelele de identitate digitală distribuie acea greutate pe un set mai larg de comportamente. În modelul digital, lucruri precum plățile mobile și istoricul chiriei nu sunt ignorate. Departe de asta – ele sunt de fapt centrale.
Această viziune extinsă face posibilă evaluarea oamenilor mai corect, în special a celor care au fost lăsați în afara sistemului.
Accesul la credit pe grupe de vârstă
Tinerii adulți între 18 și 24 de ani suferă adesea cel mai mult. Nu au avut timp să construiască credit, dar asta nu înseamnă că sunt iresponsabili cu banii lor. Graficul de mai jos arată că doar 40% dintre persoanele din acea grupă de vârstă au acces la produse de credit tradiționale. Dar când luați în considerare identitatea digitală, acel număr crește la 60%.
Pentru grupa de vârstă 25-34, identitatea digitală crește accesul de la 65% la 75%. Aceasta este o schimbare majoră; una care ar putea duce la mai multă independență financiară mai devreme în viață.
Imaginea globală: 1,7 miliarde încă excluși
Să examinăm acum oamenii din întreaga lume dintr-un unghi mai larg. Există încă peste 1,7 miliarde de persoane fără cont bancar în lume. Aceasta indică faptul că nu au acces la sistemele financiare oficiale și la un cont bancar.
Aceasta este o populație considerabilă, iar o mare parte dintre ei dețin telefoane, utilizează bani mobili și efectuează plăți frecvente. Ei pur și simplu nu au o dovadă scrisă pe care evaluarea tradițională a creditului să o poată folosi. Identitatea digitală ajută la umplerea acestui gol, aducând date din viețile lor de zi cu zi și oferindu-le o voce financiară. Forumul Economic Mondial a detaliat limitările pe care le cauzează lipsa contului bancar pentru regiuni.
Ascensiunea împrumuturilor digitale
Așa cum te-ai aștepta, împrumuturile digitale cresc deja rapid. Încă din 2018, era o industrie de 50 de miliarde de dolari. Până în 2024, se preconizează că va ajunge la 300 de miliarde de dolari. O mare parte din această creștere provine din extinderea accesului la credit pentru persoanele care au fost anterior invizibile pentru bănci.
Acest lucru nu se întâmplă doar în SUA sau Europa. În țări precum Kenya, Columbia și India, creditorii digitali folosesc datele mobile și istoricul plăților pentru a evalua eligibilitatea pentru împrumut. Și funcționează. De fapt, investitorii încep să înlocuiască băncile în ceea ce privește furnizarea de împrumuturi. Una dintre modalitățile emergente de a face acest lucru este crowdlending.
În acest caz, un grup de investitori își împărtășesc riscul de a investi într-un anumit proiect, bucurându-se de rate de dobândă destul de atractive. Una dintre aceste platforme este Maclear, care, de asemenea, protejează astfel de investiții prin intermediul garanțiilor.
Rate de aprobat mai bune
Ratele mai mari de aprobat pentru împrumuturi sunt unul dintre cele mai semnificative beneficii ale identității digitale.
Ratele de aprobat variază pentru diferite tipuri de împrumuturi. Pentru împrumuturile personale, rata crește de la 50% fără o identitate digitală la 75% cu aceasta. Pentru împrumuturile pentru mici afaceri, este și mai dramatic, crescând de la 40% la 65%.
Acest lucru contează cu adevărat. Oamenii pot începe afaceri, pot cumpăra vehicule sau pot acoperi urgențele fără a trece prin obstacole nesfârșite. Aceasta înseamnă că sistemul de credit va deveni puțin mai uman.
Ce tip de date discutăm?
Deci, ce anume intră într-o identitate digitală?
Activitate pe rețelele sociale
Utilizarea mobilului
Facturi de utilități
Obiceiuri de cumpărare online,
Date de locație
Biometrie.
Niciuna dintre aceste date nu este deosebit de nouă, dar modul în care sunt folosite este. În loc să se concentreze doar pe datorii și rambursări, creditorii analizează tiparele de consistență și responsabilitate pe o gamă largă de comportamente.
Fără îndoială, există îngrijorări legate de confidențialitate. Nu toată lumea se simte confortabil cu utilizarea telefonului sau obiceiurile de cumpărare online fiind luate în considerare într-o decizie de împrumut. Dar cu măsurile de protecție potrivite, acest tip de date poate deschide noi oportunități, în special pentru persoanele care nu au avut niciodată acces la creditul tradițional.
Oameni reali, experiențe reale
Gândiți-vă la un designer freelancer care câștigă venituri neregulate, dar plătește întotdeauna facturile de telefon și internet la timp. Sau la un șofer de livrare care nu a ratat niciodată o plată a chiriei, dar nu are un card de credit. În vechiul sistem, ei sunt fantome. Cu toate acestea, în noul sistem, ei sunt demni de credit.
Asta este ceea ce schimbă cu adevărat identitatea digitală. Nu oferă doar băncilor mai multe date; le oferă oamenilor o șansă de a fi văzuți.
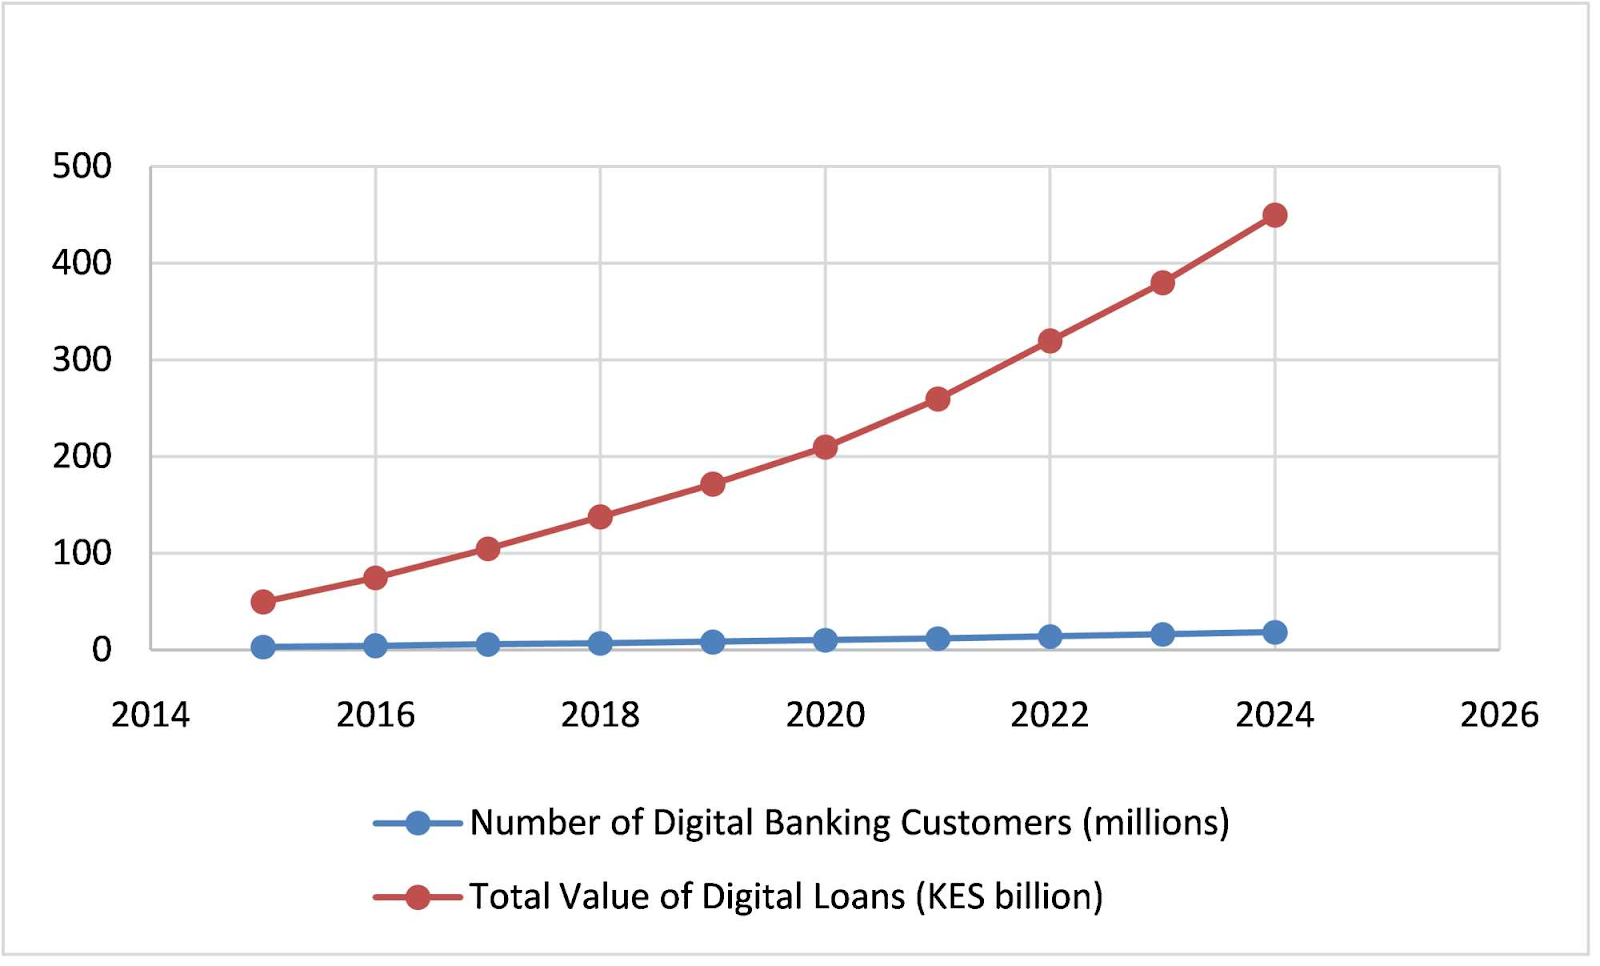
În plus, dacă doriți dovada că acest lucru funcționează, uitați-vă la Kenya. Platformele precum M-Pesa și Tala au schimbat regulile jocului. Milioane de oameni accesează acum credit prin telefoane mobile, cu decizii luate pe baza utilizării mobile, a tiparelor de rambursare și chiar a stabilității listei de contacte.
Și funcționează. Mici afaceri cresc. Nevoile de urgență sunt satisfăcute fără a împrumuta de la prieteni sau de la cămătari. Și ratele de rambursare? Sunt surprinzător de mari.
Provocări și ce urmează
Nu este totul simplu, desigur, altfel am construi castele în aer. Există întrebări legate de acuratețea datelor, consimțământ și standardizare. Cum ne asigurăm că informațiile utilizate sunt corecte și verificate? Cine decide ce comportamente sunt considerate „demne de credit”? Și ce se întâmplă dacă telefonul cuiva este furat sau amprenta digitală este incompletă?
Regulatorii încă își dau seama de asta. Cu toate acestea, direcția este clară: identitatea digitală devine o parte crucială a înțelegerii comportamentului financiar. Nu este vorba despre înlocuirea modelului vechi. În schimb, este vorba despre îmbunătățirea acestuia.
Ce altceva se poate schimba?
Când identitatea dvs. digitală devine parte din viața dvs. financiară, scorurile de credit sunt doar începutul. Iată ce altceva s-ar putea schimba:
Aprobări mai rapide ale împrumuturilor: Creditorii pot procesa aplicația dvs. în câteva minute, nu zile.
Rate de dobândă mai corecte: Dacă sunteți un risc scăzut, rata dvs. ar trebui să reflecte acest lucru – chiar și fără un istoric al cardului de credit.
Mobilitate globală: Imaginați-vă că puteți dovedi capacitatea dvs. de a obține credit atunci când vă mutați în altă țară, folosind doar profilul dvs. digital.
Oferte mai personalizate: Creditorii pot adapta produsele la comportamentul dvs., nu doar la venitul dvs.
Un viitor mai inclusiv
În esență, împrumutul este despre încredere. Și încrederea se construiește pe cunoașterea poveștii cuiva, nu doar a scorului său. Identitatea digitală ajută la povestirea acelei povești în întregime. Deschide ușa pentru milioane de oameni care au fost excluși, nu pentru că sunt riscanți, ci pentru că sistemul nu a reușit să înțeleagă cum să le citească viețile. Oferă creditorilor o modalitate mai bună de a înțelege riscul și debitorilor o șansă mai corectă de a reuși.
Dacă reușim, această schimbare ar putea remodela creditul și împrumuturile într-un mod care se simte mai uman. Vom realiza acest lucru; o factură mobilă, o plată de utilități și o amprentă digitală la un moment dat.
Dacă sunteți interesat să profitați de identitatea dvs. digitală pentru credit sau doriți să profitați de investițiile în crowdlending, Maclear este unul dintre vehiculele de frunte pentru a face acest lucru oriunde v-ați afla în lume.