În finanțe, cifrele spun o poveste — dar acea poveste depinde în întregime de context. Analiștii, finanțatorii și liderii de afaceri se bazează în mod obișnuit pe situațiile financiare istorice pentru a evalua performanța, a evalua riscul și a ghida deciziile de alocare a capitalului. Aceste înregistrări — situații de profit și pierdere, bilanțuri și rapoarte de flux de numerar — documentează ceea ce o companie a realizat în condiții specifice în trecut. Proiecțiile orientate spre viitor, în contrast, încearcă să estimeze ce s-ar putea întâmpla în viitor, pe baza investițiilor planificate, a schimbărilor operaționale și a condițiilor de piață anticipate.
La prima vedere, compararea cifrelor istorice cu prognozele pare un exercițiu analitic natural. Rezultatele istorice oferă o bază concretă; proiecțiile indică direcția în care se îndreaptă o afacere. În realitate, însă, această comparație este rar atât de simplă pe cât pare. Rezultatele anterioare reflectă o afacere care funcționează în cadrul unui set specific de constrângeri — resurse limitate, infrastructură existentă, condiții de piață care s-ar putea să nu mai fie aplicabile. Proiecțiile reflectă ceea ce afacerea se așteaptă să devină, odată ce capitalul este desfășurat și inițiativele de creștere sunt în curs de desfășurare.
Cele două seturi de cifre măsoară, prin design, lucruri diferite. Folosirea uneia pentru a valida sau a discredita cealaltă — fără a ține cont de ceea ce s-a schimbat — duce la concluzii eronate.
De ce compararea rezultatelor financiare anterioare cu proiecțiile viitoare poate fi înșelătoare
Situații financiare istorice
Pentru investitorii în crowdlending, rezultatele financiare istorice sunt de obicei primul punct de referință atunci când evaluează un potențial împrumutător. Aceste înregistrări oferă o viziune retrospectivă asupra modului în care o afacere și-a gestionat operațiunile: veniturile generate, costurile controlate, profiturile realizate și datoriile servite pe o anumită perioadă.
Această informație ajută investitorii să evalueze disciplina operațională, solvabilitatea și capacitatea de rambursare. La prima vedere, pare să ofere o măsură fiabilă a riscului. În contexte de crowdlending, totuși, bazarea exclusiv pe datele istorice poate duce la o imagine semnificativ distorsionată a potențialului real al unui împrumutător. O dimensiune importantă asociată este de ce valoarea de piață actuală contează mai mult decât valoarea contabilă în evaluările împrumuturilor — aceeași logică care face ca rezultatele financiare anterioare să fie o metrică de încredere să nu se aplice în mod egal modului în care este evaluat colateralul.
Afaceri în stadiu de creștere
Spre deosebire de împrumuturile bancare tradiționale, crowdlendingul implică frecvent întreprinderi mici și mijlocii care operează în piețe emergente sau cu creștere rapidă — afaceri în care performanța anterioară poate reflecta o realitate operațională fundamental diferită. Mulți împrumutători caută finanțare tocmai pentru a executa planuri de creștere care nu au fost încă implementate.
O companie ar fi putut opera anterior cu echipamente limitate, o forță de muncă mai mică, un buget modest de marketing și o bază de clienți restrânsă. Cifrele de venit rezultate, deși scăzute, spun puțin despre capacitatea afacerii odată ce capitalul este desfășurat. Noi contracte, infrastructură modernizată sau capacitate de producție extinsă pot schimba substanțial traiectoria fluxului de numerar al unei companii — nimic din acestea neapărând în situația de venit a anului precedent. Cazul JINTEKI Ltd. ilustrează acest lucru bine: o afacere de producție în care planificarea disciplinată și o singură modernizare a capacității au deblocat o traiectorie de creștere fundamental diferită.
Distorsiuni ciclice și unice
Cifrele istorice, de asemenea, nu reușesc frecvent să capteze efectul tendințelor ciclice sau al evenimentelor non-recurente. Afacerile sezoniere — operatori de ospitalitate, producători agricoli, servicii bazate pe evenimente — vor arăta în mod natural venituri scăzute în perioadele de vârf, ceea ce poate distorsiona rezultatele anuale pentru investitori fără un context specific sectorului.
În mod similar, costurile extraordinare, cum ar fi reparațiile de urgență, cheltuielile de litigiu sau măsurile unice de conformitate reglementară, pot reduce semnificativ profitabilitatea într-un anumit an, fără a avea relevanță pentru capacitatea viitoare de rambursare a companiei. Alte afaceri amână intenționat recunoașterea veniturilor — lansând campanii de vânzări sau finalizând contracte după închiderea perioadei de raportare — ceea ce înseamnă că situațiile financiare recente pot subestima activ fluxul de numerar pe termen scurt.
Profituri contabile vs. flux de numerar disponibil
De asemenea, merită menționat că situațiile financiare istorice raportează performanța conform convențiilor contabile care includ elemente precum provizioanele pentru amortizare și cheltuielile de amortizare. Aceste ajustări sunt importante pentru înțelegerea sănătății pe termen lung a afacerii, dar nu reflectă neapărat numerarul disponibil efectiv pentru a servi un împrumut. Un investitor concentrat exclusiv pe cifrele de profit raportate poate ajunge la concluzii diferite față de unul care examinează direct fluxul de numerar operațional. Înțelegerea raportului împrumut-valoare împreună cu metricile fluxului de numerar oferă o imagine mai completă a capacității reale de rambursare.
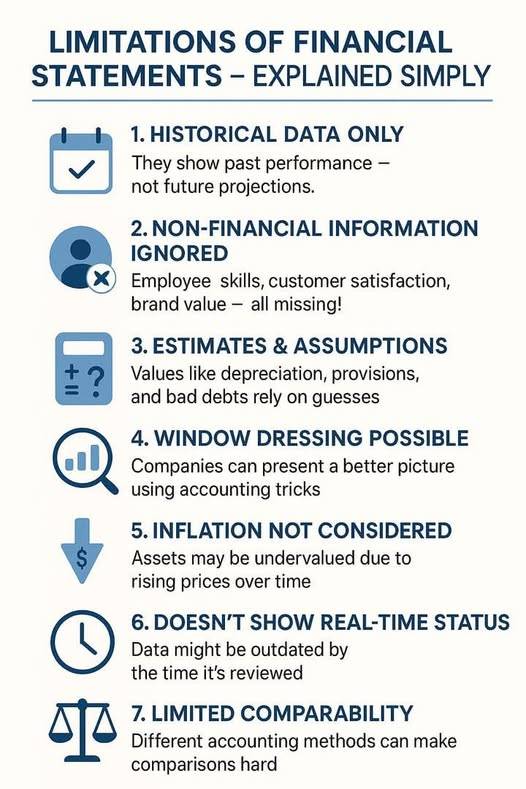
Proiecții orientate spre viitor
Proiecțiile încearcă să răspundă la o întrebare diferită: ce rezultate financiare pot fi așteptate în mod realist în următoarele luni sau ani? Ele încorporează de obicei presupuneri despre volumele de vânzări crescute, eficiența operațională îmbunătățită, noi contracte cu clienți și economii de costuri din infrastructură sau procese modernizate.
Considerați o companie de producție din România care preconizează venituri mai mari în urma achiziționării de echipamente de producție suplimentare și semnării unui contract de distribuție pe termen lung. Niciunul dintre aceste dezvoltări nu ar apărea în conturile sale istorice, totuși ambele afectează direct capacitatea companiei de a genera numerar și de a-și îndeplini obligațiile de rambursare. O proiecție credibilă captează această realitate orientată spre viitor într-un mod în care un bilanț din urmă cu doi ani pur și simplu nu poate.
Finanțare etapizată și alinierea obiectivelor
Proiecțiile iau în considerare, de asemenea, momentul și fazarea inițiativelor de creștere — o considerație care devine deosebit de semnificativă în structuri în care finanțarea este eliberată în tranșe. Acolo unde fiecare etapă de finanțare este condiționată de atingerea unor obiective operaționale sau financiare specifice, proiecțiile orientate spre viitor permit investitorilor să evalueze dacă traiectoria de creștere a împrumutătorului se aliniază cu programul de rambursare la fiecare etapă.
Această granularitate temporală este ceva ce datele istorice pur și simplu nu pot oferi. Un set static de date financiare din anii anteriori spune unui investitor unde a fost o companie; o proiecție bine construită, legată de obiective verificabile, îi ajută să înțeleagă unde se îndreaptă — și dacă drumul este credibil. Rambursarea WBW Trades Stadiul 3 este un exemplu concret al acestei structuri în practică: fonduri eliberate în etape, fiecare legată de progresul operațional demonstrat, cu rambursarea completă livrată la timp.
Limitele proiecțiilor
Cu toate acestea, proiecțiile poartă o incertitudine inerentă. Ele se bazează pe presupuneri despre condițiile de piață, capacitatea de execuție și comportamentul împrumutătorului — toate acestea putând să se schimbe. Investitorii ar trebui să evalueze critic dacă presupunerile care stau la baza veniturilor și fluxului de numerar prognozat sunt susținute de contracte semnate, aranjamente de aprovizionare confirmate, acces la echipamentele necesare și planuri operaționale realiste. Întrebarea relevantă nu este dacă cifrele de titlu arată atractiv, ci dacă împrumutătorul are capacitatea de a executa planul pe care l-a descris. Aici este exact locul unde sistemul de evaluare a împrumutătorilor Maclear AAA-to-D adaugă valoare analitică — oferind un cadru standardizat pentru evaluarea riscului de execuție alături de proiecțiile financiare.
Cum variază dinamica creșterii în funcție de sector
Nu toate industriile răspund la finanțare sau inițiative de creștere în același mod. În unele sectoare, rezultatele istorice sunt un predictor deosebit de slab al fluxului de numerar viitor — și înțelegerea acestei distincții este esențială pentru decizii de investiții informate.
Producție
Companiile din acest sector pot arăta venituri istorice modeste dacă au operat anterior cu echipamente limitate sau linii de producție sub capacitate. O singură modernizare a echipamentului, o schimbare către o nouă linie de produse sau intrarea pe o piață adiacentă pot crește dramatic producția și profitabilitatea. Proiecțiile post-finantare în acest sector pot depăși legitim și substanțial rezultatele anului precedent.
Tehnologie
Companiile de software și servicii digitale raportează adesea venituri istorice scăzute în etapele timpurii de dezvoltare, când achiziția de clienți este limitată și potrivirea produs-piață este încă în curs de stabilire. Odată ce un produs ajunge la lansarea comercială sau un contract semnificativ este asigurat, veniturile pot crește rapid cu costuri incrementale minime. În acest context, cifrele istorice nu doar că subestimează potențialul viitor — ele pot induce în eroare activ dacă sunt tratate ca o bază de încredere.
Agricultură și turism
Aceste sectoare sunt caracterizate prin variații sezoniere pronunțate. Veniturile se concentrează în perioade specifice ale anului, creând rezultate care par dezechilibrate atunci când sunt privite în izolare. În cadrul acestor sectoare, diferențele regionale contează, de asemenea: afacerile care operează în piețe emergente cu creștere rapidă pot experimenta o expansiune rapidă odată ce capitalul este desfășurat, în timp ce afacerile comparabile din piețele mature tind să prezinte modele de creștere mai previzibile, dar mai lente.
Relevanța performanței istorice, pe scurt, depinde întotdeauna de sector. Aplicarea aceleași structuri analitice în medii operaționale fundamental diferite duce la concluzii inconsistente și adesea înșelătoare.
Un cadru de evaluare mai eficient
Pentru investitorii în crowdlending, cheia pentru o decizie informată nu constă în alegerea între datele istorice și proiecții, ci în înțelegerea modului de a folosi ambele în combinație — fiecare ca o lentilă distinctă asupra riscului împrumutătorului, capacității de rambursare și potențialului de creștere.
Rezultatele financiare istorice sunt cel mai bine utilizate pentru a evalua disciplina operațională și fiabilitatea de bază. Tendințele veniturilor, marjele de profit, stabilitatea fluxului de numerar și gestionarea datoriilor istorice ajută toate la identificarea dacă o afacere a demonstrat o gestionare financiară solidă. Această analiză poate scoate la iveală semne de avertizare timpurie — sau poate confirma un istoric de gestionare solidă — înainte ca capitalul să fie angajat.
Proiecțiile, pe de altă parte, ar trebui evaluate pentru plauzibilitate și suport probator. Investitorii ar trebui să întrebe nu doar dacă cifrele arată promițător, ci dacă sunt fundamentate în contracte confirmate, acces la echipamente, un orar operațional realist și un plan de execuție coerent. Compararea capacității de rambursare prognozate cu performanța anterioară este semnificativă doar atunci când contextul temporal și operațional al ambelor este clar înțeles.
Platformele precum Maclear sunt concepute special pentru a umple acest gol. Printr-un model de finanțare etapizată, fondurile sunt eliberate în tranșe legate de obiective operaționale verificate, asigurându-se că împrumutătorii pot demonstra progresul înainte de a primi capitalul ulterior. Această structură reduce riscul de a se baza excesiv pe proiecții neverificate, prevenind în același timp ca subperformanța istorică să distorsioneze evaluarea afacerilor care sunt cu adevărat în modul de creștere. Combinată cu colateralul de susținere, un fond de provizion și un sistem transparent de evaluare a creditului AAA-to-D, această abordare oferă investitorilor atât protecția, cât și claritatea contextuală necesară pentru a lua decizii de alocare încrezătoare — așa cum este demonstrat în prima caz de neplată Maclear, care s-a încheiat cu o recuperare de 100% a capitalului.
Concluzie
Compararea rezultatelor financiare istorice cu proiecțiile orientate spre viitor nu este un exercițiu simplu — și tratarea acesteia ca atare este o sursă comună de eroare analitică. Situațiile financiare istorice oferă o perspectivă valoroasă asupra modului în care o afacere a gestionat resursele, a navigat provocările operaționale și a menținut disciplina financiară în timp. Ele dezvăluie modele de fiabilitate și gestionare a riscurilor pe care niciun investitor nu ar trebui să le ignore.
Proiecțiile, totuși, reprezintă un tip fundamental diferit de informație: o încercare de a capta potențialul, schimbarea planificată și oportunitățile pe care o afacere nu a avut încă resursele pentru a le urmări. Înțelegerea distincției — și știind cum să cântărești fiecare tip de date în mod corespunzător — este ceea ce separă alocarea de capital informată de analiza financiară superficială.
Platformele precum Maclear sunt construite în jurul acestui principiu. Cu un model de finanțare etapizată, două straturi structurale de protecție pentru investitori și randamente de până la 15%, Maclear combină evaluarea riguroasă a performanței istorice cu o evaluare orientată spre viitor a potențialului împrumutătorului — oferind transparență și supraveghere în fiecare etapă a ciclului de viață al investiției.
Întrebări frecvente
Întrebări frecvente
De ce nu pot compara pur și simplu veniturile anterioare ale unui împrumutător cu veniturile lor prognozate? ▼
Pentru că cele două cifre măsoară lucruri fundamental diferite. Venitul istoric reflectă ceea ce o afacere a realizat în cadrul unui set specific de constrângeri — echipamente limitate, o echipă mai mică, o bază de clienți restrânsă. Venitul prognozat reflectă ceea ce afacerea se așteaptă să realizeze odată ce aceste constrângeri sunt eliminate și noul capital este desfășurat.
Tratarea lor ca fiind direct comparabile ignoră transformarea operațională pe care finanțarea este menită să o permită. Rezultatul este o comparație între mere și portocale care poate duce fie la respingerea nedreaptă a împrumutătorilor viabili, fie la o încredere nejustificată în cei slabi.
Sunt încă utile rezultatele financiare istorice? ▼
Absolut — ele servesc un scop diferit. Situațiile financiare istorice sunt instrumentul potrivit pentru evaluarea disciplinei operaționale și fiabilității de bază: cum a gestionat afacerea costurile, a servit datoriile și a navigat perioade dificile. Ele dezvăluie modele de prudență financiară — sau semne de avertizare — pe care niciun document orientat spre viitor nu le poate replica.
Cheia este utilizarea lor ca o lentilă printre mai multe, mai degrabă decât ca baza principală pentru o decizie de finanțare.
Ce face ca o proiecție să fie credibilă în comparație cu una speculativă? ▼
O proiecție credibilă este fundamentată pe dovezi verificabile, nu doar pe presupuneri. Investitorii ar trebui să caute:
- Contracte semnate cu clienți sau distribuitori
- Acces confirmat la echipamente, facilități sau lanțuri de aprovizionare
- O cronologie operațională realistă care ține cont de perioadele de ramp-up
- Alinierea între fluxul de numerar prognozat și programul de rambursare
O proiecție care se bazează pe presupuneri optimiste fără suport documentar ar trebui tratată cu o prudență semnificativă, indiferent de cât de atractive apar cifrele de titlu.
Care sectoare sunt cele mai afectate de această problemă? ▼
Diferența dintre performanța istorică și cea prognozată tinde să fie cea mai mare în trei sectoare:
- Producție — unde o singură actualizare a echipamentului poate schimba dramatic capacitatea de producție și structura marjei
- Tehnologie — unde afacerile în stadiu incipient suportă costuri de dezvoltare ridicate și venituri scăzute până când un produs este lansat sau un contract major este semnat, după care creșterea poate fi rapidă
- Agricultură și turism — unde sezonalitatea pronunțată înseamnă că cifrele anuale subestimează sau supraestimează în mod obișnuit capacitatea reală a unei afaceri, în funcție de momentul în care se desfășoară perioada de raportare
În toate cele trei cazuri, aplicarea unui cadru analitic uniform fără context specific sectorului duce la concluzii nesigure.
Cum reduce finanțarea etapizată riscul de a te baza pe proiecții neverificate? ▼
Finanțarea etapizată leagă eliberările de capital de repere verificate — ceea ce înseamnă că investitorii nu se angajează la întreaga sumă a împrumutului dinainte, bazându-se doar pe performanța prognozată. În schimb, fiecare tranșă ulterioară este deblocat doar după ce împrumutătorul a demonstrat că etapa anterioară a fost executată conform planului.
Aceasta creează un ciclu continuu de feedback între proiecții și realitate: dacă planul de creștere al unui împrumutător este pe drumul cel bun, finanțarea continuă; dacă execuția este insuficientă, expunerea este limitată. Este o abordare structural mai solidă decât o evaluare unică pe o sumă globală bazată doar pe prognoze. Poți vedea acest model în acțiune în cazuri precum WBW Trades Stage 3, unde decontarea bazată pe repere a dus la rambursarea completă la timp.
Ce se întâmplă dacă un împrumutător intră în default în ciuda unei proiecții pozitive? ▼
Riscul de default există în orice mediu de împrumut, inclusiv acolo unde proiecțiile sunt bine susținute. Întrebarea relevantă este ce protecții structurale sunt în vigoare atunci când se întâmplă. Pe Maclear, se aplică două straturi de protecție: garanții pentru fiecare proiect și un fond de provizion care poate fi activat în scenarii de recuperare.
În primul caz de default de pe Maclear, 100% din capitalul investitorilor a fost recuperat — un rezultat al aplicării garanțiilor, nu al norocului. Acest rezultat ilustrează de ce măsurile de protecție structurale contează la fel de mult ca și calitatea proiecțiilor subiacente.
Cum ajută sistemul de evaluare a creditului Maclear investitorii să evalueze împrumutătorii? ▼
Sistemul de evaluare a împrumutătorilor AAA-to-D de la Maclear oferă un cadru standardizat pentru evaluarea riscului de execuție — riscul ca un împrumutător să nu reușească să îndeplinească planul pe care proiecțiile lor îl descriu. În loc să lase investitorii să interpreteze documentele financiare brute, sistemul de evaluare sintetizează istoricul creditului, calitatea garanțiilor, pregătirea operațională și proiecțiile financiare într-o singură evaluare comparabilă.
Acest lucru face semnificativ mai ușor să evaluezi riscul în rândul împrumutătorilor, sectoarelor și geografii diverse și să construiești un portofoliu diversificat cu o înțelegere clară a profilului de risc al fiecărei poziții.