Aktivní vs Pasivní Investování: Klíčové Rozdíly Vysvětleny
Co je aktivní investování?
Aktivní investování je založeno na záměrném rozhodování: sestavování portfolií na základě výzkumu, předpovědí a úsudků o tom, které aktiva pravděpodobně překonají výkon v daném období, spíše než jednoduše kopírovat index.
Tento proces obvykle vedou profesionální manažeři podporovaní analytiky, kteří studují:
- Finanční výkazy a trendy zisků
- Makroekonomické podmínky a dynamiku sektorů
- Specifické události společnosti a konkurenční postavení
Cílem je identifikovat špatně oceněné příležitosti — situace, kdy trh může podceňovat vyhlídky společnosti nebo přehlížet vznikající rizika.
Běžné techniky zahrnují výběr jednotlivých cenných papírů, rotaci expozice mezi sektory a úpravu velikosti pozic na základě ekonomických očekávání. Tato flexibilita umožňuje portfoliím se během poklesů bránit nebo se soustředit na příležitosti s vysokou přesvědčivostí, když se podmínky zdají být příznivé.
Obchodní výměna je však skutečná. Konzistentní překonávání výkonu vyžaduje hlubokou odbornost, disciplinované načasování a toleranci k obdobím, kdy výsledky zaostávají za širším trhem. Pochopení toho, jak ekonomické cykly ovlivňují ceny aktiv, je zásadní — něco, co je podrobněji pokryto v našem článku o jak sladit svou investiční strategii s ekonomickými cykly.
Co je pasivní investování?
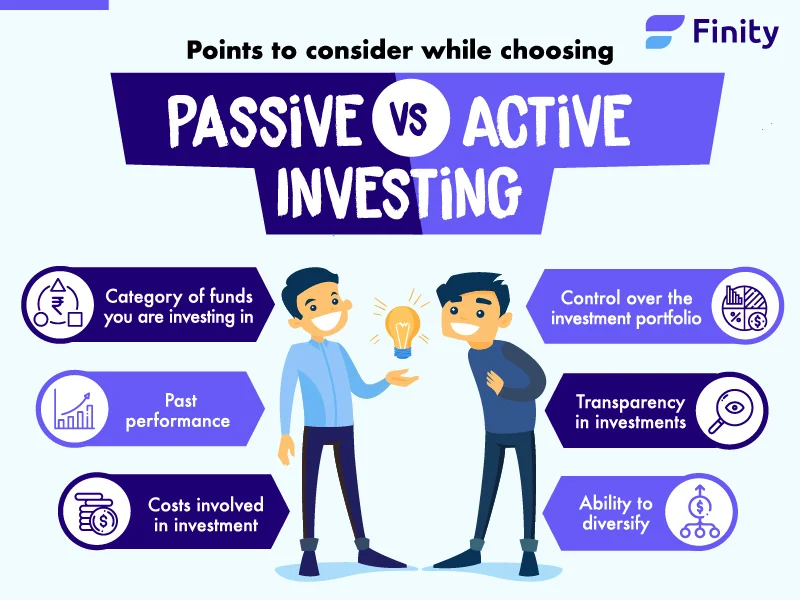
Pasivní investování má pravidlový, dlouhodobý pohled. Místo pokusu o předpověď vítězů nebo časté úpravy pozic jsou portfolia navržena tak, aby kopírovala výkon definovaného benchmarku — obvykle širokého tržního indexu.
Sledováním indexu tento přístup poskytuje okamžitou diverzifikaci napříč mnoha společnostmi nebo třídami aktiv. Držení se mění pouze tehdy, když se změní základní benchmark, což udržuje obrat nízký a snižuje potřebu neustálého dohledu. Základní filozofie tvrdí, že konzistentní identifikace špatně oceněných aktiv je obtížná a že tržní ceny již odrážejí většinu veřejně dostupných informací.
Tato struktura vyhovuje investorům, kteří si cení jednoduchosti, transparentnosti a minimální intervence. Omezením je absence flexibility: když trhy klesají, pasivní portfolia klesají v souladu s nimi, bez mechanismu pro snížení expozice.
Indexové fondy patří mezi nejpoužívanější nástroje pro tuto strategii. Pro praktického průvodce budováním dlouhodobého bohatství prostřednictvím nich se podívejte na náš článek o jak používat indexové fondy pro pasivní růst v průběhu času.
Nejčastější typy investičních nástrojů
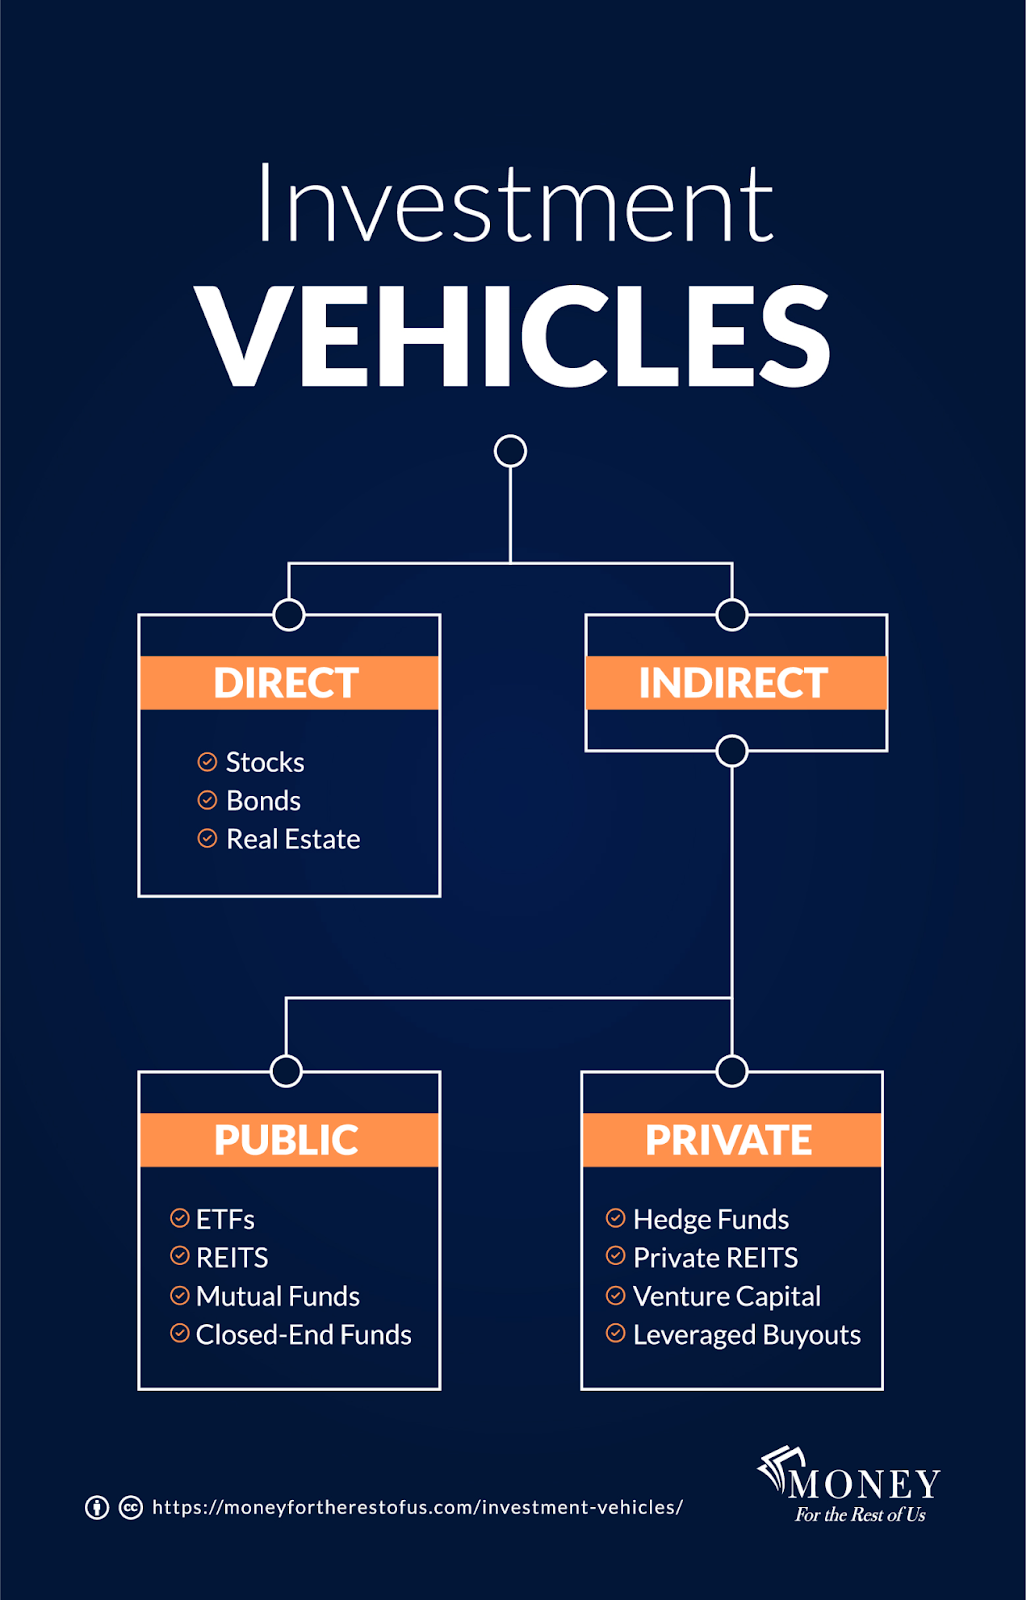
Investoři budují bohatství pomocí široké škály finančních nástrojů, přičemž většina domácností soustředí svá aktiva do malé skupiny známých kategorií.
Důchodové účty
Plány sponzorované zaměstnavatelem a individuální důchodové plány tvoří páteř dlouhodobého finančního plánování pro většinu domácností, přičemž přibližně 59 % lidí drží nějakou formu důchodového účtu.
Vlastnictví akcií
Držení jednotlivých společností umožňuje investorům cílit na konkrétní podniky nebo odvětví, i když to vyžaduje vyšší toleranci k volatilitě. Tento přístup vyhovuje těm, kteří chtějí mít přímou kontrolu nad svými držbami, místo aby se spoléhali na sdružené nástroje.
Podílové fondy
Odhaduje se, že podílové fondy mají přibližně 67 bilionů dolarů na celém světě, sedí mezi aktivním výběrem akcií a plně pasivními přístupy. Sdružováním kapitálu od mnoha přispěvatelů poskytují vestavěnou diverzifikaci a profesionální dohled — což je činí přístupnými pro investory, kteří chtějí tržní expozici bez správy každého rozhodnutí sami.
Digitální aktiva
Kryptoměny a další digitální aktiva získala v posledních letech významnou pozici. I když jsou stále méně běžná než tradiční držby, přitahují účastníky, kteří jsou přitahováni decentralizací, inovacemi a potenciálem asymetrických výnosů.
Alternativní půjčování a crowdlending
Crowdlending funguje jinak než tradiční třídy aktiv. Umožňuje projektům s dobrou úvěrovou historií zajistit financování mimo konvenční bankovní systém, přičemž riziko je rozloženo mezi více investorů a výnosy jsou generovány prostřednictvím krátkodobých, zajištěných půjček.
Maclear působí v této oblasti, spojující investory se zajištěnými podnikatelskými půjčkami v regulovaném švýcarském rámci. Platforma používá systém hodnocení AAA-to-D pro dlužníky založený na předních praktikách hodnocení úvěrů a udržuje rezervní fond, aby pomohla zmírnit riziko poklesu, zatímco cílí na výnosy až 15 % ročně. Na rozdíl od pasivní indexové expozice nebo spekulativního výběru akcií tento model generuje výnosy ve stylu pevných příjmů, které nejsou korelovány s výkonem akciového trhu.
Pro širší přehled o tom, kde se crowdlending nachází mezi netradičními třídami aktiv, se podívejte na náš průvodce alternativními investicemi a na náš podrobnější pohled na to, jak privátní dluh nahrazuje banky.
Úspory v hotovosti
Účty s vysokým výnosem a certifikáty o vkladu slouží k odlišnému účelu: uchování kapitálu a likvidity. Obvykle se používají pro nouzové fondy nebo cíle v blízké budoucnosti, nabízející skromné výnosy s minimálním rizikem nad rámec inflace.
Nákladový rozdíl mezi aktivními a pasivními strategiemi
Jedním z nejvýznamnějších faktorů, které tyto dva přístupy odlišují, jsou náklady. Portfolia postavená na častém rozhodování, výzkumu a obchodování přirozeně nesou vyšší náklady — poplatky za správu kompenzují profesionální dohled, zatímco transakční náklady se hromadí, jak se pozice upravují.
Strategie sledování indexu naopak fungují s minimální intervencí. Protože se držení mění zřídka a následují předem definovaná pravidla, provozní náklady zůstávají nízké. Tyto úspory se mohou na roční bázi zdát skromné, ale významně se kumulují během dlouhých investičních horizontů — přímo zlepšují čisté výnosy.
Poplatky jsou důležité, protože představují jednu z mála proměnných, které lze s jistotou kontrolovat. Výsledky trhu nejsou předvídatelné; náklady většinou jsou.
Hlavní akciové indexy: Referenční bod pro pasivního investora
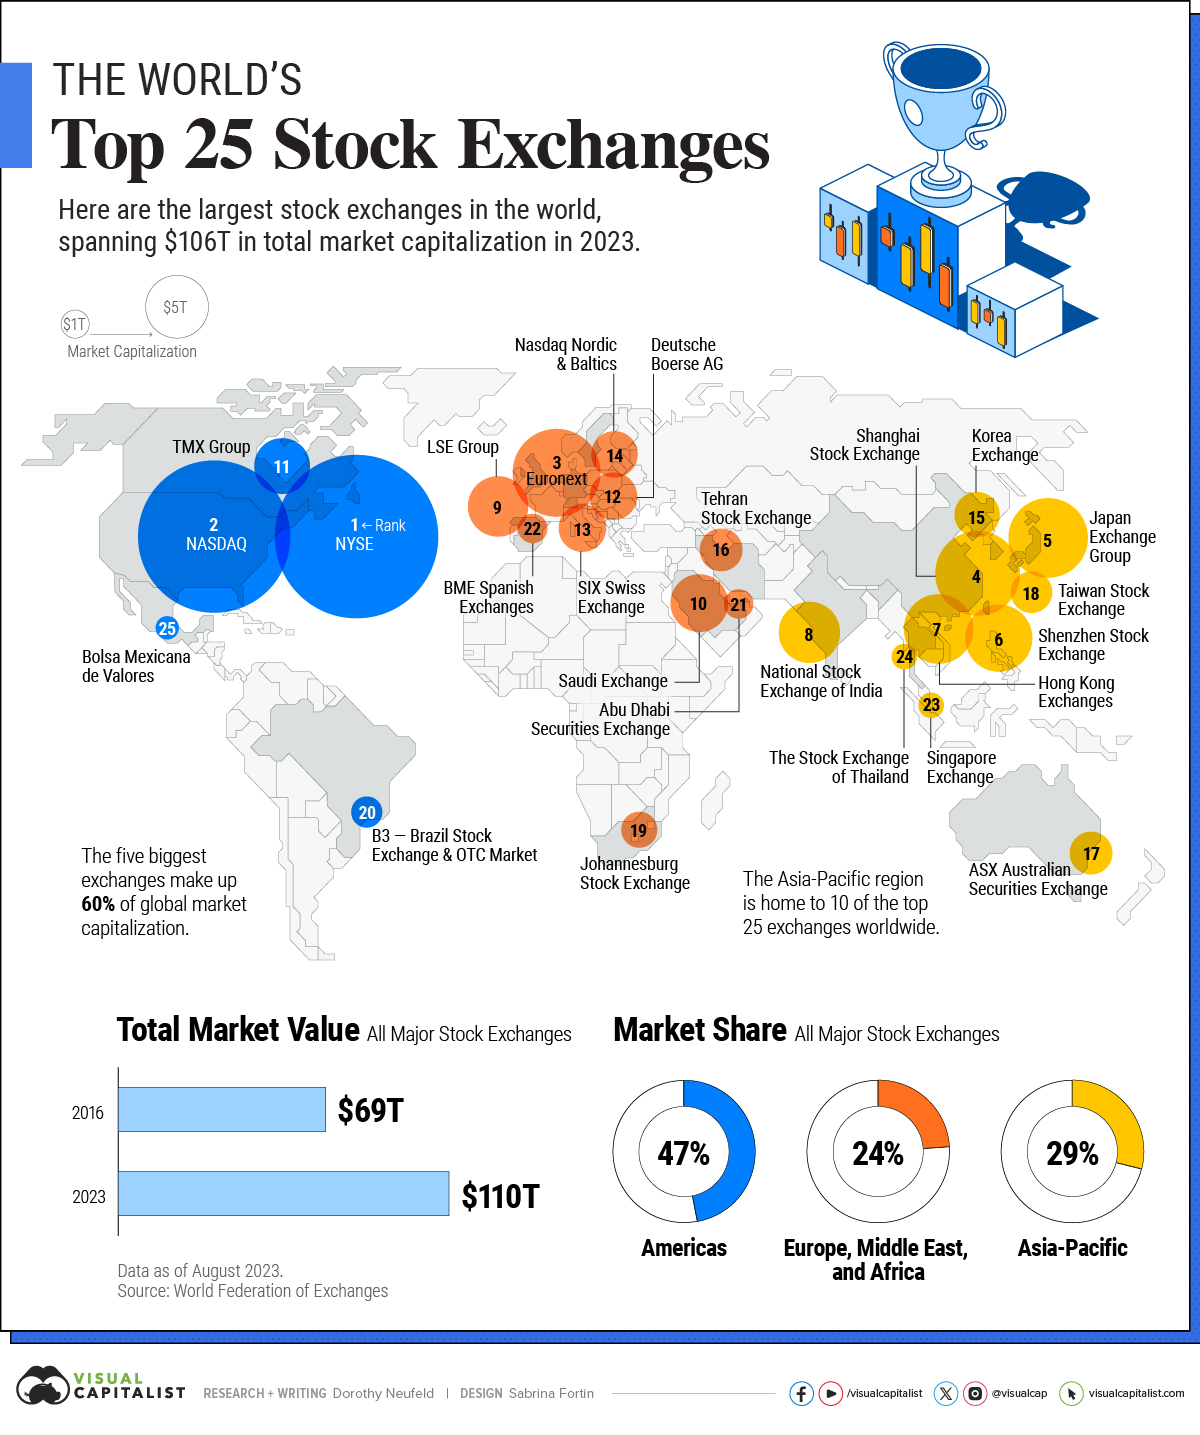
Pro investory preferující pasivní přístup je pochopení struktury hlavních benchmarků zásadní. Každý index odráží kombinovaný výkon svých základních společností, ale síly, které řídí každý benchmark, se mohou výrazně lišit.
S&P 500
Sledováním 500 největších veřejně obchodovaných amerických společností je S&P 500 jedním z nejširších ukazatelů amerického ekonomického zdraví. Je vážený podle tržní kapitalizace, což znamená, že jeho největší složky — převážně globální technologičtí lídři — mají nepřiměřený vliv na celkový výkon. Překvapení zisků, regulační změny nebo změny v poptávce spotřebitelů, které ovlivňují tyto firmy, mohou vlnit celým indexem.
Dow Jones Industrial Average
Dow sleduje pouze 30 velkých amerických společností, vybraných výborem spíše než podle velikosti, a je vážen podle ceny akcií, nikoli podle tržní hodnoty. Navzdory svým strukturálním rozdílům se obvykle pohybuje v souladu s širším americkým trhem v reakci na ekonomická data, firemní zisky a oznámení politiky.
FTSE 100
Hlavní index Velké Británie je soustředěn na finanční služby, energetiku a spotřební zboží. Protože mnoho jeho složek působí globálně, jeho výkonnost je méně vázána na domácí podmínky ve Velké Británii, než se zdá. Pohyby měn hrají významnou roli: slabší libra často zvedá index, protože zahraniční výnosy se přetvářejí na vyšší příjmy denominované v librách.
DAX
Hlavní benchmark Německa představuje relativně malou skupinu velkých, na export orientovaných společností. Silné euro může snížit mezinárodní konkurenceschopnost německých exportérů, což činí DAX obzvlášť citlivým na pohyby měn a změny v globální poptávce.
Daňové důsledky každé strategie
Aktivní strategie, které zahrnují časté nakupování a prodávání, generují více zdanitelných událostí — například rozdělení kapitálových zisků mohou vytvářet daňové povinnosti i v letech, kdy je celkový výkon portfolia skromný.
Proč mají pasivní strategie tendenci být daňově efektivnější
Přístupy s nízkým obratem odkládají zisky efektivněji. Protože se držby mění zřídka, kapitál se kumuluje, aniž by byl snižován ročními daňovými platbami. Když daně nakonec přijdou na řadu, je pravděpodobnější, že budou kvalifikovány pro dlouhodobé sazby, které jsou obvykle výhodnější.
Daňová efektivita se stává obzvlášť důležitou v zdanitelných účtech, kde opakující se rozdělení mohou tiše erodovat výnosy v průběhu času. Účty s daňovými výhodami snižují nebo eliminují tuto obavu, což činí styl správy méně významným z daňového hlediska.
Pro podrobný průvodce, jak si udržet více z toho, co vyděláte, ve všech strategiích, si přečtěte náš článek o daňově efektivním investování.
Často kladené otázky
Je jedna strategie objektivně lepší než druhá? ▼
Žádná z nich není univerzálně lepší. Aktivní strategie nabízejí flexibilitu a potenciál pro nadvýkonnost; pasivní strategie nabízejí nižší náklady, jednoduchost a daňovou efektivitu. Většina investorů těží z kombinace prvků obou.
Může alternativní půjčování, jako je crowdlending, nahradit aktivní nebo pasivní investování? ▼
Ne jako náhrada, ale jako doplňková alokace. Crowdlending generuje výnosy, které nejsou korelovány s akciovými trhy, což z něj činí užitečný diverzifikátor vedle obou tradičních strategií.
Jak inflace ovlivňuje pasivní investory konkrétně? ▼
Dlouhodobí pasivní investoři jsou obzvlášť vystaveni inflaci, která eroduje reálné výnosy. Pochopení, jak chránit a růst bohatství v inflacionárních prostředích, je pokryto v našem článku o jak inflace ovlivňuje dlouhodobé bohatství.
Jsou dividendové akcie strategií pasivního příjmu? ▼
Investování zaměřené na dividendy sdílí charakteristiky obou přístupů. Pro praktické rozdělení si přečtěte náš průvodce jak získávat pasivní příjem z dividendových akcií.
Závěr: Strategie je o sladění, ne o štítcích
Debata mezi aktivním a pasivním investováním často zjednodušuje složitější realitu. Dlouhodobý úspěch zřídka závisí na výběru jediné "správné" metody — závisí na sladění strategie s cíli, chováním, časovým horizontem a reálnými omezeními.
Náklady, riziková expozice, daňová efektivita, časová náročnost a emocionální disciplína všechny formují výsledky způsoby, které samotné headline výnosy nezachycují.
Mnoho investorů zjistí, že kombinace široké tržní expozice s selektivními, na příjem zaměřenými alokacemi vytváří odolnější strukturu. Diverzifikace napříč strategiemi — nejen aktivy — snižuje závislost na jakémkoli jediném zdroji výnosů. Pro praktický rámec si přečtěte naše průvodce jak diverzifikovat investice a nejlepšími strategiemi diverzifikace pro P2P půjčování.
Maclear představuje jeden způsob, jak rozšířit tento rámec za hranice tradičních trhů — nabízí přístup k soukromému, zajištěnému půjčování v regulovaném švýcarském prostředí. S fondem na krytí pozdních plateb, inovativním systémem hodnocení dlužníků, který odmítá až 90 % žadatelů, a výnosy až 15 % ročně, zaujímá v investiční krajině výjimečné místo.