Crowdlending v rozvojových ekonomikách: Příležitost nebo vykořisťování?
Slib crowdlendingu
Začněme s pozitivními stránkami a proč jsou lidé tak nadšení.
Přístup k úvěrům, kde banky chybí
V mnoha rozvojových zemích banky nejsou zrovna na dosah. Někteří lidé žijí hodiny daleko od pobočky, a i když se tam dostanou, možná nebudou mít potřebné dokumenty nebo důkaz o příjmu, které banky požadují. Žádný kreditní skóre? Žádná stálá práce? To je pro většinu bank těžké odmítnutí.
Tady může crowdlending zachránit situaci. Majitel malé firmy v Ghaně nebo Nepálu může získat půjčku od někoho, kdo žije na druhé straně světa; možná od učitele v Kanadě nebo studenta ve Švédsku. Najednou peníze proudí z bezprecedentních míst.
Pomoc malým podnikatelům
Většina lidí, kteří tyto platformy používají, nežádá o 50 000 dolarů na založení nějaké obrovské firmy. Jen se snaží získat pár stovek dolarů; dost na koupi šicího stroje, doplnění zásob v jejich malém obchodě nebo možná na koupi kozy. To nejsou luxusní výdaje. To jsou změny v životě.
Pro někoho, kdo se snaží postavit na nohy a stát se finančně nezávislým, může malá půjčka udělat velký rozdíl. Proto může crowdlending působit tak mocně.
Dobré pro věřitele
Ne každý věřitel je v tom jen proto, aby "dělal dobro." Lidé také hledají slušný výnos. A na tom není nic špatného. Na rozvojových trzích jsou úrokové sazby vyšší, což znamená, že věřitelé mohou vydělat více, než by získali, kdyby své peníze uložili na spořicí účet doma. Pro ně je to výhra-výhra: pomáhají někomu a vydělávají více.
Nevýhody
Ne všechno je hezké.
Brutální úrokové sazby
Tady je háček: zatímco crowdlending dává lidem přístup k půjčkám, ne vždy to znamená, že tyto půjčky jsou levné.
Někteří dlužníci nakonec platí opravdu vysoké úroky, jako 25–30 % nebo více. Zatímco věřitel vydělává slušný výnos, dlužník může být uvězněn v placení mnohem více, než očekával. Někdy jsou tyto sazby stejně špatné jako ty, které byste našli u podezřelých poskytovatelů půjček nebo staromódních lichvářů. Je to trochu ironické, protože to, co by mělo být spravedlivější, demokratickou alternativou.
Nedostatek regulace
Mnoho crowdlendingových platforem funguje v regulačních šedých oblastech, zejména v rozvojových ekonomikách. To znamená, že dlužníci nemusí být chráněni, pokud se něco pokazí. A věřitelé také nemusí být.
Tady přesně přichází Maclear. Jejich nástroje pro dodržování předpisů a řízení rizik pomáhají platformám budovat odpovědné struktury půjčování od prvního dne - ať už se orientujete v pravidlech AML, zákonech o spravedlivém půjčování nebo přeshraniční transparentnosti. Když je důvěra všechno, nemůžete si dovolit to podcenit.
Mocenské dynamiky a problém narativů
Tady je další věc, o které se ne vždy mluví: jak jsou dlužníci zobrazováni. Některé platformy ukazují profily dlužníků jako charitativní reklamy, "Seznamte se s Marií, potřebuje 500 dolarů na nákup semen pro svou farmu."
Ale tento způsob rámování může být problematický. Snižuje skutečné lidi s komplexními životy na příběhy navržené tak, aby tahaly za srdce, nebo ještě hůře, aby je proměnily v investiční "příležitosti." Je tenká hranice mezi pomocí a vykořisťováním.
Smíšený balíček
Podívejme se rychle na pár reálných příkladů, abychom lépe pochopili, jak to funguje.
Případ: Kiva v Latinské Americe
Kiva je jedna z nejznámějších neziskových crowdlendingových platforem. Byla chválena za to, že umožňuje běžným lidem půjčovat peníze s 0% úrokem dlužníkům po celém světě. Zní to úžasně, že?
Ale před několika lety byla kritizována, když lidé zjistili, že skutečné půjčky, které byly poskytovány, měly někdy úrokové sazby připojené až po skutečnosti.
Případ: Farmáři ve východní Africe
Takže byla tady crowdlendingová platforma, která byla spuštěna ve východní Africe, a myšlenka za tím byla skutečně podpořit malé farmáře tím, že jim pomůže získat půjčky na věci jako semena, nástroje a přípravu jejich půdy. Zpočátku to fungovalo opravdu dobře. Farmáři použili prostředky, sklizně se zlepšily a věci vypadaly lépe. Ale pak přišlo hrozné sucho.
Sklizně selhaly a najednou mnoho farmářů nemohlo splatit své půjčky. A tady se věci staly trochu drsnými. Platforma začala naléhat na splácení, i když mnozí dlužníci si původně plně neuvědomovali podmínky půjčky. Někteří se zaregistrovali, aniž by skutečně znali rizika.
Zanechalo to špatnou pachuť v ústech. Celá situace přiměla lidi přemýšlet: Byli věřitelé v tom, aby skutečně pomohli? Nebo šlo jen o to, vytáhnout výnos?
Takže, může být crowdlending prováděn správně?
Rozhodně, ale není to něco, co se stane náhodou. Vyžaduje to skutečné úsilí, chytrý design a spoustu záměru.
1. Buďte přímí a transparentní
Jedním z největších klíčů k etickému crowdlendingu? Buďte prostě upřímní. Dlužníci potřebují vědět přesně, co podepisují, a věřitelé by měli také rozumět skutečným rizikům. Žádné nesmysly s drobným písmem.
2. Spravedlivé úrokové sazby
Platformy musí chodit po tenké hranici mezi nabízením slušných výnosů a nezatěžováním dlužníků nehoráznými úroky. Některé to dělají dobře tím, že omezují sazby nebo spolupracují s místními partnery, kteří udržují věci spravedlivé.
3. Místní partnerství a vzdělávání
Když crowdlendingové platformy úzce spolupracují s důvěryhodnými místními organizacemi, obvykle mají lepší výsledky.
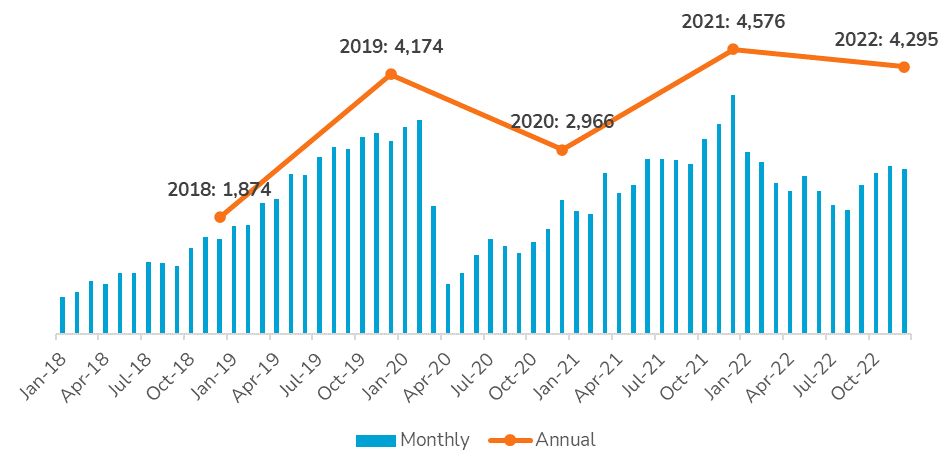
Takže, jaký je verdikt? Je crowdlending v rozvojových ekonomikách příležitostí nebo vykořisťováním?
Odpověď je: Záleží na tom.
Na svém vrcholu je to mocný způsob, jak dostat peníze do rukou lidí, kteří je potřebují, když je potřebují, za podmínek, které dávají smysl. Může to být posilující, důstojné a skutečný motor změny.
Na svém nejhorším se stává novým druhem finanční pasti, kde dobře mínění investoři neúmyslně profitují z boje někoho jiného.
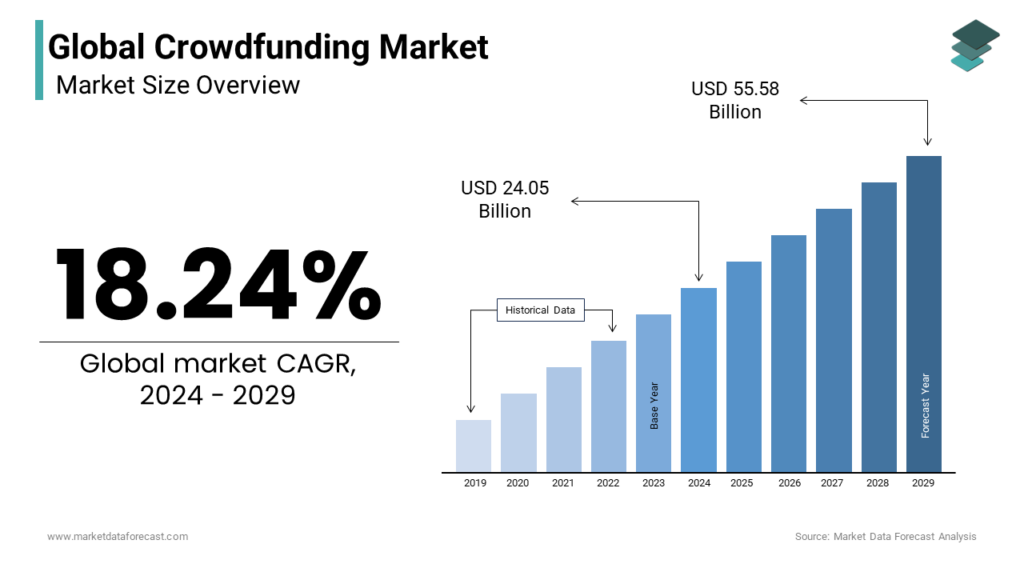
Závěrečné myšlenky: Půjčování s vědomím.
Crowdlending není sám o sobě dobrý nebo špatný. Je to jen nástroj. Ale jako každý nástroj může být použit k šíření prosperity nebo predace. Pokud uvažujete o zapojení, ať už jako věřitel nebo někdo, kdo spouští platformu, ptejte se na těžké otázky. Podívejte se za příběhy, které dělají dobře. Zkoumejte čísla. Přemýšlejte o širším obrazu.
Pokud budujete platformu pro crowdlending – nebo do jedné investujete – nenechte dobré úmysly selhat. Nástroje pro dodržování předpisů a řízení rizik společnosti Maclear vám pomohou nastavit silné základy od prvního dne, abyste mohli odpovědně růst, být před regulací, užívat si provize bez účtovaných úroků a skutečně udělat rozdíl.