P2P půjčování v Evropě: Rakousko, Itálie a Bulharsko vedou cestu
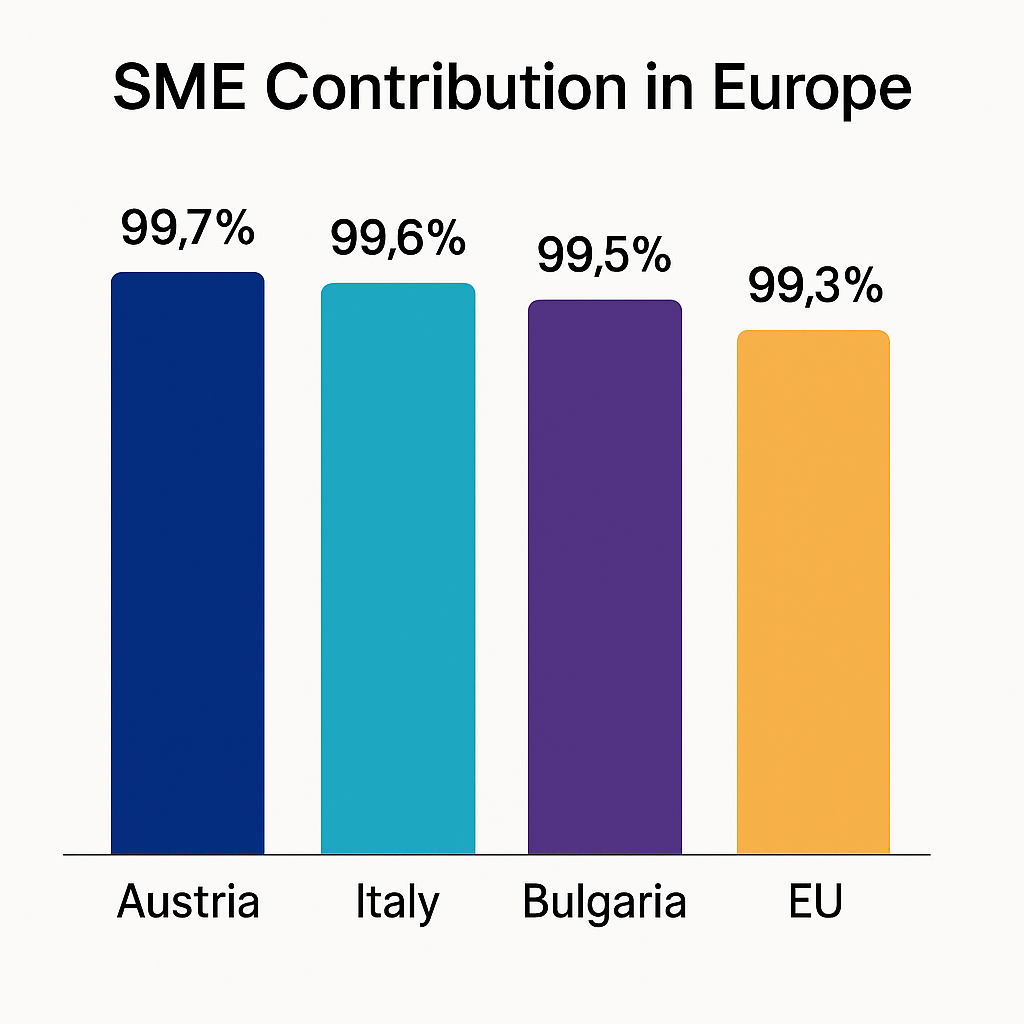
Rakousko: Hnízdo pro malé a střední podniky a fintech inovace
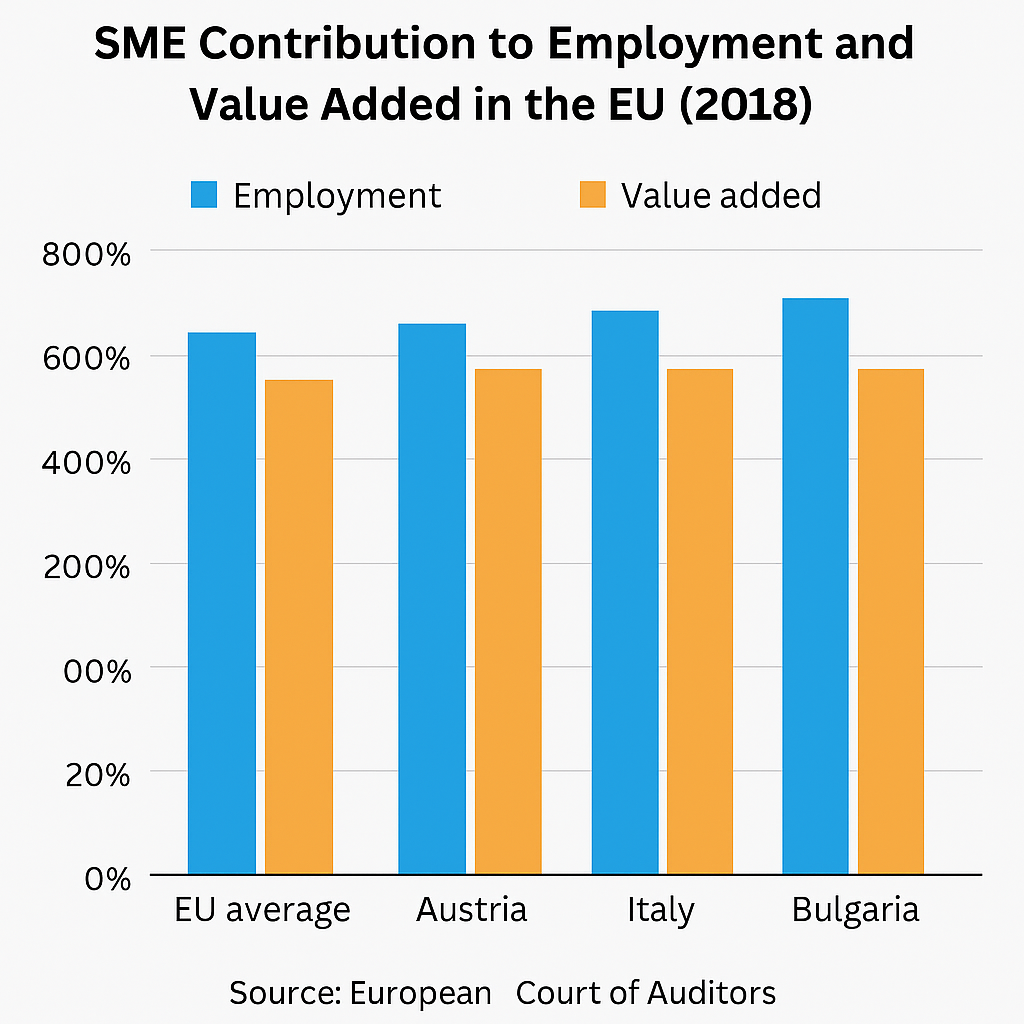
Více než 99 % všech podniků v Rakousku jsou malé a střední podniky, které mají silnou pozici v jejich ekonomice. Čím dál více těchto podniků hledá nové zdroje půjčování.
Rakouská vláda vytvořila podnikatelsky přátelské prostředí pro růst fintechu. Finanční tržní autorita (FMA) se rozhodla zavést regulační sandbox v roce 2020, kdy by společnosti s novými obchodními modely měly nejprve příležitost otestovat regulační sandbox. Tento program pomáhá iniciovat inovace a zároveň chránit spotřebitele.
Následně, v roce 2022, Rakousko schválilo Zákon o vymáhání crowdfundingových regulací, který přizpůsobil národní předpisy evropským crowdfundingovým regulacím. Taková harmonizace zajišťuje právně solidní P2P půjčovací platformy a zároveň zvyšuje důvěru investorů.
Rakousko je svůdným místem pro P2P půjčování díky přítomnosti silného sektoru malých a středních podniků a regulačnímu prostředí, které vyvažuje inovaci a dozor.
Itálie: Rychlý růst uprostřed ekonomických výzev
Trh v Itálii je podporován výjimečnou povahou tamní ekonomiky. Mnoho italských firem jsou rodinné malé a střední podniky, které pravidelně bojují o získání konvenčních bankovních úvěrů. Nicméně, peer-to-peer úvěry s flexibilními podmínkami pro firmy tam byly velmi populární.
Právní prostředí bylo zjednodušeno přijetím nařízení ECSP v Itálii. Počet autorizovaných crowdfundingových platforem, které existují v zemi, byl k červnu 2024 impozantních 33.
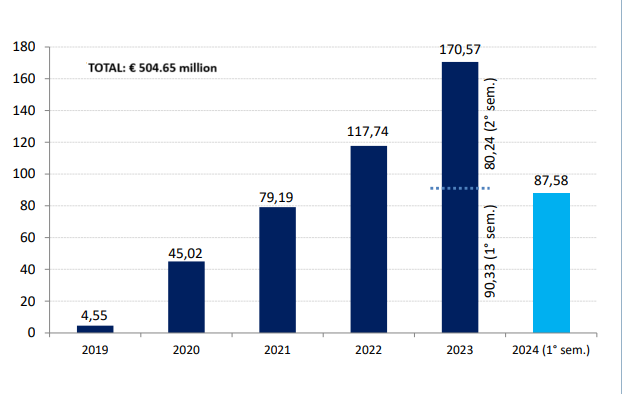
Během první poloviny roku 2024 přitáhly platformy pro přímé půjčování podnikům v Itálii 167,82 milionu eur, což je nárůst o 7,7 % oproti předchozímu období. Projekty v oblasti nemovitostí, zejména, vykázaly povzbudivý růst, protože byla nabídnuta roční úroková sazba 9,82 % na podnikatelské úvěry.
Očekává se, že italský trh alternativních půjček dosáhne do roku 2027 8 412,4 milionu USD a poroste s ročním složeným tempem růstu (CAGR) 8,8 % během let 2023–2027.
Bulharsko: Posilování startupů a venkovských podniků
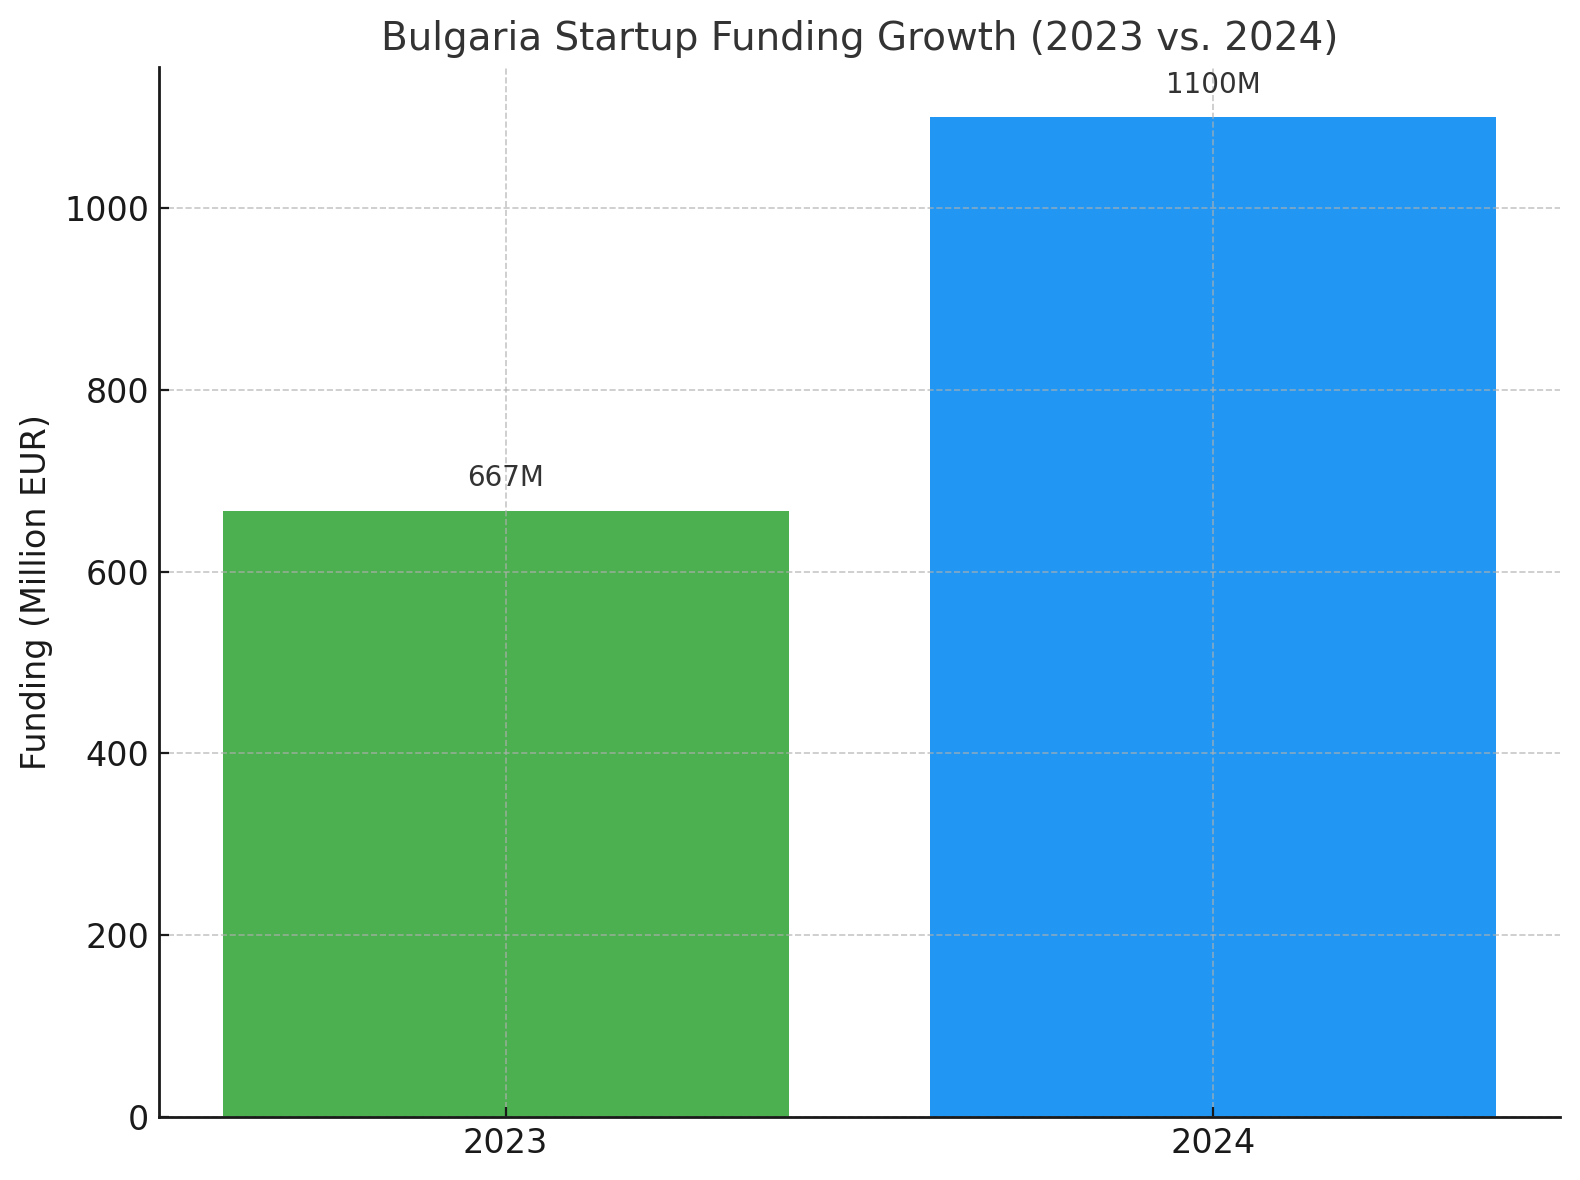
Bulharsko je novým rozkvétajícím centrem pro startupy v jihovýchodní Evropě a peer-to-peer půjčky jsou jádrem tohoto nového hnutí. V roce 2024 bulharští startupy získaly 1,1 miliardy eur, což je nárůst o 65 % ve srovnání s předchozím rokem.
Absence specifických předpisů o P2P půjčování v Bulharsku nebyla překážkou růstu sektoru. To je způsobeno tím, že platformy jako Maclear nyní poskytují osobní půjčky kvalitním zákazníkům, aby zaplnily mezeru, kterou zanechaly tradiční finanční instituce. Decentralizované úvěry jsou obzvlášť vyhledávané v oblasti stavebnictví, logistiky a zemědělství v Bulharsku.
Několik pobídek je k dispozici pro investory v Maclear:
- Uživatelé, kteří se zaregistrují, obdrží bonus 10 eur.
- 14,9 % návratnost na jakékoli investice.
- Obě strany obdrží 2% bonus z investic svých přátel během prvních 90 dnů investování pro ty, kteří doporučí přátele.
- Loyalní investoři také nezůstávají bez povšimnutí. V závislosti na celkové investované částce mohou získat dalších 2 % ročně.
Dále, s jednoduchým ovládacím panelem, Maclear zajišťuje, že investoři snadno sledují své investice. A s automatickým investováním a plánovaným sekundárním trhem jako novou funkcí, je Maclear připraven být přívětivější a pohodlnější na používání.
Srovnávací přehled: Krajina P2P půjčování v Rakousku, Itálii a Bulharsku
| Země | Příspěvek malých a středních podniků k ekonomice | Regulační prostředí | Růst P2P půjčování | Klíčové sektory, které těží |
|---|---|---|---|---|
| Austrálie | Více než 99 % podniků | Jasné fintech regulace | Rostoucí sektor malých a středních podniků | MSP v různých odvětvích |
| Itálie | Vysoký počet rodinných MSP | Zjednodušené podle nařízení ECSP | Očekává se, že dosáhne 8,41 miliardy USD do roku 2027 | Nemovitosti, podnikatelské půjčky |
| Bulharsko | Živá startupová ekosystém | Žádné specifické P2P regulace | 1,1 miliardy eur získáno v roce 2024 | Stavebnictví, logistika, zemědělství |
Výhody pro malé a střední podniky
Peer-to-peer půjčování nabízí včasnou alternativu pro oblasti s nedostatkem úvěrů. Prostřednictvím P2P platforem se malé a střední podniky mohou spojit přímo s investory, spíše než s tradičními finančními institucemi. Pro podniky v odlehlých oblastech nebo s špatnou úvěrovou historií může být P2P půjčování záchranným lanem. To rozšiřuje okruh investorů, kteří by mohli investovat. Kromě toho mohou dlužníci využít své vlastní aktiva k tomu, aby si půjčili více.
Na druhou stranu investoři podporují skutečné podniky a mohou získat atraktivní výnosy 15 % z půjček, které mohou být diverzifikovány napříč více projekty a jejich riziko je sdíleno mezi ostatními investory.
Výzvy a rizika v oblasti P2P půjčování
P2P půjčování není bez svých výzev.
- Očividným rizikem je selhání dlužníka. Na rozdíl od tradičních bank, protože tyto P2P platformy nejsou banky, nemusí vám poskytnout stejnou ochranu, takže jako investor musíte být opatrní. Prozkoumejte procesy hodnocení rizik platformy.
- Regulační rámce se v Evropě liší. Některé mají explicitní pokyny; jiné stále píší regulace. To je nekonzistentní a matoucí pro dlužníky a investory.
- Ne všechny P2P stránky jsou si rovny. Některé mohou mít slabé procesy ověřování, které je vystavují podvodům nebo špatnému výkonu.
- Dalším problémem je likvidita. Investice do P2P půjček jsou obvykle na pevně stanovené období a předčasné vystoupení může být obtížné.
Nicméně, navzdory těmto výzvám, mnoho platforem používá aktiva dlužníků jako zajištění. Blockchain také poskytuje úplnou transparentnost, protože každá transakce může být sledována v knize. Není třeba říkat, že je vždy vyžadována náležitá péče.
Budoucí vyhlídky: Kam směřuje P2P půjčování v Evropě?
Všechny signály ukazují na prosperující P2P budoucnost pro Evropu a pravděpodobnost, že bude hrát dominantní roli na globálním trhu. Pokračující technologický pokrok pouze obohacuje P2P platformy (z pohledu uživatelské zkušenosti) a přidává zdokonalení nástrojům hodnocení rizik. Tato evoluce umožňuje jak investorům, tak dlužníkům, aby se s platformou zapojili s větší důvěrou.
Regulátoři si toho také všímají. Ale jak se odvětví rozšiřuje, probíhají kroky k zavedení standardnějších pravidel po celé Evropě. Taková konzistence může vybudovat důvěru a přivést další účastníky do oblasti P2P půjčování. Navíc vidíte větší zájem o udržitelné a dopadové investice. P2P platformy začínají představovat projekty, které odrážejí tyto hodnoty, aby investoři mohli investovat do iniciativ, které odrážejí jejich hodnoty.
Závěrečné myšlenky
Bezpochyby P2P půjčování mění financování podnikání v Evropě tím, že poskytuje flexibilní a dostupné alternativy k bankám. Rakousko, Itálie a Bulharsko ilustrují, jak různé ekonomiky využívají P2P platformy. Tento sektor, jak se nyní vyvíjí, nabízí skutečné možnosti pro investory i podniky.
Maclear, švýcarská P2P půjčovací stránka, funguje pod přísnými podmínkami Švýcarska, přičemž upřednostňuje špičkovou transparentnost a ochranu investorů. Výrazným rysem je fond pro zajištění, který slouží jako bezpečnostní síť pokrývající úrokové platby, pokud dlužník selže.