Regulační rámec P2P půjčování ve Francii: Úloha AMF a ACPR
Francouzský rozvíjející se fintech trh
Francouzský fintech sektor v roce 2025 vzkvétá. Čerstvá čísla Statista ukazují, že ve Francii sídlí téměř 950 fintech společností, přičemž P2P půjčování je hlavním katalyzátorem alternativního financování.
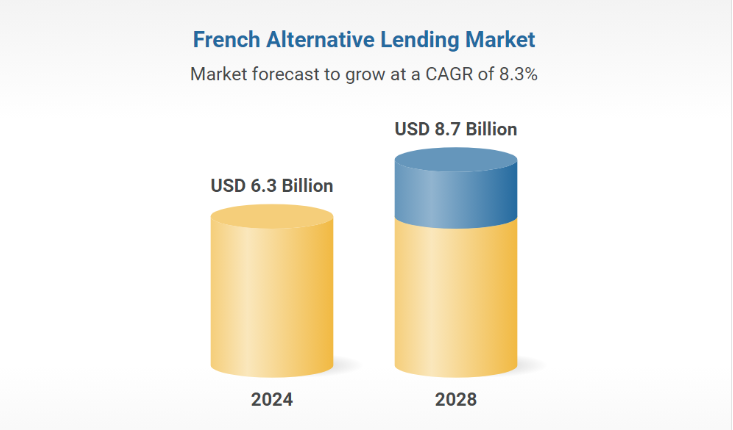
Podle zprávy z roku 2025 zveřejněné společným útvarem AMF a ACPR, francouzský trh P2P půjčování exponenciálně vzrostl, což odráží stabilní růst od doby, kdy ECSPR vstoupil v platnost.
Aplikace revidované regulace EU o crowdfunding (nařízení (EU) 2020/1503), která plně vstoupila v platnost 10. listopadu 2023, harmonizovala ochranu investorů po celé Evropě a poskytla francouzským platformám pas, který mohou použít k bezproblémovému rozšíření přes hranice EU.
V tomto významném a dobře regulovaném ekosystému kombinují platformy jako Maclear špičkové hodnocení úvěrů s diverzifikovaným investičním přístupem. Maclear posiluje podniky, které by jinak čelily překážkám v přístupu k úvěrům, a zároveň nabízí investorům atraktivní výnosy prostřednictvím půjčování s rozloženým rizikem, které je podloženo zajištěním.
AMF: Strážce poctivosti investorů
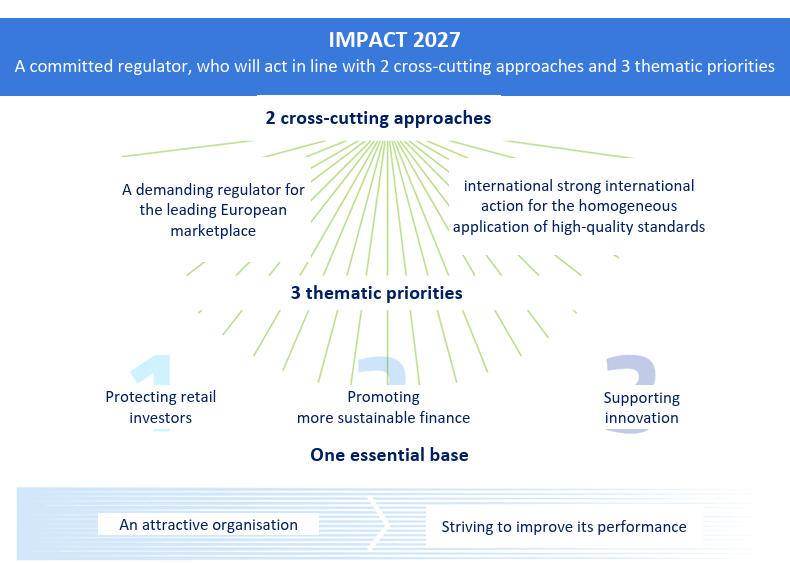
AMF je bránou Francie na finanční trhy. Její regulační mandát stanovuje standard pro každou platformu P2P půjčování, která chce podnikat v zemi.
Zde jsou některé z hlavních pokynů AMF pro platformy P2P.
Přísná autorizace a monitorování
AMF musí autorizovat každou crowdlending platformu předtím, než může začít provozovat ve Francii. To znamená, že pouze crowdfunding platformy, které splňují vysoké standardy pro zveřejňování rizik, prověřování a provozní transparentnost.
Harmonizace standardů EU
AMF zajišťuje, že všechny platformy dodržují jednotná pravidla, např. stropy financování na projekt až do výše 5 milionů eur za 12 měsíců na držitele projektu. To poskytuje bezpečnost a transparentnost v komunitě.
Lepší řízení rizik
Platformy musí aktualizovat přesné metriky rizik a zveřejnění projektů. Tato úroveň pravidelné transparentnosti dává investorům možnost činit skutečně informovaná rozhodnutí na měnícím se trhu.
AMF je jako pečlivý maître d' v upscale pařížské restauraci, protože pouští dovnitř pouze ty nejlepší platformy, které investorům poskytují nejlepší možný zážitek.
Úloha ACPR: Strážce finanční stability
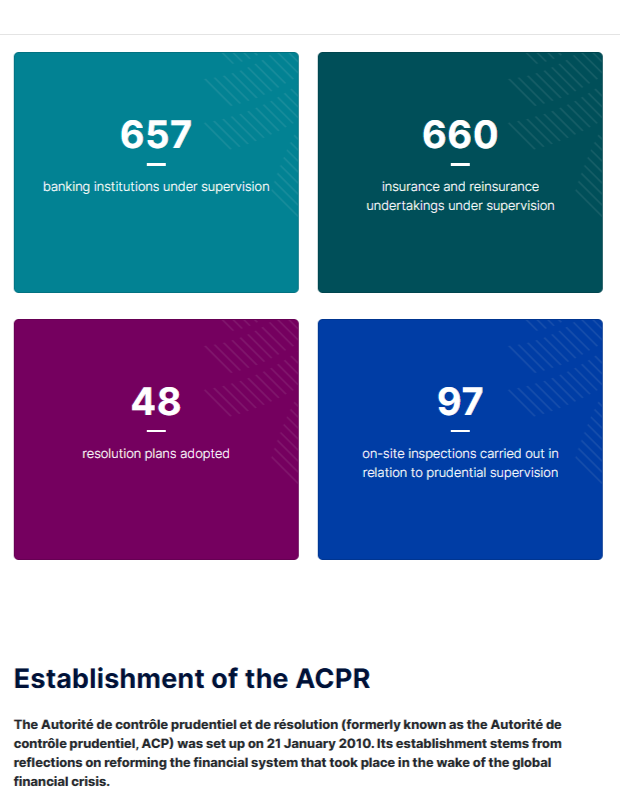
Zatímco AMF se zaměřuje na integritu trhu, ACPR má širší vizi pro finanční obezřetnost. Její funkce se většinou týkají celkového blaha finančního systému, i částí, které se nepřímo vztahují na P2P půjčování.
Zde jsou některé z hlavních odpovědností ACPR:
- Prudenciální dohled a adekvátnost kapitálu: ACPR vyžaduje, aby platformy udržovaly kapitálové rezervy, které činí alespoň 120 % provozních nákladů, aby byly imunní vůči tržním otřesům.
- Dohled založený na riziku: Podle pracovního programu ACPR na rok 2025 regulator zvyšuje svůj digitální a rizikový dohled. To zahrnuje včasné odhalení zranitelnosti, zejména s novým fenoménem blockchainu a tokenizace.
- Integrace s evropskými iniciativami: ACPR udržuje francouzské praktiky konkurenceschopné, odolné a plně integrované do celkového rámce EU prostřednictvím úzké integrace s evropskými regulačními orgány (jako je EBA).
Pokud je AMF maître d', pak je ACPR podpůrným týmem v zákulisí, který neúnavně pracuje na tom, aby celá restaurace zůstala nad vodou a fungovala jako hodinky, i když to znamená dohlížet na každou ingredienci.
Francouzský regulační rámec: Inovace se setkává s ochranou
Infrastruktura P2P půjčování ve Francii je vícerozměrná a bohatá na rámce, které překračují minimální požadavky EU.
Zde je přehled srovnávající minimální požadavky EU s francouzskými požadavky na "zlaté pokrytí":
| Regulační dimenze | EU (nařízení 2020/1503) | Minimální francouzské vylepšení | AMF/ACPR |
|---|---|---|---|
| Zavádění investorů | Základní testy rizik, standardní zveřejnění aktiv | Vylepšené zveřejnění rizik, periodické aktualizace a v některých případech povinné psychometrické hodnocení | |
| Marketing a komunikace | Zákaz zavádějících tvrzení | Přísné zákazy termínů jako "garantovaný výnos" nebo jazyk ve stylu "spořicí účet", aby se předešlo slibům podobným vkladům | |
| Standardy likvidity a kapitálu | Požadavek na segregované účty | Denní vyrovnání, audity třetími stranami každých šest měsíců a robustní kapitálové rezervy pokrývající alespoň 120 % provozních nákladů |
Tyto dodatečné ochranné vrstvy dávají investorům důvěru, zejména vzhledem k tomu, že AMF a ACPR udělují autorizaci pouze platformám, které splňují tyto přísné standardy.
Nové regulační vývoje a změny politiky v oblasti P2P ve Francii
Francouzští regulátoři se neustále vyvíjejí podle požadavků digitálního finančního světa:
Regulace EU pro crowdfunding je v plném proudu. Po ročním odkladu, Regulace (EU) 2020/1503 nabyla účinnosti 10. listopadu 2023. To znamenalo začátek nové éry tržní transparentnosti a přeshraniční operability pro francouzské P2P platformy.
AMF nedávno zvýšila frekvenci a úroveň rizikového zveřejnění. Tato instituce nyní vyžaduje, aby platformy zveřejňovaly podrobnější, téměř v reálném čase informace o riziku projektů a výkonnosti dlužníků, čímž udržuje informace pro investory co nejaktuálnější.
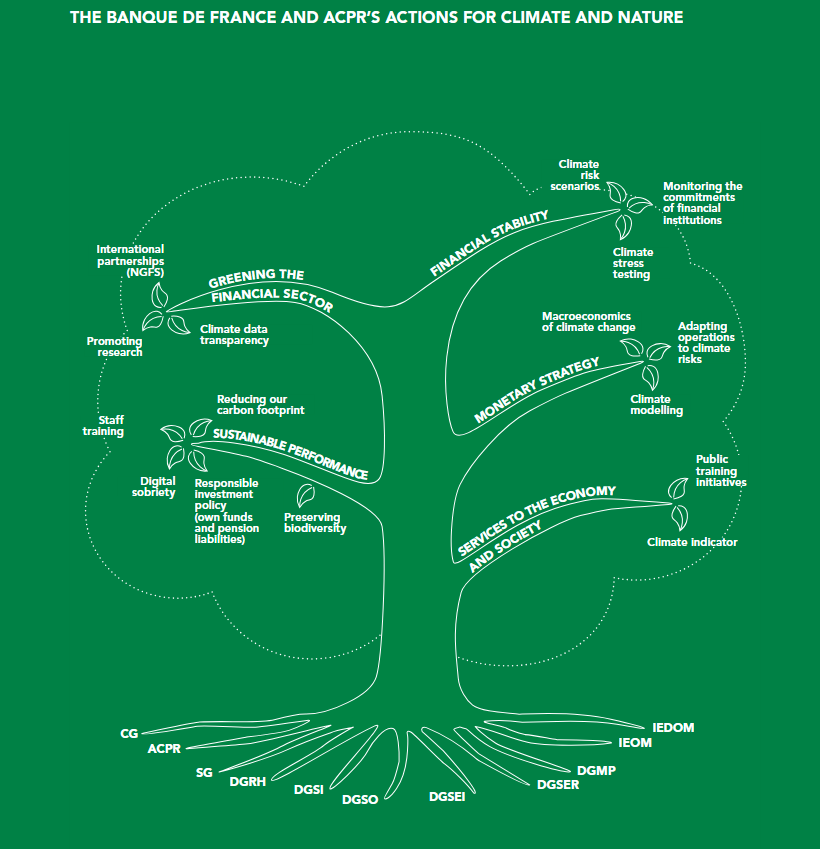
Dále, zahájený v lednu 2025, pracovní program ACPR se zaměřuje na zlepšení dohledu založeného na riziku, digitalizaci a včasné varování před finanční zranitelností. Nedávné zprávy ACPR a AMF ukazují rostoucí důraz na začleňování ESG (environmentální, sociální a správa) úvah do analýzy finančního rizika.
Investiční strategie pro optimalizaci výnosů v francouzském P2P prostředí
I když je vždy nejlepší vytvořit personalizovaný investiční plán, zde je několik strategických způsobů, jak optimalizovat své výnosy z kapitálu investovaného na francouzském P2P trhu:
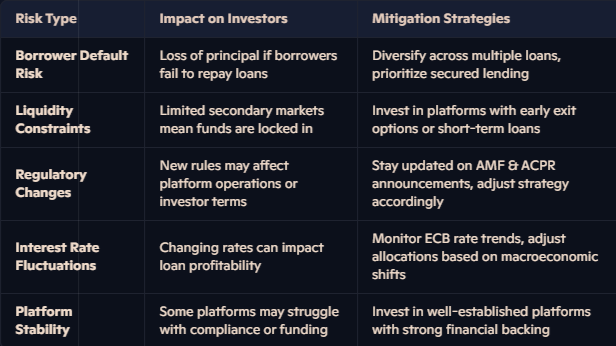
- Diverzifikace je klíčová: Diverzifikujte investice mezi typy půjček (spotřebitelské, podnikové, nemovitostní). Dále diverzifikujte napříč více platformami, abyste snížili expozici rizikům od jakéhokoli poskytovatele.
- Prioritizujte zajištěné půjčky: Partneři nabízející půjčky s zajištěním (např. půjčování proti nemovitosti) obvykle nesou nižší rizika selhání. Zkontrolujte poměry půjčky k hodnotě (LTV); nízké LTV naznačuje silnější zabezpečení pro investory.
- Buďte informováni o aktualizacích regulací: Pracovní program ACPR pro rok 2025 upřednostňuje nový dozor založený na riziku. Investoři by měli sledovat, jak to ovlivňuje půjčovací platformy. Posílená pravidla zveřejňování AMF poskytují investorům častější přístup k informacím o riziku. Využijte tuto základnu k provedení taktických úprav.
- Optimalizujte daňovou efektivitu: Zjednodušená 30% daň (PFU) na výnosy z P2P půjčování ve Francii je snížení oproti typickým sazbám daně z příjmu. V důsledku toho by investoři měli modelovat portfolia. Investoři si také mohou nárokovat daň z majetku (IFI), pokud jsou čistá aktiva pod 1,3 milionu €.
Tržní přehled: Trendy francouzského P2P prostředí, které je třeba sledovat v roce 2025
Zde jsou některé klíčové poznatky, které byste měli sledovat v roce 2025 a dále, abyste byli informováni o tom, co se děje v průmyslu P2P půjčování ve Francii.
- Institucionální správci aktiv a banky spolupracují s platformami na zavedení vyšších úrovní správy a bezpečnějších zdrojů financování.
- Současný důraz AMF a ACPR na ESG povede k tomu, že platformy se budou zabývat zeleným financováním nebo půjčkami se sociálním dopadem díky zvýšenému zájmu investorů.
- Plán ACPR pro rok 2025 zahrnuje testy tokenizovaných dluhopisů. Tento krok slibuje zavedení nových zdrojů likvidity pro investory P2P.
Závěr
Regulační prostředí Francie pro P2P půjčování je jako jemně vyvážený francouzský koktejl. Obezřetný dohled AMF a ACPR povzbuzuje platformy k inovacím v rámci pokynů, které využívají transparentnost a řízení rizik k ochraně každé investice.
Jak se ponoříte do tohoto dynamického, neustále se vyvíjejícího světa, nezapomeňte se držet aktuálních informací z respektovaných zdrojů, jako jsou AMF, ACPR, Statista a Cambridge Centre for Alternative Finance.
Pro investory a podniky, které chtějí participovat na další generaci crowdlendingu, Maclear nabízí bezpečnou, ziskovou platformu postavenou na transparentnosti a pokročilém řízení rizik. Objevte, jak je model Maclear, zakořeněný ve Švýcarsku, dokonale sladěn s přísnými regulačními standardy Francie.