Regulace P2P půjčování v Německu: Hledání rovnováhy mezi kontrolou a růstem
Německá P2P půjčovací krajina v kostce
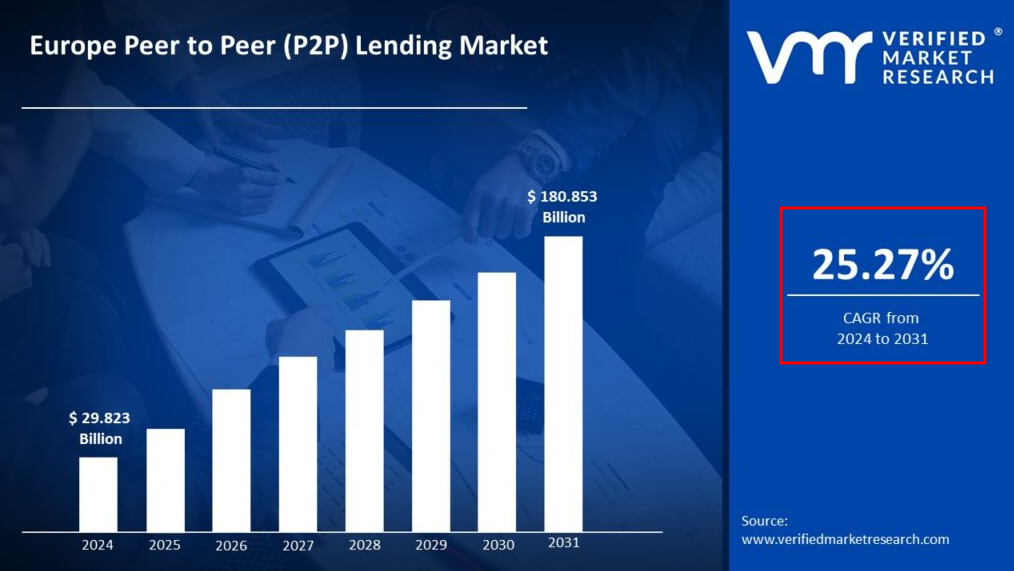
Data zveřejněná Verified Market Research ukazují, že půjčování mezi jednotlivci v Evropě je jedním z nejvýkonnějších segmentů trhu, s očekávanou složenou roční mírou růstu (CAGR) 25,27 % mezi lety 2024 a 2031.
Kromě vlaků je Německo známé svou "Deutsche Pünktlichkeit" ve finančním sektoru. Mnoho lidí srovnává německé P2P systémy s jemně kalibrovanými švýcarskými hodinkami – nebo, přesněji, německými vozidly konstruovanými podle přísných specifikací – kvůli vysoké přesnosti jejich pokynů pro řízení rizik a auditů.
Regulační krajina P2P půjčování v Německu se primárně zaměřuje na přesnost, sofistikovanost a měřené výpočty. Přesto zůstává jedním z největších alternativních finančních trhů v EU. Fascinující je, že i když je Německo jedním z největších P2P trhů v Evropě, má méně než 30 aktivních platforem s licencí ECSPR. Místo bufetu, kde si můžete vzít, co chcete, je to spíše jako gurmánské menu s několika vybranými pokrmy.
Na trzích, které jsou tak pečlivě regulovány jako Německo, platformy jako Maclear ukazují, jak mohou inovace a dodržování předpisů jít ruku v ruce. Rozložením rizika půjček mezi různé investory a aplikací revolučního hodnocení úvěrů otevírá Maclear nové dveře pro podniky, které tradičně nedostávají dostatečné služby od bank – a to vše při poskytování vyvážené, rizikově uvědomělé příležitosti pro investory.
Nicméně, expanze P2P upoutala pozornost regulátorů, takže mnoho německých a evropských zákonodárců chce zajistit, aby růst neohrozil bezpečnost.
Proč jsou tyto regulace důležité
Podle výzkumu Cambridge Centre for Alternative Finance mohou platformy, které dodržují přísné pokyny pro řízení rizik a transparentnost, zažít významný pokles míry selhání půjček. V Německu nejsou P2P regulace pouze administrativními překážkami; jsou dlouhodobými základy důvěry, které chrání všechny investory na trhu, kde je přesnost klíčová.
Regulační rámec: Pilíře bezpečnosti a důvěry
Němečtí regulátoři, vedení BaFin, odlišují trh tím, že prosazují požadavky, které často přesahují minimální standardy platné v EU.
Zde je stručný přehled klíčových regulačních pilířů:
| Regulační pilíř | Co to znamená pro P2P půjčování v Německu |
|---|---|
| Ochrana investorů | Platformy P2P půjčování musí poskytovat investorům vylepšené informace o rizicích, nebo 'vylepšené KIIs+', aby objasnily všechna rizika spojená s investicemi. |
| Licencování platforem | BaFin prosazuje přísné požadavky na licencování, aby zajistil, že pouze platformy, které splňují přísné finanční a provozní standardy, mohou fungovat. K lednu 2025 má Německo odhadovaných 30 platforem s licencí ECSPR. |
| Kapitálová přiměřenost a likvidita | Platformy P2P půjčování působící v Německu musí udržovat rezervy alespoň 120 % svých provozních nákladů, aby se chránily před poklesy trhu nad rámec základních standardů EU. |
| Provozní transparentnost | Opatření na budování důvěry zahrnují každodenní vyrovnání účtů, pravidelné audity a psychometrické testování během procesu onboardingu investorů. |
| Rozšířená marketingová omezení | Aby se zajistila jasnost a předešlo se zavádějícím tvrzením, crowdfundingové platformy nemohou propagovat výnosy jako "účet se spořením" nebo činit sliby podobné vkladům. |
Ačkoli se tyto "zlaté" politiky mohou zdát přísné, jsou základem německého P2P trhu, který upřednostňuje dlouhodobou stabilitu před přechodnou volatilností.
Nedávné právní a regulační aktualizace v Německu
Německé prostředí P2P půjčování zažilo další změny v důsledku významných regulačních změn a soudních rozhodnutí. V roce 2022 rozhodl Frankfurtský okresní soud (Landgericht Frankfurt), že platforma byla odpovědná za to, že neprovedla dostatečnou due diligence na poskytovatele půjček. Toto rozhodnutí potvrzuje požadavek, aby všechny platformy dodržovaly přísné ověřovací postupy.
Na konci roku 2013 začal BaFin testovat tokenizované dluhopisy založené na blockchainu. Tento krok ukázal, jak, navzdory již existujícím přísným bezpečnostním protokolům, jsou úřady ochotny inovovat a experimentovat s nejmodernějšími technologiemi, aby zlepšily transparentnost a likviditu, aniž by ohrozily ochranu investorů.
Podle oficiálních stránek BaFin zdůrazňují nedávné revize jeho pokynů opatření pro zveřejňování rizik a transparentnost dat. Tyto aktualizace odpovídají rychlosti inovací v ochraně investorů.
Tyto revize ukazují, jak se regulační systém nadále vyvíjí v reakci na nové mezinárodní standardy a technologie.
Zdanění P2P v Německu: Navigace nuancemi
P2P půjčování není výjimkou z přesného daňového systému v Německu. Investoři by měli být obeznámeni s následujícím:
- Úrokové příjmy: Příjmy z P2P půjček podléhají dani z příjmu fyzických osob, která se pohybuje od 20 % do 45 % v závislosti na celkovém příjmu.
- Kapitalové zisky: Zisky z transakcí na sekundárním trhu podléhají dani z kapitálových zisků (CGT).
- Výhoda 1 000 €: S ročním daňovým osvobozením 1 000 € mohou inteligentní investoři optimalizovat výnosy strategickým rozdělením svých investic. Užitečné pravidlo je:
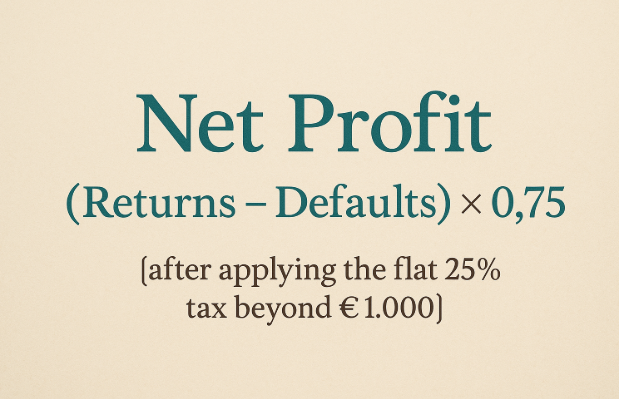
- Snížení ztrát: Prodej nesplácených půjček k vyrovnání zisků je stále účinným způsobem, jak zajistit, aby každý euro pracovalo efektivně. Vzhledem k vysoce regulovanému prostředí P2P v Německu jsou zprávy o finančním poradenství klíčovou součástí optimalizace čistých výnosů a ověřování těchto daňových strategií.
Dilema investora: Vyvážení bezpečnosti s výnosy
Německá P2P půjčovací krajina je jedinečná a vstup do ní nakonec vyžaduje, aby investoři zvážili výhody a omezení a vytvořili plán vstupu na trh.
Na pozitivní straně investoři těží z bezpečného prostředí, které zahrnuje přísné kapitálové rezervy a důkladné informace o rizicích. Investiční možnosti mají 14denní okno pro výběr. A zdanění je jasné s předvídatelnou, plochou sazbou daně 25 % a osvobozením 1 000 €.
Omezení
To však znamená, že existují omezené možnosti platforem. Vzhledem k přísným regulacím jsou v současnosti k dispozici pouze tři z deseti nejlepších evropských P2P platforem pro německé investory. Ve srovnání s vyššími výnosy, které byste získali na méně regulovaných trzích, se očekávané výnosy z půjček, které splňují německé regulace, obvykle pohybují mezi 5 a 8 %.
Likvidita také chybí. Vzhledem k omezením BaFin ohledně obchodování na sekundárním trhu a obchodování s tokenizovanými půjčkami jsou aktiva často uzamčena, dokud nedozrají. Investoři by si měli být vědomi, že investování do německého P2P je podobné řízení Ferrari s omezenou rychlostí: je to vzrušující, ale bezpečnost by měla být vždy na prvním místě.
Díváme se dopředu: Budoucí trendy a aktualizace politiky
Jaké vyhlídky má německý trh s půjčováním mezi jednotlivci?
Očekávejte vyšší úroveň integrace blockchainové technologie pro zlepšení transparentnosti a dokonce otevření nových kanálů likvidity, protože pilotní projekty s tokenizovanými dluhopisy již probíhají. "Zlatý" systém Německa se může postupně vyvíjet tak, aby se sladil s regulacemi P2P a crowdfundingovými regulacemi EU, jako je ECSPR a další, a odstranil určitá omezení, aniž by došlo k ohrožení ochrany investorů.
Postupný vstup tradičních bank a správců aktiv do prostoru P2P může dále podpořit kvalitní konsolidaci a snížit míru defaultu. Jak se průmyslové asociace a regulační agentury snaží objasnit složitý svět alternativního financování, můžeme také očekávat komplexnější iniciativy vzdělávání investorů.
Závěrečné myšlenky: Umění rovnováhy
Německý trh P2P půjčování je příkladem krásy rovnováhy, kde bezpečnost, růst a přesnost koexistují. Přísné kontroly mohou zpomalit rychlé výnosy, ale také vytvářejí stabilitu a důvěru investorů, což nakonec prospěje všem. Pokud máte chuť sklízet výhody investování do německého P2P půjčování, rovnováha je klíčem.
Pro ty, kteří chtějí investovat s důvěrou v regulovaném a vyvíjejícím se prostředí P2P půjčování, Maclear nabízí platformu se švýcarskými kořeny, která kombinuje přísné řízení rizik s výnosnými příležitostmi k půjčování. Objevte, jak přístup Maclear dokonale zapadá do důrazu Německa na přesnost a ochranu.