Přístup Španělska k regulaci P2P půjček: Dohled CNMV a Banky Španělska
Pohled na španělský prostor P2P půjček
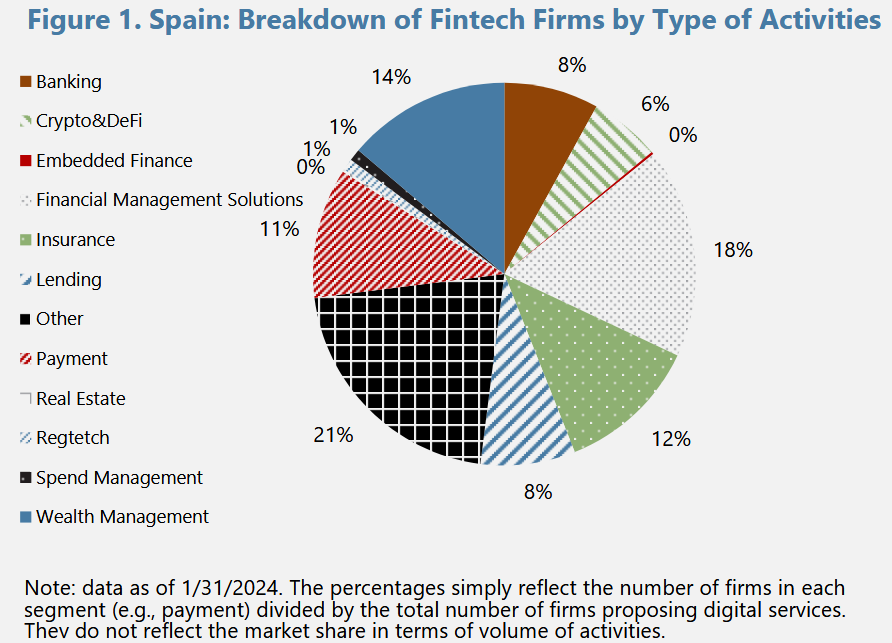
Nejnovější údaje poskytnuté Statista ukazují, že španělský fintech sektor v současnosti zahrnuje přibližně 850 aktivních společností. Kromě toho se trh alternativního financování, konkrétně trh peer-to-peer (P2P) půjček, stal stále důležitějším.
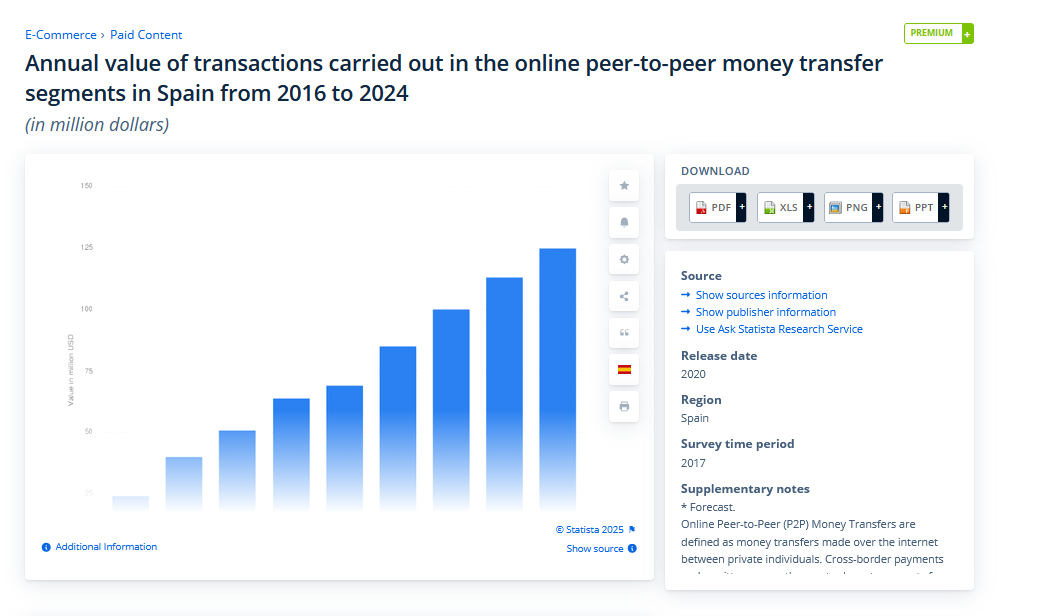
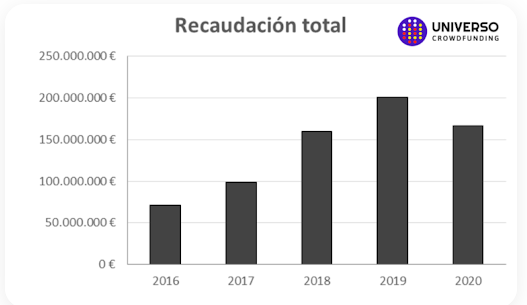
Podle nedávných odhadů překročil španělský trh P2P půjček v počátku roku 2024 hranici 3,8 miliardy € v hodnotě poskytnutých půjček, přičemž další rozvojové vyhlídky jsou poháněny místními potřebami trhu a přeshraničními možnostmi umožněnými harmonizovanou regulací EU.
V podstatě jsou španělské P2P půjčkové platformy důležitým mostem mezi tradičními bankovními cestami a vyloučenými dlužníky, protože nabízejí inovativní úvěrové produkty a atraktivní, i když skromné, výnosy pro investory.
Díky tomuto optimistickému růstu museli regulátoři zasáhnout, aby zajistili, že růst neohrozí bezpečnost investorů a finanční stabilitu.
Podívejme se na současný regulační rámec P2P ve Španělsku.
CNMV a Banka Španělska
Silné oddělení úkolů je charakteristickým rysem regulačního rámce Španělska pro P2P půjčky.
CNMV, hlavní regulátor španělského trhu s cennými papíry, řídí investiční crowdfunding aktivity a má přísné požadavky na zveřejňování informací. Banka Španělska, na druhé straně, reguluje úvěrové a půjčkové aktivity s tradičními prudenciálními a makroprudenciálními regulacemi.
Společně vytvářejí integrovaný rámec, který zajišťuje transparentnost, řízení rizik a adekvátnost kapitálu napříč všemi platformami.
Nicméně, pojďme zdůraznit mandát každého orgánu.
Mandát CNMV
Hlavním mandátem CNMV je autorizace a regulace platforem, které nabízejí služby zvyšování kapitálu. To zahrnuje crowdfunding založený na vlastním kapitálu, stejně jako dluhové produkty. Její regulační přístup má několik pilířů:
- P2P půjčkové platformy, které se chtějí zapojit do crowdfundingového financování, musí obdržet autorizaci od CNMV. Proces autorizace zahrnuje přísné testy obchodních modelů, režimů zveřejňování, vnitřních postupů a procesů řízení rizik. CNMV nedávno zvýšila své požadavky, nyní vyžaduje, aby crowdfundingové platformy pravidelně podávaly zprávy o častých revizích, aby si udržely svůj licencovaný status.
- Španělské platformy musí provádět periodická zveřejnění o transparentním riziku projektu, úvěruschopnosti dlužníka a výkonnosti podnikání, jak vyžaduje CNMV. Tyto povinnosti jsou přísnější než minimum nařízení EU o crowdfundingovém financování (Nařízení (EU) 2020/1503), a tím také nabízejí další úroveň ochrany pro maloobchodní investory.
- CNMV také zajišťuje, že činnost P2P půjček zůstává v rámci národní legislativy, včetně změn "Nařízení o crowdfundingovém financování" a dalších relevantních finančních předpisů. Tento orgán nedávno učinil několik regulačních rozhodnutí, včetně nedávných změn v březnu 2025, které zpřesnily vnitřní postupy a ochranu investorů.
Dohled Banky Španělska
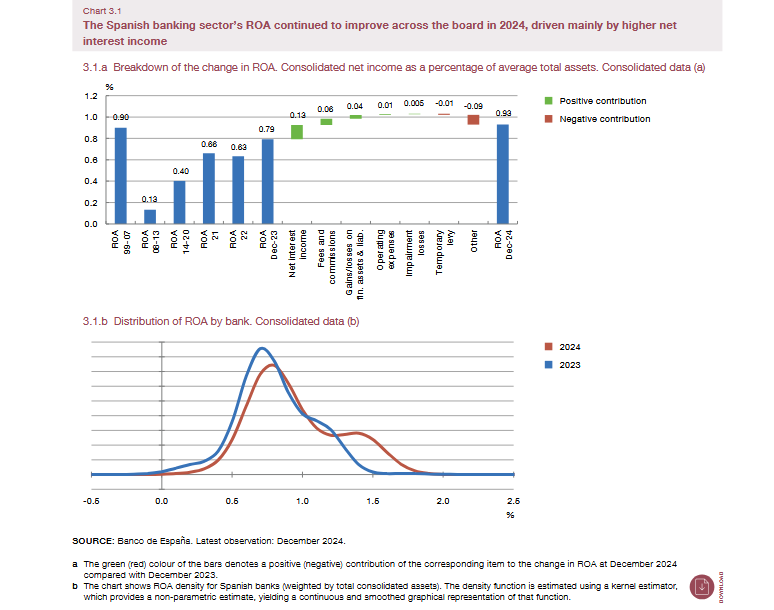
Zatímco CNMV se více zaměřuje na informace pro investory a prosazování nejlepších praktik na trhu, Banka Španělska zajišťuje, že celkový finanční systém Španělska zůstává stabilní, používá kapitálové požadavky k monitorování prudenciální solidity P2P půjčkových platforem a vyžaduje, aby platformy udržovaly adekvátní kapitálové rezervy na pokrytí provozních nákladů a očekávaných úvěrových ztrát. Tyto pokyny jsou v souladu se standardními bankovními regulacemi a představují šanci Španělska zmírnit svůj finanční systém v situacích tržního stresu.
Záložní systémy
Ve svém nedávném pracovním programu pro rok 2025 Banka Španělska zdůraznila důležitost implementace systémů včasného varování, které upozorňují nebankovní půjčkové platformy na možné zranitelnosti dlouho předtím, než mohou mít katastrofální finanční důsledky. Její pokyny žádají platformy, aby do svých systémů začlenily robustní systémy řízení rizik, zejména ty, které se zaměřují na kvalitní úvěrové hodnocení a řízení likvidity. Takový krok je obzvlášť důležitý na trhu, kde neočekávané výkyvy mohou jinak vést k nadměrným úvěrovým rizikům.
Stabilita
Banka Španělska pravidelně zveřejňuje oběžníky, které dohlížejí na úvěrové riziko, řízení likvidity a digitální inovace. Tyto aktualizace umožňují P2P půjčkovým platformám dodržovat národní prudenciální standardy a evropské regulační aktualizace, čímž zajišťují stabilitu trhu během ekonomických turbulencí.
Dopady regulací P2P na španělský ekosystém crowdlendingu
Dvojí regulační rámec Španělska má určité základní dopady na platformy a investory.
CNMV zvýšila svou regulační kontrolu. V kombinaci s prudenciálními omezeními stanovenými Bankou Španělska tento krok dramaticky zvýšil důvěru investorů v prostor P2P crowdfunding ve Španělsku. Povinné požadavky na zveřejňování informací a periodické audity zajišťují, že investoři dostávají vysoce kvalitní, včasné informace o rizicích a výkonnosti různých projektů.
Po plném uplatnění nařízení EU o crowdfundingovém financování v listopadu 2023 mají španělské P2P platformy nyní snazší čas podnikat na evropském trhu. Harmonizace racionalizovala ochranu investorů napříč členskými státy na dohodnutou úroveň a dala španělským crowdlendingovým platformám šanci získat kapitál od investorů napříč širší EU.
V tomto prostředí jsou platformy nejlépe umístěné k růstu ty, které jsou postaveny na transparentnosti, disciplinovaném hodnocení úvěruschopnosti a rozložení úvěrového rizika napříč širokým základem investorů. Modely tohoto druhu mají za cíl poskytnout nedostatečně financovaným podnikům přístup k spravedlivému financování, zatímco investorům poskytují jasný pohled na rizika, která na sebe berou. V přísně regulovaných prostředích, jako je Španělsko, je tato kombinace robustního prověřování a plného zveřejnění to, co umožňuje alternativnímu financování vyvážit dopad, ziskovost a ochranu investorů.
Vyváženost
Zatímco přísné regulace by mohly bránit optimistickému růstu na tomto novém trhu, jsou také vynikajícím způsobem, jak zmírnit riziko a chránit prostředky investorů. Výsledkem je pomalý a udržitelně rostoucí trh místo rychle rostoucího a potenciálně volatilního trhu.
Prověřování
Model očekává, že platformy provedou zvýšenou due diligence na dlužnících, pomocí pokročilé analýzy úvěruschopnosti prostřednictvím pokročilých nástrojů, jako jsou úvěrové databáze řízené Bankou Španělska. Důraz na důkladné prověřování pomáhá omezit míru selhání a přispívá k celkové stabilitě odvětví.
Nedávné regulační vývoje v oblasti P2P půjček ve Španělsku
Než se zaměříme na nedávné regulační vývoje P2P ve Španělsku, nezapomeňte se podívat na aktualizace od dvou orgánů, které jsme zmínili během tohoto hlubokého pohledu, zejména pokud máte zájem ponořit se do tohoto trhu jako investor.
CNMV a Banka Španělska nedávno přijaly opatření, která mají za cíl přiblížit odvětví aktuálním realitám v oblasti technologií a ekonomiky. Některé z těchto vývojů zahrnují následující:
- CNMV nedávno rozšířila své požadavky na zveřejňování informací, aby zahrnovaly téměř reálná data o výkonnosti projektů a úvěrovém riziku. Tento krok má za cíl poskytnout potenciálním investorům co nejčerstvější informace.
- Vzhledem k změněným tržním podmínkám aktualizovala Banka Španělska své požadavky na adekvátnost kapitálu pro nebankovní úvěrové instituce, včetně P2P půjčkových platforem.
- Po uznání potenciálního dopadu digitální transformace tyto regulační orgány také zkoumají pilotní projekty pro tokenizované půjčky. Návrhy na využití technologie blockchain k posílení transparentnosti a sekundárních trhů pro digitální půjčky jsou ve vývoji.
- CNMV a Banka Španělska nedávno publikovaly zprávy, které zdůrazňují potřebu zohlednit environmentální, sociální a správní (ESG) faktory v analýze finančního rizika. Všechny signály ukazují na trend, že udržitelné financování bude stále více formovat P2P půjčky, přičemž platformy budou muset zohlednit ESG faktory jako součást svého procesu hodnocení úvěruschopnosti.
Názor investorů: 5 strategických způsobů, jak snížit a řídit riziko v prostoru P2P crowdfunding ve Španělsku
Níže jsou uvedeny některé klíčové lekce a kroky, které mohou investoři zajímající se o španělský P2P trh podniknout, aby řídili riziko a generovali dobré výnosy z tohoto dobře regulovaného trhu.
- Investoři by měli pravidelně zkoumat informace poskytované dvěma regulačními orgány a dalšími ověřitelnými zdroji dat. Podrobné rizikové informace, které vyžaduje CNMV, jsou jako cheat kód, který vám pomůže posoudit úvěrové riziko dlužníků. Provádějte důkladnou due diligence porovnáním historického výkonu a poměru rizika selhání různých platforem a investičních příležitostí.
- Bez ohledu na platformu má každá investice pravděpodobně nějaká inherentní rizika; proto je diverzifikace stále jedním z nejlepších a nejúčinnějších způsobů, jak se chránit před ztrátami. Ačkoli je španělský vysoce regulovaný prostor P2P crowdfunding méně volatilní než v jiných členských státech EU, snažte se co nejlépe diverzifikovat investiční kapitál napříč platformami a sektory.
- Vzhledem k tomu, že Banka Španělska a CNMV aktivně přepracovávají své struktury, sledujte regulační oznámení a zprávy. Pamatujte, že některé vývoje z těchto orgánů mohou poskytnout cenné ukazatele nevyužitých nebo se vyvíjejících tržních dynamik, trendů a změn.
- Přísnější požadavky na obezřetnost, které uplatňuje Banka Španělska, vytvořily hřiště, kde platformy se silnými kapitálovými rezervami jsou lépe schopny odolávat hospodářským recesím. Proto by se investoři měli více zaměřit na platformy, které splňují a překračují minimální regulační požadavky.
- Vzhledem k složitosti regulací crowdlendingu ve Španělsku by moudří investoři měli zvážit konzultaci s finančními odborníky, kteří se specializují na alternativní investice na tomto trhu. Tito odborníci obvykle mají znalosti potřebné k orientaci v úzkých uličkách španělské finanční regulace.
Závěr
Díky úsilí CNMV a Banky Španělska má Španělsko robustní regulační rámec P2P, který vytváří přátelskou rovnováhu mezi inovacemi a zdravými praktikami fiskálního řízení.
Systém dodržuje pokyny EU pro P2P půjčky, ale překračuje je tím, že na ně vrství doplňkové, na míru šité záruky, které zajišťují, že trh roste stabilně v transparentním a řízeném rizikovém prostředí. To vše činí Španělsko atraktivním a lukrativním trhem P2P crowdlendingu pro investory, kteří jsou ochotni podstoupit promyšlená, dobře informovaná rizika!
Pro investory připravené udělat si domácí úkoly činí kombinace harmonizace na úrovni EU a dalších národních záruk Španělska z tohoto trhu jeden z nejzajímavějších trhů alternativního financování v Evropě, který je třeba sledovat, jak se nadále vyvíjí.