Crowd a kryptoměnové půjčování ve Velké Británii: Regulace, zdanění a budoucí vývoj
Crowdlending ve Velké Británii
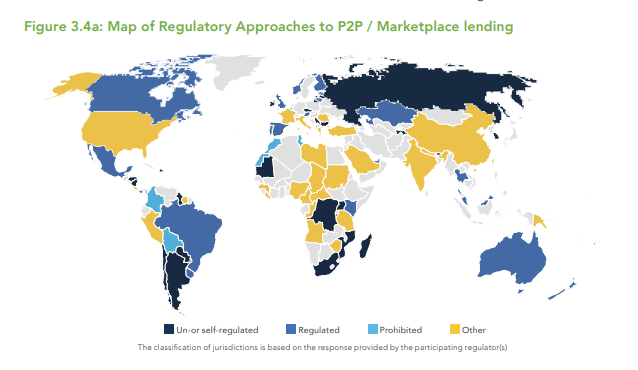
Crowdlending je více než jen fráze; je to cenný finanční nástroj, který spojuje podnikatele a malé firmy s investory, kteří jsou ochotni podporovat inovace.
Například některé crowdlendingové platformy usnadnily poskytnutí miliard liber v půjčkách, což mělo významný sociální a ekonomický dopad; koneckonců, efektivně transformují krajinu půjčování pro firmy ve Velké Británii.
Na tomto vyvíjejícím se trhu je jedním z vynikajících příkladů Maclear, který kombinuje transparentní sdílení rizik s pokročilými nástroji pro hodnocení úvěrů. Jejich platforma umožňuje investorům účastnit se s důvěrou v příležitosti crowdlendingu, využívající technologie k překlenutí mezer, které zanechalo tradiční financování.
Regulační rámec ve Velké Británii
Úřad pro finanční chování (FCA) je orgánem ve Velké Británii, který je pověřen zajištěním, že inovace probíhají spolu s ochranou investorů. Zvažte tato klíčová ochranná opatření:
| Regulační pilíř | Co to znamená pro investory |
|---|---|
| Kapitálová přiměřenost | Platformy musí udržovat robustní finanční rezervy – "fond na horší časy", který chrání vaše investice během poklesů. |
| Oznámení o rizicích | Tyto podrobné zprávy poskytují investorům přehled o úvěruschopnosti dlužníků a historických mírách selhání. |
| Provozní transparentnost | Pravidelné, otevřené zveřejňování profilů dlužníků a výkonu buduje důvěru a umožňuje informovaná rozhodnutí. |
Tato kontrolní opatření zavedená FCA přesahují jednoduché administrativní zaškrtávací políčka.
Podle výzkumu společnosti Mordor Intelligence se očekává, že regulované crowdlending a investování do davu v Evropě porostou v průměrném ročním tempu 1,76 % CAGR od roku 2025 do roku 2030.
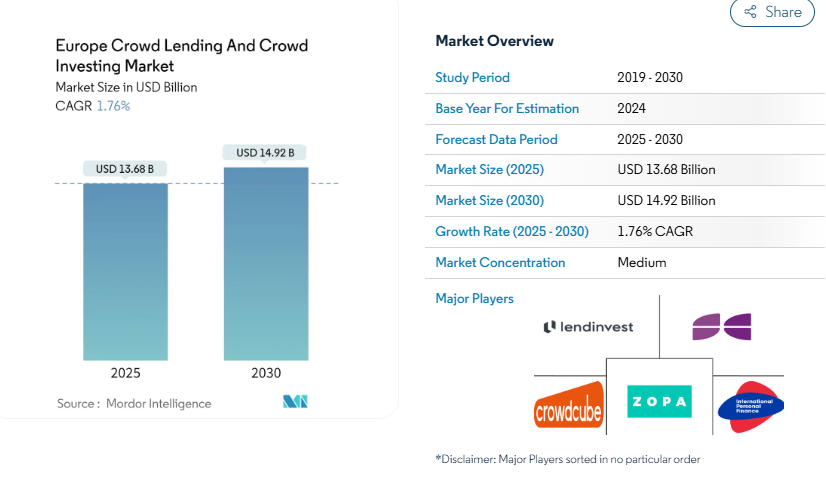
Toto číslo ilustruje, že tato kontrolní opatření jsou stabilizujícím trhem, živou bezpečnostní sítí.
Krypto ve Velké Británii
Kryptoměny mají pověst neprozkoumaného, vzrušujícího, ale nejistého území financí. Velká Británie podniká významné kroky k nasměrování těchto digitálních aktiv do transparentního a silného rámce, jak se vyvíjejí.
Pojďme se na to na chvíli zaměřit.
Důležité pokroky v regulaci kryptoměn
Ačkoli Velká Británie dosud nepřijala samostatnou legislativu o kryptoměnách, usilovně pracuje na zavedení pokynů pro regulaci digitálního bankovnictví. Níže jsou uvedena některá z klíčových opatření, která země přijala:
- Rozšířený dohled FCA: FCA nyní vyžaduje, aby kryptoburzy, správci a další poskytovatelé služeb kryptoměn (CASP) se registrovali a dodržovali přísné předpisy o znalosti zákazníka (KYC) a proti praní špinavých peněz (AML). Tento požadavek zajišťuje, že inovativní podniky fungují odpovědně.
- Zákon o nemovitostech (digitálních aktivech): Velká Británie zavedla toto opatření v roce 2024. Zavádí novou kategorii pro digitální aktiva jako osobní majetek, což dává majitelům kryptoměn přesnější právní práva a silnější ochranu proti podvodům a krádežím.
- Regulace stablecoinů a půjčování kryptoměn: Ministerstvo financí Velké Británie vytváří vlastní regulace, jakmile se stablecoiny stanou běžnou platební metodou a půjčování kryptoměn vzroste. Tato pravidla budou vyžadovat zveřejnění ve stylu prospektu a odpovídající ochranu aktiv, přičemž se s stablecoiny bude zacházet podobně jako s konvenčními cennými papíry.
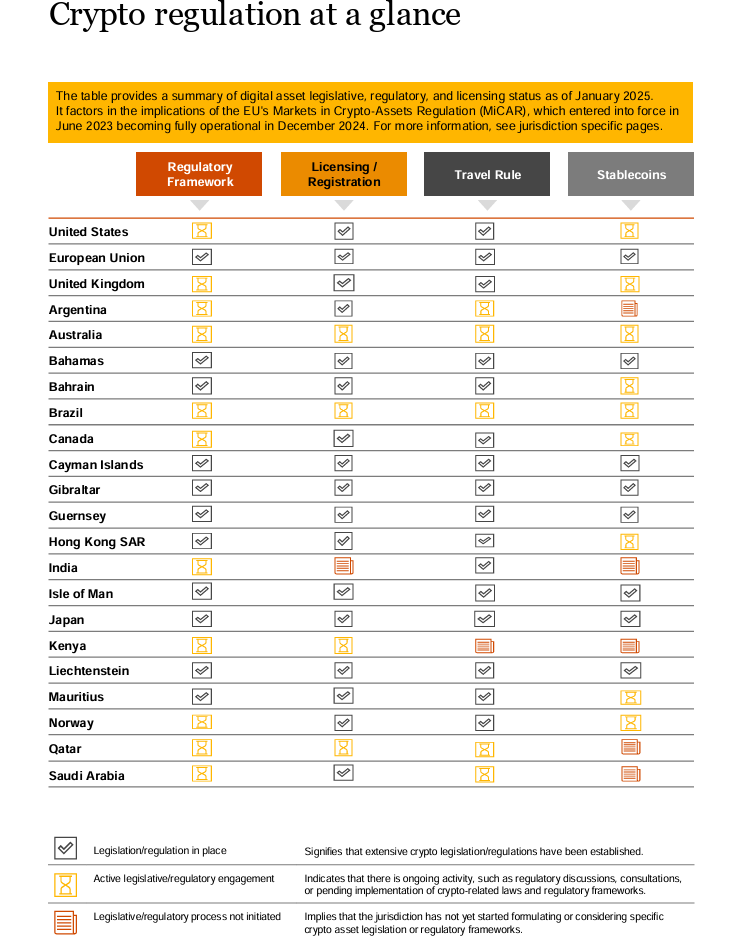
Podle nedávného návrhu rámce zmíněného ve zprávě PwC o globální regulaci kryptoměn 2025 odborníci z oboru očekávají, že jasný regulační rámec zvýší důvěru investorů na trhu digitálních aktiv ve Velké Británii.
Měnící se krajina regulací
Zde je pohled na nový rámec.
| Aspekt | Současný rámec | Budoucí vývoj |
|---|---|---|
| Registrace a licencování | Registrace FCA pro kryptoburzy a správce. | Pokročilé protokoly AML/KYC podle nového nařízení o kryptoměnách integrovaného s FSMA pro hlubší dohled. |
| Regulace stablecoinů | Pokyny ministerstva financí čekající na plnou integraci rámce. | Stablecoiny budou regulovány jako cenné papíry s robustními požadavky na zajištění a zveřejnění. |
| Prudenciální požadavky | Ad hoc ustanovení podle stávajících pokynů FCA (např. CASS). | Zavedení specializovaných pokynů (např. CRYPTOPRU) pro standardizaci kapitálu, správy a oznámení o rizicích. |
Zdanění kryptoměn a crowdlendingu ve Velké Británii: dvojsečný meč
Crowdlending a kryptoměny mají odlišné daňové povinnosti, které musí znát každý odpovědný a úspěšný investor.
Daně z crowdlendingu
Když investujete do crowdlendingových platforem, vaše daňové povinnosti obvykle zahrnují:
- Úrokové příjmy: Britská vláda považuje příjmy z půjček za osobní příjmy a zdaní je sazbami od 20 % do 45 %, v závislosti na vašich celkových výdělcích.
- Kapitalové zisky: Vláda může zdanit zisky z obchodování s půjčkami na sekundárních trzích daní z kapitalových zisků (CGT).
- Vyrovnání ztrát: Systém umožňuje hlášení ztrát k vyrovnání zisků, čímž chrání vaše celkové portfolio během období volatility.
Nově vznikající daně z kryptoměn
Britská kryptoměnová daňová krajina je připravena na významné aktualizace řízené mezinárodními standardy a domácími politickými úpravami:
- Kapitalové zisky z kryptoměnových transakcí: Zisky z prodeje kryptoměn podléhají dani ve výši 10 % nebo 20 %, v závislosti na vaší příjmové skupině.
- Daň z příjmu na kryptoměnové výdělky: Kryptoměny získané stakingem nebo těžbou se považují za běžný příjem.
- Zvýšené hlášení podle OECD CARF: Poskytovatelé budou muset shromažďovat podrobné informace o transakcích s kryptoměnami počínaje začátkem roku 2026. Musí tedy udržovat přesné záznamy, aby se vyhnuli přísným pokutám.
Cílem těchto změn je vyrovnat podmínky, podporovat inovace a odpovědnost a zajistit, aby digitální transakce splňovaly stanovené standardy.
Pohledy z akademického a empirického výzkumu
Výzkumníci z akademické sféry a podnikání stále více zkoumají dopad transparentnosti a regulace na stabilitu trhu v kryptoměnách a crowdlendingu.
Podle mnohaletého výzkumu provedeného Cambridge Centre for Alternative Finance měly platformy s vyššími úrovněmi transparentnosti a dostatečným kapitálem míru selhání o 12 až 15 procent nižší. Silné zveřejňování rizik bylo silně spojeno s vyšší důvěrou investorů a expanzí trhu.
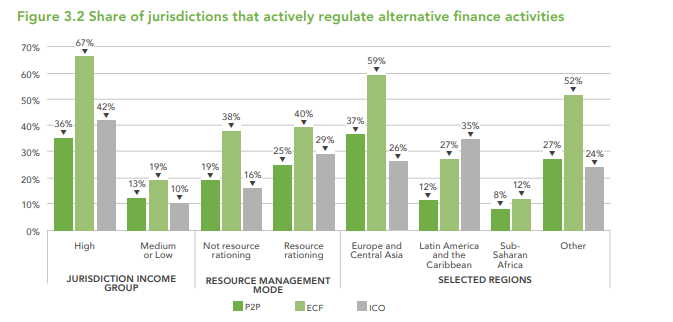
London School of Economics (LSE) a další instituce uvádějí, že transparentní regulační rámce snižují volatilitu trhu s kryptoměnami. Například země s přísnějšími regulacemi AML/KYC vykazují vyšší hodnocení ochrany spotřebitelů a 10% nárůst celkového objemu obchodování s kryptoměnovými aktivy.
Mezitím Journal of Financial Stability uvádí, že investoři mají větší pravděpodobnost aktivně se zapojit do crowdlendingu a investic do kryptoměn, když jsou dobře informováni díky zlepšenému zveřejňování a vyváženému regulačnímu prostředí.
Dopad politiky a chování investorů
Kromě ovlivnění tržních dynamik mají nedávné regulační pokroky a změny politiky také vliv na chování investorů. Díky zvýšené otevřenosti a důkladnému hlášení se investoři odklánějí od krátkodobé spekulace k dlouhodobým, spolehlivým investicím do crowdlendingu a kryptoměn.
Díky zjednodušeným daňovým regulacím a zlepšenému zveřejňování mohou investoři nyní hodnotit a zmírňovat rizika. Podle průzkumů důvěra investorů na trzích s kryptoměnami vzrostla přibližně o 8 % díky nedávné transparentnosti.
Také jsme svědky širšího distribučního dopadu napříč ekonomikou, protože více obyčejných investorů dělá své první kroky na tyto trhy, díky zvýšeným vzdělávacím programům pro investory podporovaným vládní politikou a výzkumem.
Vizualizace budoucnosti
Zde je aktualizovaná ASCII figura, která zobrazuje vývoj, abyste pochopili, jak se tyto vzorce a výzkumné nálezy spojily:
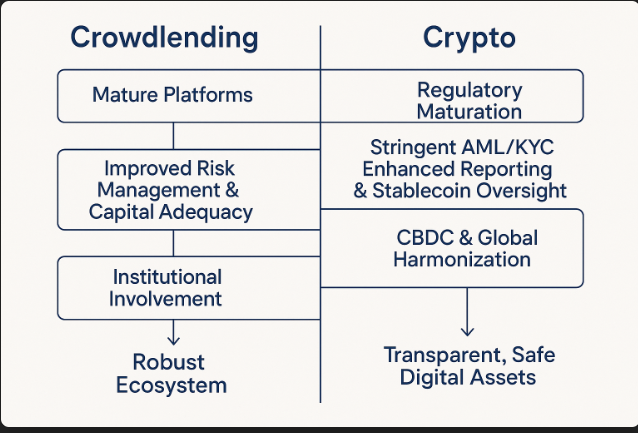
Budoucí vývoj: Plánování cesty vpřed
Jak crowdlending, tak kryptoměny představují vzrušující vyhlídky, jak se mění finanční krajina Velké Británie, ale také vyžadují flexibilitu a předvídavost. Zamyslete se nad těmito nadcházejícími vývoji:
Jak více platforem pro crowdlending a kryptoměny přijímá umělou inteligenci a strojové učení k vylepšení metod hodnocení dlužníků, očekávání jsou vysoká, že míra selhání bude i nadále klesat a důvěra investorů poroste.
Zvýšená angažovanost ze strany bank a správců aktiv by vedla k ještě silnějším standardům správy a řízení rizik. FCA bude i nadále měnit své dozorové struktury, aby vytvořila robustní programy ochrany investorů, které mohou držet krok s rychlou inovací.
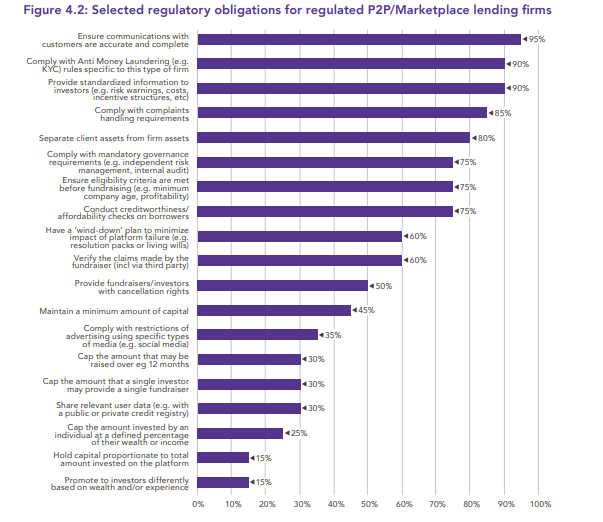
Závěrečné myšlenky: Přijetí budoucnosti odpovědné inovace
Finanční ekosystém Velké Británie prochází náročnou, ale vzrušující transformací. V digitální éře jsou crowdlending a kryptoměny více než jen módní termíny; přetvářejí způsob, jakým získáváme, spravujeme a rozšiřujeme kapitál. Investoři, inovátory, silné regulační rámce, dobře promyšlené daňové zákony a výzkumem podložené poznatky jsou nejjistější cestou k zajištění prosperující budoucnosti.
Pro investory ve Velké Británii, kteří hledají spolehlivou, technologicky orientovanou platformu v souladu se silnými regulačními hodnotami, nabízí Maclear alternativu se švýcarskými kořeny navrženou pro transparentnost, zmírnění rizik a konzistentní výnosy.
Často kladené otázky
Co je crowdlending a jak funguje ve Velké Británii? ▼
Crowdlending je finanční nástroj, který spojuje podnikatele a malé firmy s investory, kteří chtějí podpořit inovace. Ve Velké Británii crowdlendingové platformy usnadnily půjčky v hodnotě miliard liber, což mělo významný dopad na krajinu půjčování.
Platformy jako Maclear kombinují transparentní sdílení rizik s pokročilými nástroji pro hodnocení úvěrů, což umožňuje investorům účastnit se s důvěrou v příležitosti crowdlendingu, zatímco využívají technologie k překlenutí mezer, které zanechalo tradiční financování.
Jaké regulační ochrany existují pro investory do crowdlendingu? ▼
Finanční úřad pro chování (FCA) dohlíží na crowdlending ve Velké Británii s třemi klíčovými ochrannými opatřeními:
- Kapitálová přiměřenost: Platformy musí udržovat robustní finanční rezervy, aby chránily investice během poklesů
- Zveřejňování rizik: Podrobné zprávy poskytují přehled o úvěruschopnosti dlužníků a historických mírách selhání
- Provozní transparentnost: Pravidelné zveřejňování informací o profilech dlužníků a výkonnosti umožňuje informovaná rozhodnutí
Výzkum ukazuje, že regulované crowdlending ve Evropě by mělo růst o 1,76 % CAGR od roku 2025 do roku 2030.
Jaké jsou aktuální regulace kryptoměn ve Velké Británii? ▼
Velká Británie vyvíjí komplexní rámec pro regulaci kryptoměn:
- Dohled FCA: Kryptoburzy a správci musí registrovat a dodržovat přísné regulace KYC a AML
- Zákon o majetku (digitálních aktivech) (2024): Upevňuje digitální aktiva jako osobní majetek s právními ochranami
- Regulace stablecoinů: Ministerstvo financí vytváří regulace vyžadující zveřejnění a zajištění aktiv podobně jako cenné papíry
Budoucí vývoj zahrnuje pokročilé protokoly AML/KYC a specializované pokyny (CRYPTOPRU) pro řízení kapitálu a rizik.
Jak je zdaněn příjem z crowdlendingu ve Velké Británii? ▼
Investice do crowdlendingu mají specifické daňové povinnosti:
- Úrokový příjem: Považován za osobní příjem, zdaněn 20 % až 45 % v závislosti na vašich celkových výdělcích
- Kapitalové zisky: Zisky z obchodování s půjčkami na sekundárních trzích mohou podléhat dani z kapitalových zisků (CGT)
- Vyrovnání ztrát: Můžete hlásit ztráty k vyrovnání zisků, což chrání vaše portfolio během volatility
Jaké jsou daňové důsledky pro kryptoměny ve Velké Británii? ▼
Zdanění kryptoměn ve Velké Británii zahrnuje:
- Kapitalové zisky: Zisky z prodeje kryptoměn jsou zdaněny 10 % nebo 20 % v závislosti na vaší daňové skupině
- Daň z příjmu: Kryptoměna získaná ze stakingu nebo těžby je považována za běžný příjem
- Zvýšené hlášení: Podle standardů OECD CARF musí poskytovatelé shromažďovat podrobné informace o transakcích počínaje začátkem roku 2026
Tyto změny mají za cíl podporovat inovace, odpovědnost a zajistit, aby digitální transakce splňovaly stanovené standardy.
Jak regulace ovlivňují stabilitu trhu a důvěru investorů? ▼
Akademický výzkum ukazuje významné výhody regulace:
- Platformy s vyšší transparentností a dostatečností kapitálu mají 12-15% nižší míru defaultu (Cambridge Centre for Alternative Finance)
- Země s přísnějšími regulacemi AML/KYC hlásí 10% nárůst objemu obchodování s kryptoměnami a vyšší hodnocení ochrany spotřebitelů
- Nedávná zlepšení transparentnosti zvýšila důvěru investorů přibližně o 8%
Investoři se díky vylepšeným informacím a vyváženým regulacím přesouvají od krátkodobé spekulace k dlouhodobým, spolehlivým investicím.
Jaké budoucí vývoje můžeme očekávat? ▼
Finanční krajina Velké Británie se vyvíjí s vzrušujícími vyhlídkami:
- AI a strojové učení: Platformy přijímají pokročilé technologie pro zlepšení hodnocení dlužníků a snížení míry defaultu
- Institucionální zapojení: Zvýšená účast bank a správců aktiv posílí standardy řízení a řízení rizik
- Zvýšený dohled FCA: Pokračující úpravy dozorových struktur pro robustní ochranu investorů
Tyto vývoje slibují učinit crowdlending a kryptoměny bezpečnějšími, transparentnějšími a přístupnějšími pro všechny investory.