Penzijní fondy, nadace a pojišťovny přerozdělují prostředky z portfolia 60/40 na soukromý kredit, infrastrukturu a crowdlending — ne kvůli honbě za výnosem, ale protože dlouhodobé závazky vyžadují smluvní peněžní toky, které veřejné trhy již spolehlivě neposkytují.<\/p>
Proč institucionální investoři přecházejí na alternativy
Proč model 60/40 již nevyhovuje institucionálnímu mandátu
Portfolio 60/40 — 60 % akcií, 40 % dluhopisů — se stalo standardem z jednoho strukturálního důvodu: když akcie klesly, vládní dluhopisy posílily a absorbovaly ztrátu. Během tří desetiletí klesajících úrokových sazeb a disinflace tato vazba platila. V roce 2022 se rozpadla. Agregované globální dluhopisové indexy klesly o 10–15 % — nejhorší rok pro globální dluhopisy v historii — zatímco S&P 500 klesl o více než 18 % ve stejném roce. Zajištění, které definovalo model, selhalo.
Pro jednotlivého investora je to nepříjemné. Pro instituci je to problém mandátu. Penzijní fondy, pojišťovny a nadace neoptimalizují pro výnos příštího roku. Mají závazky, které trvají dvacet až čtyřicet let, a volatilita aktivní strany musí být tolerovatelná vůči peněžním tokům, které musí každý čtvrtletí opustit.
Jak inflace skutečně narušuje zajištění 60/40?
Akcie a dluhopisy se přecenění na základě stejných makro vstupů — úrokových sazeb, očekávání inflace, politiky centrální banky. V cyklu inflačního zpřísnění tyto síly tlačí obě třídy aktiv stejným směrem. Ochranná negativní korelace se obrací na pozitivní přesně ve chvíli, kdy je ochrana kapitálu nejdůležitější.
Investiční strategie týmu BlackRock již označila strukturální problém a navrhla náhradní rámec. Jejich model 50/30/20 — 50 % akcií, 30 % pevných příjmů, 20 % alternativ — výslovně vyčleňuje pětinu portfolia pro ne-korelovaná aktiva a představuje směr, kterým se institucionální alokátoři ubírají.
Portfolio 60/40 fungovalo, když byly dluhopisy spolehlivým zajištěním. Rámec 50/30/20 předpokládá, že tomu již tak není — a přerozděluje se podle toho.
Doprovodný článek k tomuto článku — jak alternativní aktiva snižují volatilitu portfolia — pokrývá stejný problém z pohledu soukromého investora. Institucionální případ přidává dvě další dimenze: sladění závazků a dobu trvání kapitálu.
Jak vlastně funguje řízení rizik institucí
Instituce jsou hodnoceny na základě toho, zda mohou splnit definované závazky v rámci definovaných rizikových parametrů — ne na základě toho, zda překonají benchmark v jakémkoli daném roce. Tento mandát má čtyři praktické důsledky, z nichž každý upřednostňuje aktiva, která veřejné trhy nevytvářejí.
Co je investování řízené závazky?
Investování řízené závazky (LDI) sladí načasování a povahu aktiv instituce s peněžními toky, které musí vyplácet — penze, nároky, distribuce nadací. Čtyřkrokový rámec níže je ten, ve kterém většina penzijních fondů a pojišťoven s definovaným přínosem funguje.
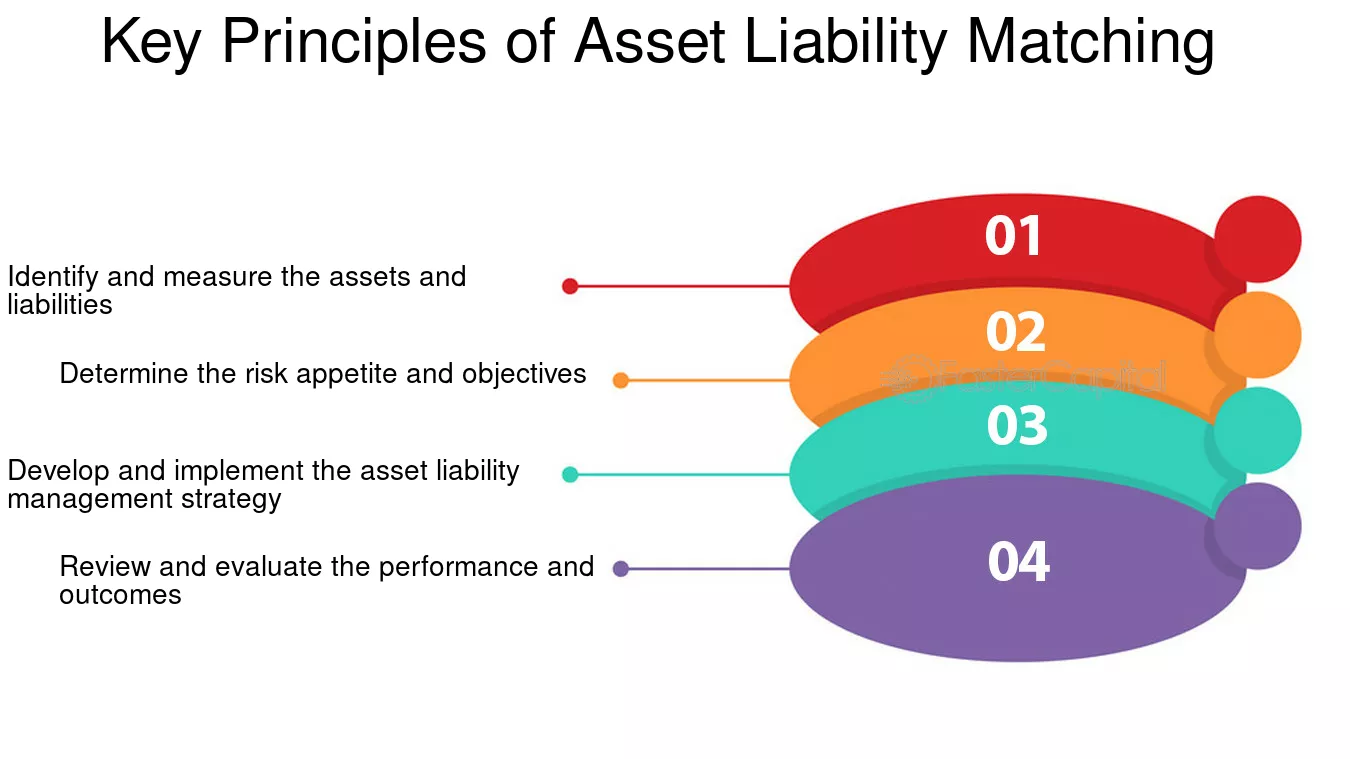
Veřejné akcie zavádějí krátkodobou volatilitu, která komplikuje toto sladění. Alternativy zaměřené na příjem — soukromý kredit, infrastruktura a zemědělská půda — produkují smluvní nebo regulované peněžní toky, často navázané na inflaci, což lépe vyhovuje mandátu LDI než veřejná aktiva oceňovaná na trh.
Jak se měří výnos upravený o riziko na institucionální úrovni?
Institucionální výkonnost se měří pomocí metrik jako je financovaný poměr (aktiva ÷ projektované závazky), Sharpeho poměr (výnos na jednotku volatility) a informační poměr (aktivní výnos na jednotku chybovosti sledování). Všechny tři se zlepšují, když směs aktiv zahrnuje aktiva, která nejsou korelována s veřejnými trhy — což je strukturální důvod, proč se alternativy objevují v každém institucionálním modelovém portfoliu publikovaném hlavními správci aktiv v posledních pěti letech.
Proč vlastně nelikvidita pomáhá institucionálním portfoliím?
Dlouhodobé závazky umožňují institucím zavázat kapitál na roky, aniž by bylo nutné likvidovat. To převádí nelikviditu z nákladu na prémii — co akademici nazývají nelikvidní prémií. Aktiva, která nelze prodat v panice, jsou také aktiva, která se v panice neocení dolů. Pro třicetiletý závazek je tato tlumící volatilita cennější než denní likvidita.
Proč je ochrana kapitálu důležitější než potenciální zisk?
Velké poklesy nutí instituce realizovat ztráty, přerozdělovat podle pravidel nebo vykazovat výkonnost pod smlouvou. Asymetrie je vážná: ztráta 50 % vyžaduje zisk 100 % k obnovení. Mnoho alternativních strategií je strukturováno s ohledem na ochranu proti poklesu — zajištění, seniorita v kapitálové struktuře nebo aktivní řízení rizik — právě proto, že mandát je ochrana, nikoli maximalizace.
Proč se smluvní peněžní toky staly ceněným aktivem
Jedním z nejčastěji uváděných důvodů, proč institucionální alokátoři přerozdělují prostředky do alternativ, je trvanlivost příjmu. Dividendy na veřejných trzích a kupony dluhopisů existují, ale jsou neustále přeceněny spolu se základním nástrojem. Smluvní peněžní tok z soukromé půjčky, infrastrukturní koncese nebo nájmu zemědělské půdy se chová jinak — akumuluje se pro držitele bez ohledu na to, kde si sekundární trh myslí, že by se aktivum mělo obchodovat.
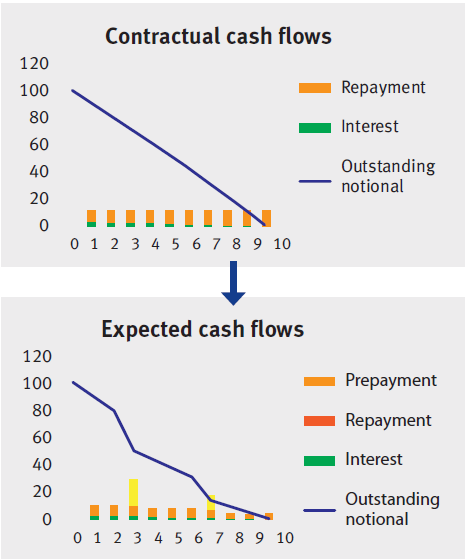
Pro instituci, která spravuje tok závazků, to má tři konkrétní důsledky:
- Smluvní plány umožňují plánovačům aktiv a závazků předpovídat příjmy čtvrtletí po čtvrtletí, což snižuje závislost na kapitálovém zhodnocení, které může nebo nemusí přijít, když je potřeba.
- Příjem z regulované infrastruktury nebo seniorních zajištěných půjček je méně citlivý na krátkodobý sentiment, což tlumí volatilitu portfolia během období, kdy se veřejné trhy přecenění na makro titulky.
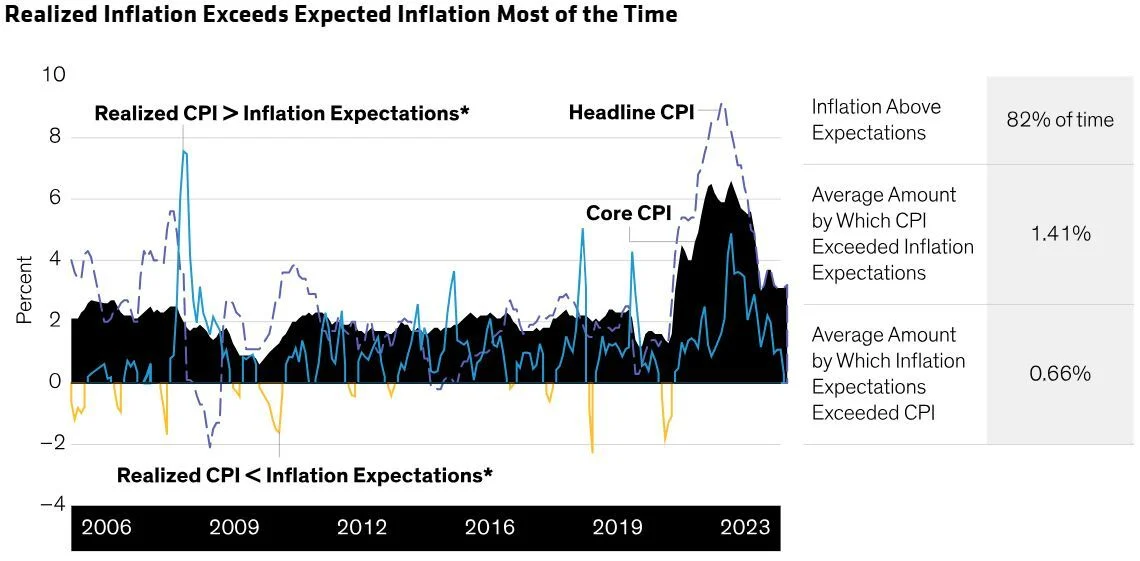
- Mnoho alternativních aktiv s peněžními toky — utility, mýtné silnice, nájemní nemovitosti — vkládá vazbu na inflaci přímo do smlouvy. Vzhledem k tomu, že realizovaná inflace překročila očekávání 82 % času za posledních 17 let, tato vazba není pro dlouhodobý závazek volitelná.
- Když významný podíl výnosů přichází jako hotovostní příjem spíše než jako zisk na trhu, poklesy se stávají mělkými a zotavení rychlejšími — protože peněžní tok pokračuje v akumulaci během poklesu.
To je stejná logika zaměřená na příjem, která leží v základu zdravé diverzifikační strategie jakékoli velikosti. Institucionální verze je jednoduše větší, dlouhodobější a rigoróznější, pokud jde o to, jak je peněžní tok získáván.
Které alternativní třídy aktiv preferují instituce a v jakém měřítku?
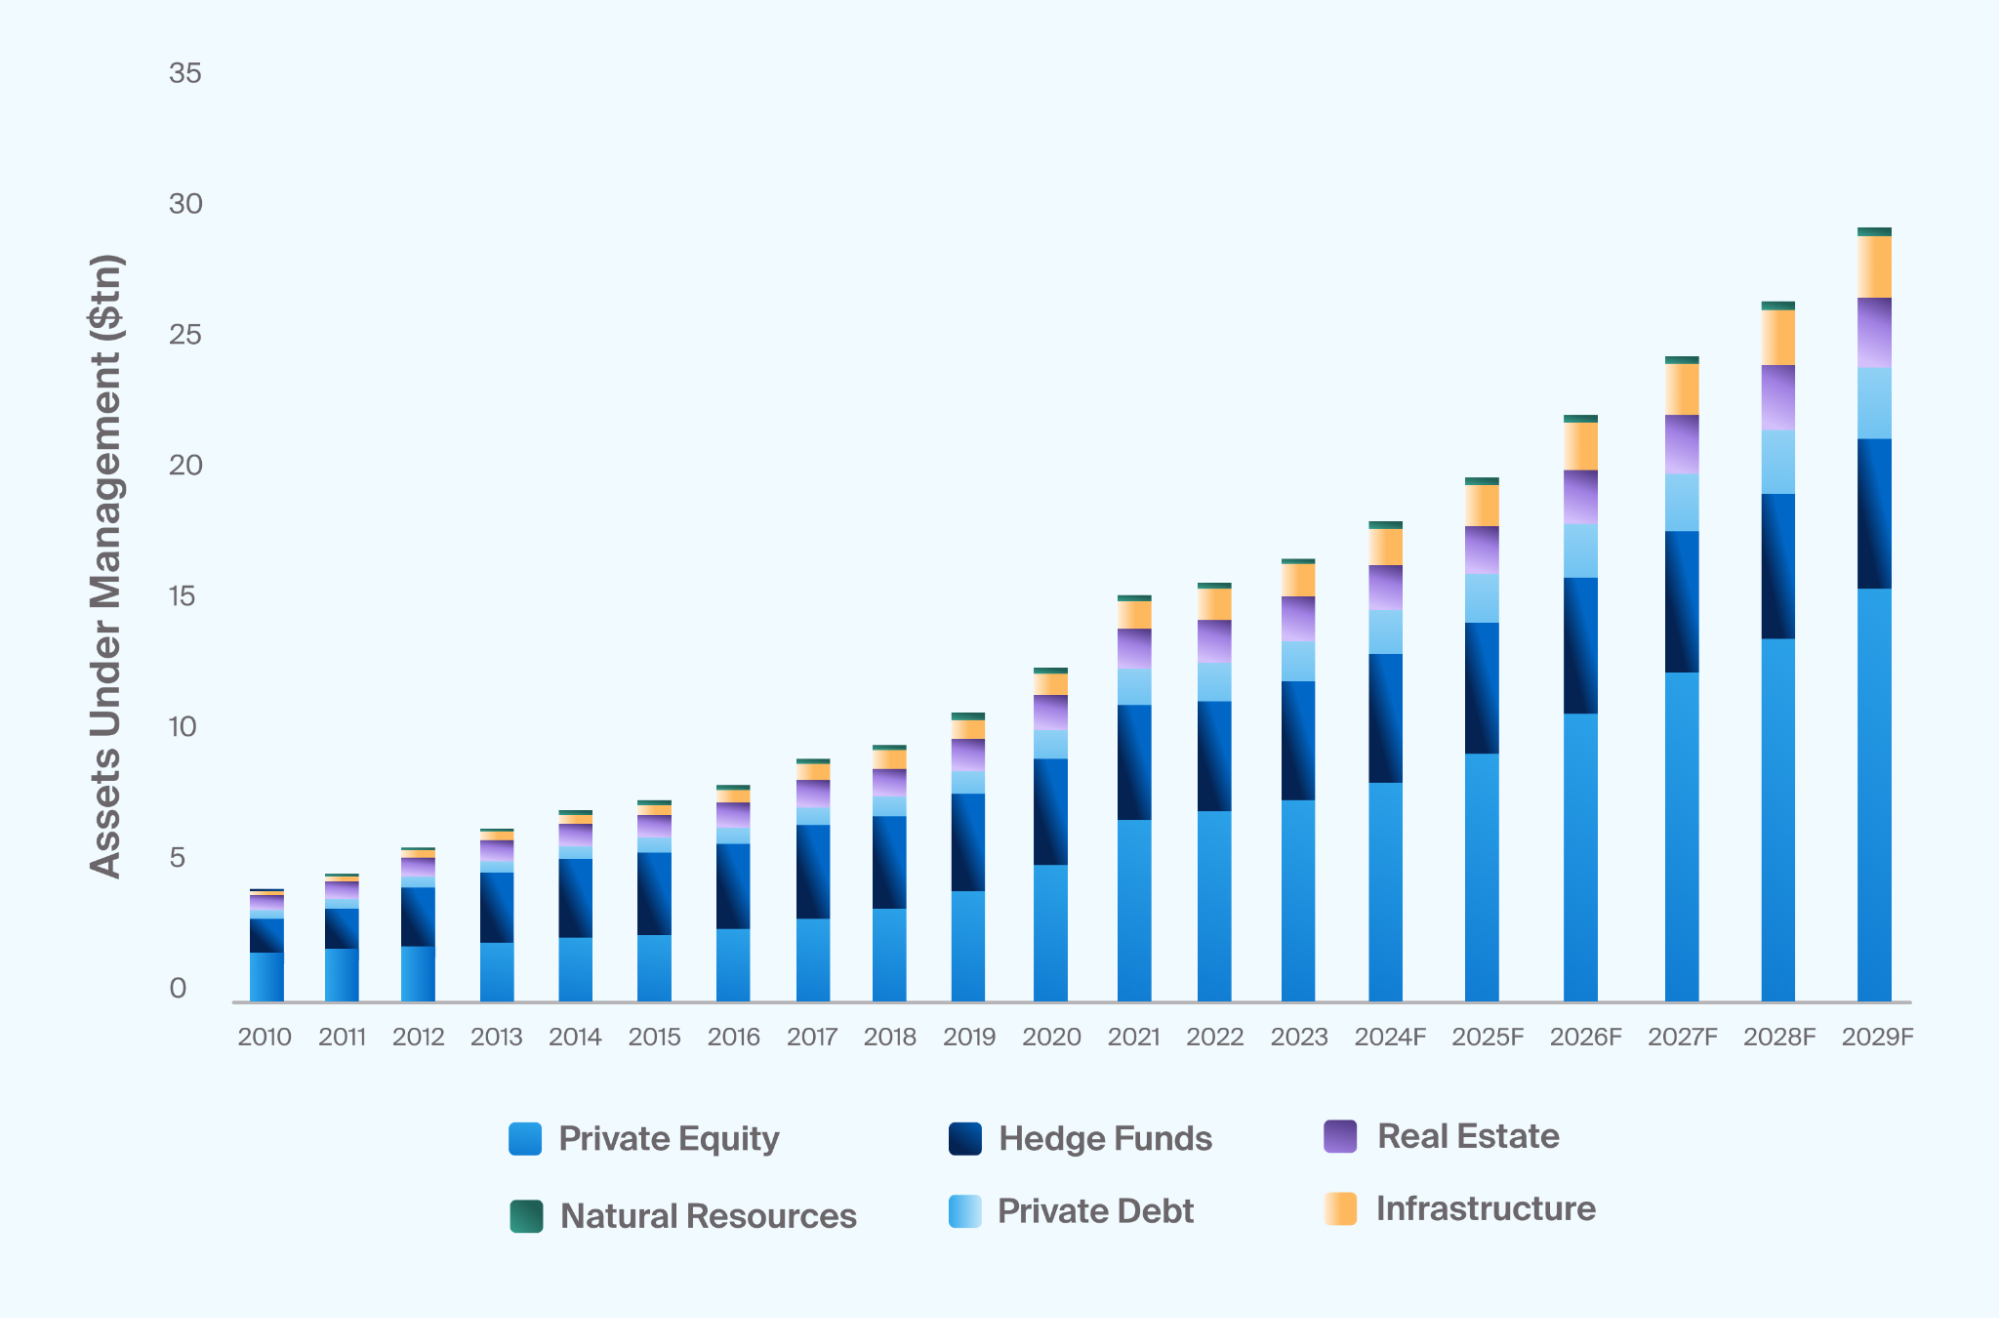
Přerozdělení není předpověď — již je to v datech. Globální alternativní aktiva pod správou vzrostla z přibližně 4 bilionů USD v roce 2010 na více než 20 bilionů USD dnes, přičemž průmyslové projekce se blíží 30 bilionům USD do roku 2029. Soukromý dluh a infrastruktura rostly nejrychleji, protože jejich příjmový profil je přesně to, co mandáty řízené závazky potřebují.
~$20T
Globální alt AUM dnes
~30 bilionů dolarů
Očekáváno 2029
82%
Čas, kdy inflace překonala očekávání (2006–23)
40–60%
Alternativy v hlavních nadacích a kanadských penzijních fondech
Alokace se liší podle mandátu. Velké americké nadace a kanadské penzijní plány drží 40–60 % portfolií v alternativách. Firemní penzijní fondy a životní pojišťovny obvykle drží 15–30 %. Suverénní fondy se liší podle jurisdikce. Směr ve všech kategoriích je stejný: nahoru.
Jaké jsou šest kategorií, do kterých instituce alokují?
"Alternativy" pokrývají šest širokých kategorií na institucionální úrovni. Plní různé role uvnitř portfolia — a instituce obvykle alokují do několika kategorií, spíše než aby se soustředily na jednu.
Vlastnictví akcií
Soukromý kapitál
Odkupy, růstový kapitál, sekundární trhy. Výnosy generované prostřednictvím operačního zlepšení a strategické realizace spíše než expanze veřejného trhu. Dlouhé uzamčení, ale historicky nejvyšší očekávaný výnos uvnitř alternativního segmentu.
Smluvní půjčování
Soukromý kredit
Přímé půjčování středně velkým podnikům, půjčování zajištěné aktivy, specializované financování. Floating-rate, často senior secured. Nejrychleji rostoucí kategorie alternativ od roku 2015 — řízeno přesně tím příjmovým profilem, který instituce potřebují.
Přímé soukromé půjčování v maloobchodním měřítku
Crowdlending
Nástroj soukromého kreditu strukturovaný pro přímý přístup investorů. Když platforma aplikuje institucionální disciplínu — zajištění, strukturované podmínky, uvolnění tranší, zotavení — profil výnosu se podobá soukromému kreditu při menších částkách.
Dlouhodobé reálné aktiva
Infrastruktura
Služby, mýtné silnice, přenos energie, datová infrastruktura. Dlouhodobé příjmy z koncesí, často regulované a navázané na inflaci. Téměř dokonalé pokrytí závazků pro penzijní fondy s 30letými závazky.
Příjmová reálná aktiva
Nemovitosti a zemědělská půda
Nájemné a příjmy z pronájmu, často s přenosem inflace. Poptávka po bydlení a výrobě potravin je strukturálně neelastická, což tlumí cyklickou volatilitu ve srovnání s uvedenými REIT.
Absolutní výnos
Hedge fondy
Trhy neutrální, arbitráž, makro a strategie řízené událostmi. Používány především jako diverzifikátor spíše než jako motor výnosu. Vysoce závislé na správci — výsledky závisí více na výběru než na expozici kategorie.
Z šesti kategorií mají soukromý kredit a infrastruktura nejsilnější shodu s mandátem LDI, protože oba produkují smluvně zajištěné peněžní toky v horizontu několika let. Crowdlending, když je správně strukturován, spadá do kategorie soukromého kreditu při menších částkách — což jej činí přístupným pro alokátory, kteří nemohou posoudit jedinou půjčku ve výši 50 milionů dolarů, ale chtějí stejné faktory výnosu.
Jak vlastně 20% alternativní segment posune volatilitu portfolia?
Matematika je jednoduchá. Nahrazení expozice veřejnému trhu aktivy, která mají nízkou korelaci s existujícím portfoliem, snižuje celkovou variabilitu, protože křížový člen ve vzorci variance se zmenšuje, když je korelace nízká.
Pracovní příklad — pouze ilustrativní
Volatilita 60/40 versus 50/30/20 (alternativy při ρ = 0.2)
| Alokace | Složení | Odhadovaná volatilita portfolia |
|---|---|---|
| Základní | 60% akcie · 40% dluhopisy | ~10.0% |
| Rámec BlackRock | 50% akcie · 30% dluhopisy · 20% alternativy | ~8.3% |
| Styl nadace | 40% akcie · 20% dluhopisy · 40% alternativy | ~7.1% |
Vstupy: volatilita akcií 16%, volatilita dluhopisů 6%, volatilita alternativ 5%, korelace akcií a dluhopisů 0.4, korelace alternativ a veřejných trhů 0.2. Pouze odhady — skutečné výsledky závisí na konkrétních nástrojích, váhách a realizovaných korelacích.
Snížení volatility nepochází z toho, že by alternativy byly bezpečnější v absolutních termínech. Pochází to z nízké korelace: aktivum s volatilitou 5%, které se pohybuje nezávisle na zbytku portfolia, snižuje celkovou variabilitu více než aktivum s volatilitou 4%, které se pohybuje se vším ostatním.
Jak Maclear přináší institucionální disciplínu do crowdlendingu
Výhody popsané výše se materializují pouze na platformách, jejichž struktura odpovídá teorii. Crowdlendingová platforma, která podhodnocuje riziko, vynechává zajištění nebo nemá mechanismus pro obnovu, se nechová jako soukromý kredit — chová se jako nezajištěná pozice s vysokým výnosem. Institucionální alokátoři to nekupují a jednotliví investoři hledající expozici na peněžní toky ve stylu institucí by také neměli.
Švýcarská Maclear je postavena specificky kolem disciplíny, kterou institucionální alokátoři uplatňují na soukromý kredit. Čtyři prvky definují, jak Maclear řídí riziko:
Disciplínované posuzování
Každý dlužník prochází publikovaným systémem hodnocení dlužníků AAA-to-D, modelovaným podle mezinárodních standardů úvěrových agentur, a je mu přidělen interní rizikový skóre na škále 1–10 před tím, než je uvolněn investorům.
Dvouúrovňová ochrana
Každá půjčka Maclear je podložena rezervovaným zajištěním. Oddělený fond rezerv — vytvořený z provizí z projektů — sedí za tímto, navržený tak, aby pokryl dočasné potíže s splácením, než se dotknou výnosů investorů. Fond rezerv není zárukou zpětného odkupu na jednotlivé nároky.
Fázové uvolnění kapitálu
Půjčky Maclear se uvolňují v definovaných tranších. Výkon každé tranše je sledován před uvolněním další — takže investoři kumulují expozici do projektů, které se již prokázaly.
Mezinárodní obnova
V případě selhání Maclear jedná přímo jako agent pro obnovu zajištění a spravuje právní řízení napříč jurisdikcemi jménem investorů. Obnova je součástí platformy, nikoli outsourcována.
Kombinovaný efekt je profil výnosu, který žije na straně příjmů alternativního spektra: smluvní úrok, definovaný splátkový plán, zajištění a manažer, který jedná, když se něco pokazí. To je přesně profil, který institucionální alokátoři hledají při velikosti soukromého kreditu. Mechanika — poplatky, hodnocení, fond rezerv, sekundární trh — jsou zdokumentovány v znalostní bázi FAQ Maclear.
Zaměření — Maclear AG
Švýcarský crowdlending s disciplínou na úrovni institucí
Maclear AG je švýcarská platforma P2P půjčování a crowdlendingu, která funguje jako finanční zprostředkovatel v nebankovním sektoru podle švýcarských finančních předpisů a je členem PolyReg SRO. Platforma se zaměřuje na evropské podnikatelské půjčky — dlužníci, jurisdikce a možnosti obnovy jsou rozloženy po celé Evropě, takže šok v jedné zemi nezaměřuje ztráty.
Každý projekt je hodnocen, zajištěn a nabízen investorům v tranších s plnou transparentností ohledně podmínek, hodnocení a splátkového plánu. Výnosy pocházejí ze smluvních úrokových plateb — nikoli z tržního přecenění.
AAA–D
Hodnocení veřejných dlužníků
1–10
Interní rizikové skóre
2-úrovňové
Zajištění + Fond rezerv
Více tranší
Uvolnění kapitálu
Pro hlubší pohled na to, kde se Maclear nachází v rámci úvěrové krajiny, si prohlédněte konečný průvodce P2P půjčováním a srovnání P2P osobního vs. podnikatelského půjčování.
Zobrazit aktuální projekty →Hlavní závěry
- Portfolio 60/40 předpokládalo, že dluhopisy budou zajišťovat akcie. V roce 2022 obě třídy aktiv klesly společně (dluhopisy 10–15%, S&P 18%+) a předpoklad se rozpadl. Instituce potřebují nový rámec — většina velkých alokátorů se posouvá směrem k mixu 50/30/20 nebo dále.
- Institucionální mandáty jsou definovány dlouhodobými závazky, nikoli ročními výnosy. Investování řízené závazky (LDI) vyžaduje aktiva, která produkují smluvní nebo regulované peněžní toky — přesně ten profil, který veřejné trhy již spolehlivě nedodávají.
- Globální alternativní AUM vzrostlo z přibližně 4 bilionů dolarů v roce 2010 na více než 20 bilionů dolarů dnes, přičemž do roku 2029 se očekává 30 bilionů dolarů. Soukromý dluh a infrastruktura rostou nejrychleji, protože jejich příjmový profil je nejblíže mandátům řízeným závazky.
- Realizovaná inflace překročila očekávání 82% času od roku 2006, s průměrným překročením o 1.41 procentního bodu. Příjmy vázané na inflaci z infrastruktury, nemovitostí a floating-rate soukromého kreditu již nejsou volitelné pro portfolia s dlouhou dobou trvání.
- Alternativní podíl 20% při ρ = 0.2 snižuje přibližně 17% volatility portfolia 60/40. Snížení pochází z nízké korelace, nikoli z bezpečnosti jednotlivých aktiv.
- Crowdlending spadá do kategorie soukromého kreditu — ale pouze tehdy, když platforma uplatňuje institucionální disciplínu: zajištění, strukturované posuzování, uvolnění tranší a aktivní obnovu. Švýcarská platforma Maclear je postavena přesně kolem této disciplíny.
Často kladené otázky
Proč institucionální investoři odcházejí od portfolia 60/40?
Portfolio 60/40 spoléhá na to, že dluhopisy porostou, když akcie klesnou. Tato negativní korelace se rozpadla v roce 2022, kdy globální dluhopisové indexy klesly o 10–15% spolu s poklesem akcií o více než 18%. Instituce také čelí dlouhodobým závazkům, které činí obtížným odpovídání na přecenění veřejného trhu, což je důvod, proč se přerozdělují na soukromý kredit, infrastrukturu a další aktiva s smluvními peněžními toky.
Jaký podíl na alternativách mají institucionální investoři?
Podíly se liší podle mandátu, ale globální alternativní AUM vzrostlo z přibližně 4 bilionů dolarů v roce 2010 na více než 20 bilionů dolarů dnes, přičemž odhady v odvětví se blíží 30 bilionům dolarů do roku 2029. Velké nadace a kanadské penzijní plány drží 40–60% svých portfolií v alternativách; korporátní penzijní fondy a pojišťovny obvykle drží 15–30%.
Co je investování řízené závazky a jak do něj zapadají alternativy?
Investování řízené závazky (LDI) sladí načasování a povahu aktiv instituce s peněžními toky, které musí vyplácet — penze, nároky, distribuce nadací. Veřejné akcie zavádějí krátkodobou volatilitu, která komplikuje toto sladění. Alternativy zaměřené na příjem, jako je soukromý kredit, infrastruktura a zemědělská půda, produkují smluvní nebo regulované peněžní toky, často navázané na inflaci, což lépe vyhovuje mandátu LDI než veřejná aktiva oceňovaná tržními cenami.
Které alternativní třídy aktiv preferují instituce nejvíce?
Největší kategorie podle globálních AUM jsou soukromý kapitál, hedge fondy, nemovitosti, soukromý dluh (včetně přímého půjčování a crowdlendingu), infrastruktura a přírodní zdroje. Soukromý dluh a infrastruktura rostly nejrychleji v posledním desetiletí, řízeny jejich smluvním příjmovým profilem a vazbou na inflaci — dvěmi vlastnostmi, které instituce v současném makro režimu nejvíce potřebují.
Je crowdlending vhodný pro portfolia ve stylu institucí?
Crowdlending je formou soukromého kreditu. Je vhodný pro portfolia ve stylu institucí, když platforma uplatňuje disciplínu na úrovni institucí — zajištění, strukturované podmínky, postupné nasazení kapitálu, fond na rezervy a aktivní vymáhání. Bez těchto prvků se crowdlending chová jako nezajištěná pozice s vysokým výnosem. Platforma Maclear se sídlem ve Švýcarsku je postavena přesně na této disciplíně.
Zaručuje Maclear výnosy nebo zpětný odkup?
Ne. Maclear nenabízí záruku zpětného odkupu a výnosy nejsou zaručeny — závisí na výkonnosti dlužníka. Maclear zmírňuje riziko prostřednictvím zajištění, fondu na rezervy (rezervy vytvořené z provizí projektů používané k pokrytí dočasných potíží s splácením) a kontinuálního sledování dlužníků. Fond na rezervy není zárukou zpětného odkupu jednotlivých nároků.
Je Maclear regulován FINMA?
Ne. Maclear AG je platforma se sídlem ve Švýcarsku, která funguje jako finanční zprostředkovatel v nebankovním sektoru podle švýcarských finančních předpisů. Maclear je členem PolyReg SRO a splňuje požadavky AML, KYC a GDPR. Licence FINMA Fintech je součástí budoucích plánů společnosti, nikoli jejího současného stavu.
O společnosti Maclear
Maclear AG je platforma P2P půjčování a crowdlendingu se sídlem ve Švýcarsku, která má sídlo ve Švýcarsku. Společnost funguje jako finanční zprostředkovatel v nebankovním sektoru a je členem PolyReg SRO, v souladu se švýcarskými finančními předpisy včetně AML, KYC a GDPR. Maclear nabízí maloobchodním a kvalifikovaným investorům přístup k prověřeným příležitostem podnikatelských půjček, s vestavěným hodnocením rizik, fondem na rezervy a sekundárním trhem pro likviditu.
Zřeknutí se odpovědnosti
Obsah tohoto článku je poskytován pouze pro informační a vzdělávací účely. Nepředstavuje investiční, finanční, daňové nebo právní poradenství. Investice do P2P půjčování a crowdlendingu nesou riziko částečné nebo úplné ztráty kapitálu. Minulé výkony nejsou indikativní pro budoucí výsledky. Likvidita na sekundárním trhu není zaručena. Čtenáři by měli provádět nezávislý výzkum a konzultovat kvalifikované poradce před učiněním jakýchkoli finančních rozhodnutí. Dostupnost produktů a služeb může být v některých jurisdikcích omezena.
Jste připraveni přistupovat k soukromému kreditu ve stylu institucí v maloobchodním měřítku? Prozkoumejte aktuální projekty Maclear — každý s plným hodnocením, detaily zajištění a strukturou tranší.
Zobrazit otevřené projekty