Investiții rezistente la crize: Cum să-ți protejezi capitalul
Investiții convenționale rezistente la crize
Când piețele sunt imprevizibile și economia intră într-o recesiune, anumite active rezistă constant testului timpului. Aceste investiții rezistente la crize sunt cunoscute pentru reziliența lor:
- Aurul și alte metale prețioase: primul este simbolul stabilității. Întotdeauna are valoare pentru oameni, indiferent dacă apare inflația sau monedele își pierd puterea. Nu acumulează venituri, dar păstrează averea și îți ține banii în siguranță. CBS a detaliat performanța constantă a aurului după recesiunea din 2008.
- Imobiliare: proprietățile tangibile, care generează venituri, oferă atât apreciere a valorii pe termen lung, cât și flux de numerar constant prin chirie. Chiar dacă prețurile scad temporar, imobiliarele se recuperează adesea mai puternice datorită naturii lor esențiale și ofertei limitate.
- Acțiuni blue-chip: companiile mari adesea fac față furtunilor mai bine decât jucătorii mai mici. Cele care plătesc dividende oferă beneficii fiabile chiar și atunci când prețurile acțiunilor scad. Produsele de bază pentru consumatori, utilitățile și sănătatea tind să fie rezistente și ele.
- Obligațiuni de trezorerie: de la guvernele națiunilor stabile sunt destul de fiabile, în special Statele Unite. Când acestea ajung la maturitate, investitorii primesc o recompensă previzibilă.
Fonduri tranzacționate la bursă (ETF-uri): coșuri de active concepute pentru a urmări performanța unui anumit indice, sector sau temă. Acestea sunt foarte diversificate, deoarece îți pui banii în multe coșuri diferite.
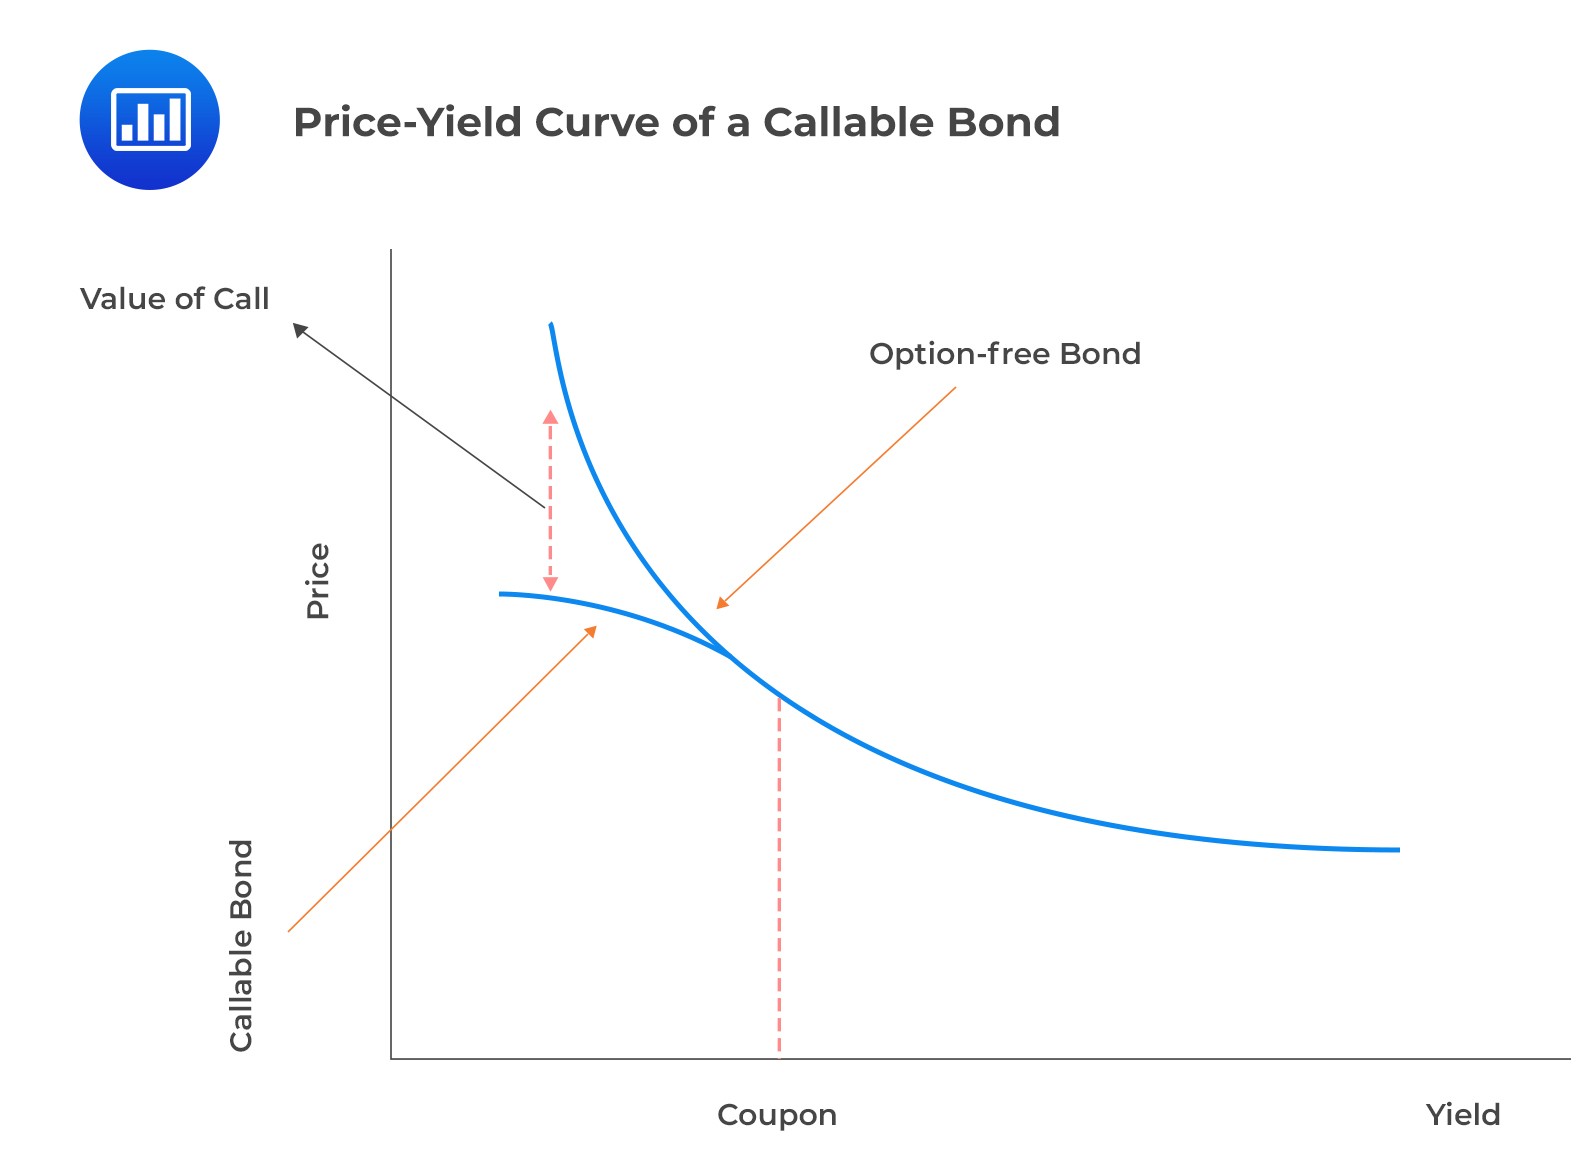
Ce sunt investițiile protejate de capital?
Indiferent de modul în care performează activele subiacente, investițiile protejate de capital — produse financiare — promit să restituie cel puțin investiția ta la maturitate. Acest lucru este valabil doar dacă păstrezi investiția până la termenul său complet, adesea 3-10 ani. Totuși, poți câștiga în continuare bani din aceasta. Cu o mare parte din banii investiți într-un indice de piață de acțiuni, un coș de acțiuni sau mărfuri care au doar o posibilitate nominală de eșec, aceste fonduri reduc semnificativ riscul de pierdere a capitalului.
Cei care doresc să diversifice portofoliul lor vor găsi aceste investiții atrăgătoare, deoarece sunt menite să protejeze investitorii împotriva posibilității de a-și pierde investiția inițială.
Aceste produse financiare inovatoare oferă protecția necesară împotriva volatilității pieței. Spre deosebire de multe vehicule de investiții convenționale, care permit pierderi mari să fie o posibilitate foarte reală, aceste produse garantează legal că, cel puțin odată ce ajung la maturitate, investitorii își vor recupera suma inițială a investiției.
Investițiile protejate de capital sunt un refugiu pentru investitorii care nu doresc să riște niciunul dintre capitalul lor și caută o investiție cu potențial de a oferi randamente mai bune decât ratele de depozit.
Evitarea neglijării
Protecția activelor este o parte vitală a planificării financiare care uneori este ignorată până când este prea târziu. Într-o lume imprevizibilă în care litigiile, creditorii și pericolele financiare abunda, asigurarea bunurilor tale este esențială. Iată câteva considerații principale.
Protejarea bunurilor tale împotriva acțiunilor legale
Un avantaj al protecției activelor este protejarea bunurilor tale de orice litigiu. În special, proprietarii de afaceri se confruntă cu un mare risc de posibile procese din partea angajaților, consumatorilor sau concurenților. Stabilirea de trusturi sau companii cu răspundere limitată, printre alte tehnici de protecție a activelor, ajută oamenii să-și apere bunurile de confiscare în cazul în care apare un proces.
Menținerea stabilității financiare
Protejarea activelor oferă o plasă de siguranță pentru a te ajuta să rămâi stabil financiar în circumstanțe dificile. Protejarea bunurilor tale te poate ajuta să contracarezi volatilitatea pieței, recesiunile economice și costurile neprevăzute fără a compromite stabilitatea ta financiară.
Crowdlending bazat pe tehnologia contractelor inteligente
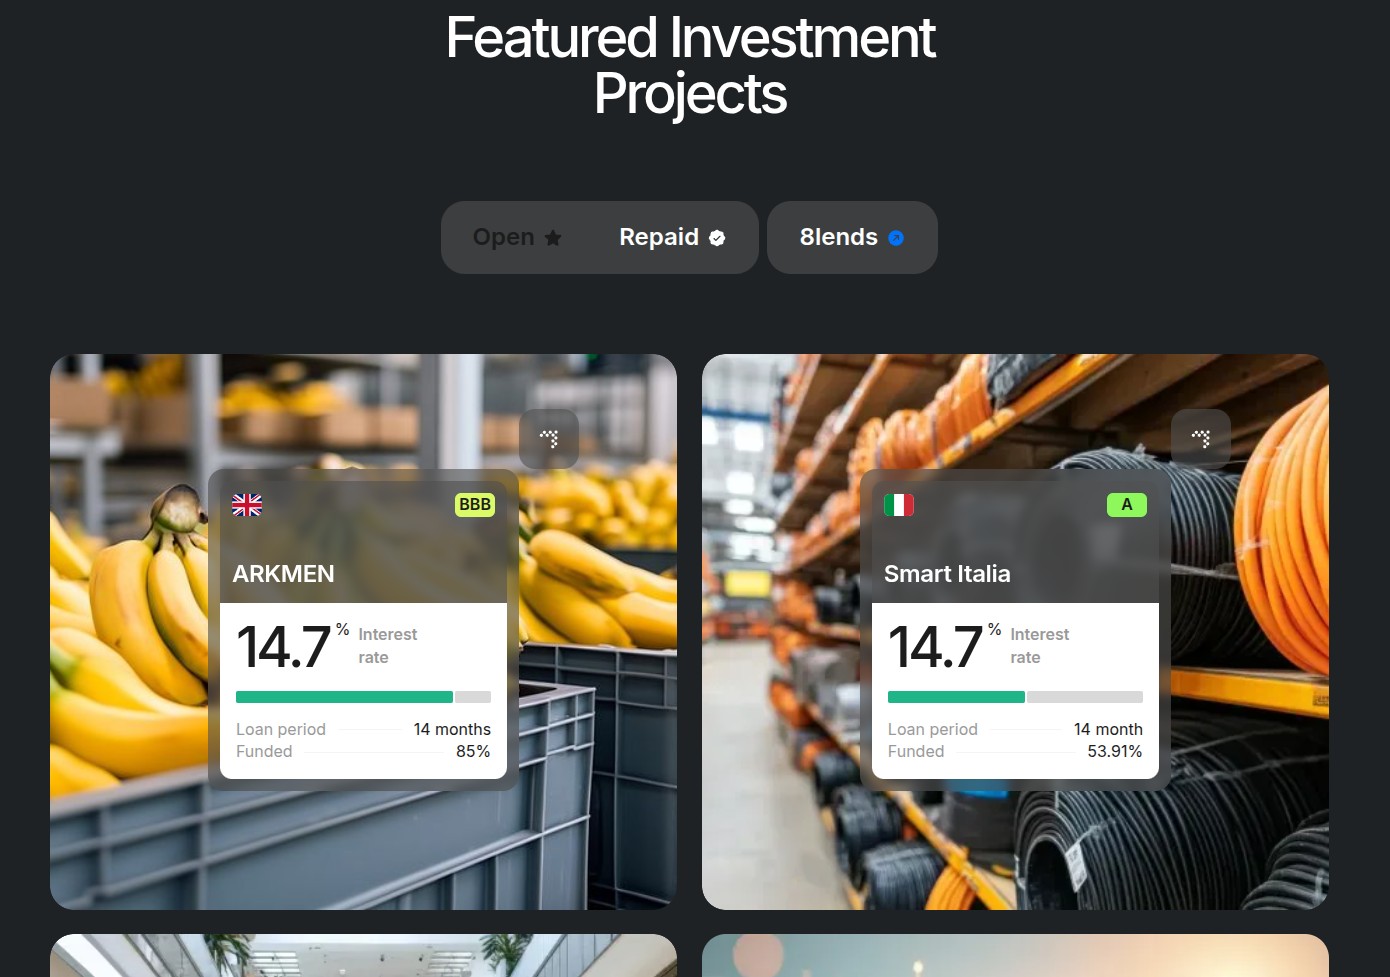
Finanțarea afacerilor se schimbă în această lume. Antreprenorii au acum mai multe opțiuni decât doar cele convenționale, cum ar fi cooperativele de credit și împrumuturile bancare. Una dintre noile tendințe care oferă alte căi de a genera bani este împrumutul peer-to-peer (P2P). Investitorii își pot răspândi riscul prin canalizarea comună a banilor lor în împrumuturi, fără a merge singuri. Una dintre companiile care desfășoară aceste activități este Maclear, care susține astfel de împrumuturi cu garanția împrumutatului, totul într-un mod descentralizat.
| Bănci convenționale | Creditori alternativi |
|---|---|
| Băncile convenționale sunt de obicei considerate entități financiare cu o prezență fizică în sucursale. Acestea includ bănci comunitare locale, precum și bănci naționale și regionale mai mari. | Finanțarea alternativă este orice nu se găsește într-o bancă convențională. Aceasta acoperă împrumuturile peer-to-peer, creditorii specializați în finanțarea echipamentelor și creditorii online precum Maclear. |
| De obicei, instituțiile bancare tradiționale au standarde stricte pentru acceptarea împrumuturilor comerciale. Rata medie de respingere pentru împrumuturile auto a crescut cu 0,4 puncte procentuale la 11,4% în 2024. | Adesea, creditorii alternativi sunt cunoscuți pentru că acoperă o lacună pe piață. Fiecare client, inclusiv companiile care nu pot obține finanțare de la băncile convenționale, au considerații personale acordate lor. |
| Băncile convenționale au cele mai mici rate fixe și cele mai lungi termene de rambursare. | Adesea oferind termeni de rambursare mai flexibili decât împrumuturile convenționale, creditorii alternativi abordează micile afaceri pe baza capacităților și nevoilor lor financiare individuale. |
| În funcție de tipul și durata împrumutului, băncile convenționale oferă adesea rate de dobândă relativ scăzute. | Datorită riscurilor mari pe care le asumă creditorii prin reducerea criteriilor de acceptare, mulți creditori alternativi cer rate de dobândă mai mari, în special pentru împrumuturile nesecurizate; deși acestea reduc semnificativ pragul de intrare pentru a obține unul. |
Aceste instrumente creative oferă companiilor o libertate și accesibilitate mai mare decât mijloacele tradiționale, permițându-le să aleagă din multiple surse de finanțare. Dar sunt site-urile de crowdlending modul în care finanțarea corporativă va evolua? Să luăm în considerare avantajele lor.
Portofoliu diversificat
Împrumutul P2P este o modalitate excelentă de a diversifica un portofoliu, deoarece creditorii pot alege împrumutații cu care se simt confortabil sau își pot distribui banii între mai mulți solicitanți diferiți în loc să pună toți banii într-un singur coș. Investiția banilor tăi în numeroase proiecte diferite reduce posibilitatea turbulențelor financiare – eșecul companiei.
Randamente constante și mai mari
Împrumutul P2P este o abordare bună pentru a investi bani, deoarece oferă randamente mai bune decât alte tipuri de investiții, cum ar fi piața de acțiuni. Conexiunile directe între creditori și împrumutați permit creditorilor să se bucure de o rată de dobândă mai bună și de returnări regulate ale capitalului lor.
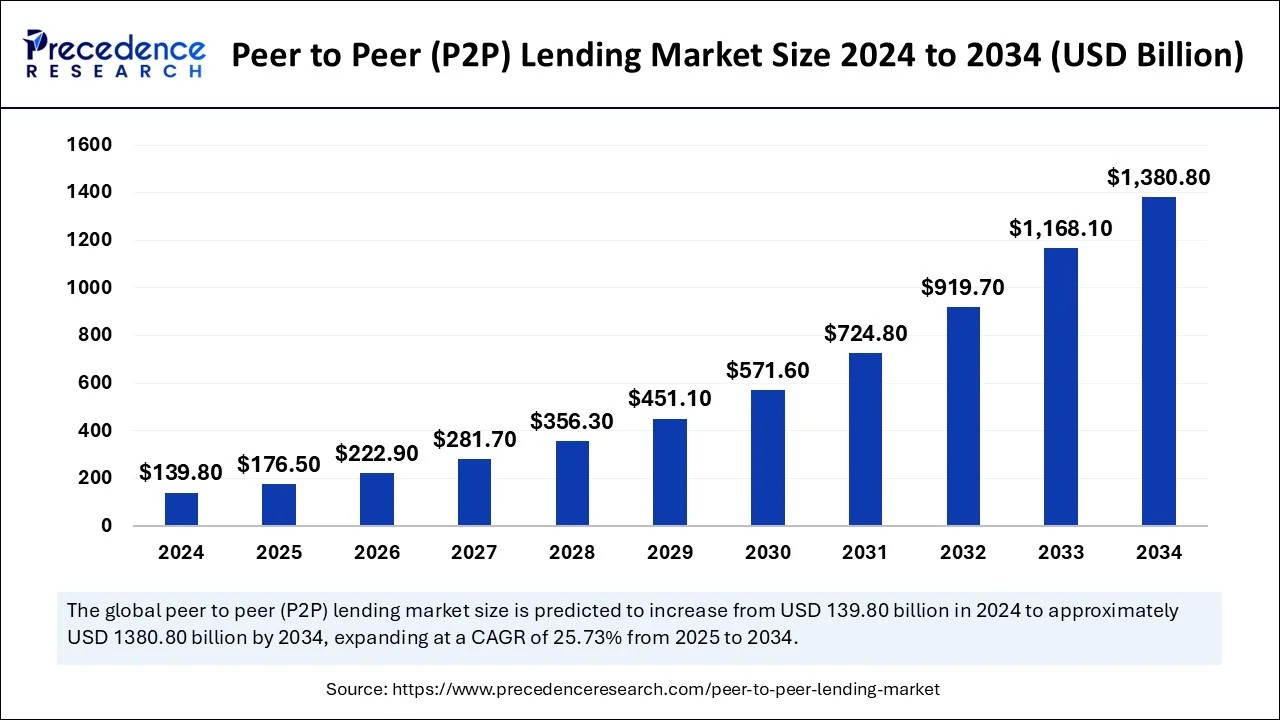
Pentru cei care se luptă să țină pasul cu inflația, investiția pe o platformă P2P prezintă o oportunitate de a câștiga dobânzi semnificativ mai mari decât un cont de economii convențional sau un ISA în numerar. Moneyweek a analizat recent cele mai bune ISAs în numerar care permit rate de până la 4,25%. În ceea ce privește persoanele cu o istorie de credit minimă și companiile cu nevoi semnificative de capital, acest lucru ajută la reducerea suplimentară a riscurilor pe care creditorii trebuie să le asume și facilitează procesul de aplicare pentru împrumut.
Făcând parte dintr-o cauză mare
Ajutând la aducerea de concepte și bunuri noi și creative pe piață este unul dintre beneficiile non-financiare distincte de a fi investitor într-o campanie de crowdlending. Îți permite să participi la ceva interesant sau legat de valorile tale. Tot mai mulți antreprenori sociali se uită la crowdlending pentru a-i ajuta să-și atingă obiectivele. În mod similar, crowdlendingul include acum mai extins întreprinderi sociale.
Concluzie
Investițiile rezistente la crize sunt toate despre minimizarea riscurilor în timp ce se păstrează potențialul de creștere. Fie că este vorba de aur, imobiliare, produse protejate de capital, ETF-uri sau tranzacții cu contracte inteligente, scopul este de a-ți proteja banii de șocurile economice. Concentrându-te pe stabilitate și diversificare inteligentă, poți menține capitalul tău în siguranță și pregătit pentru orice va urma.
Dacă ești curios să înveți despre oportunitățile de crowdlending și modalitățile prin care Maclear conduce avansul societății și schimbarea socială, înregistrează-te pentru un cont astăzi.