Investiții în terenuri agricole: Randamente, Riscuri și Accesibilitate
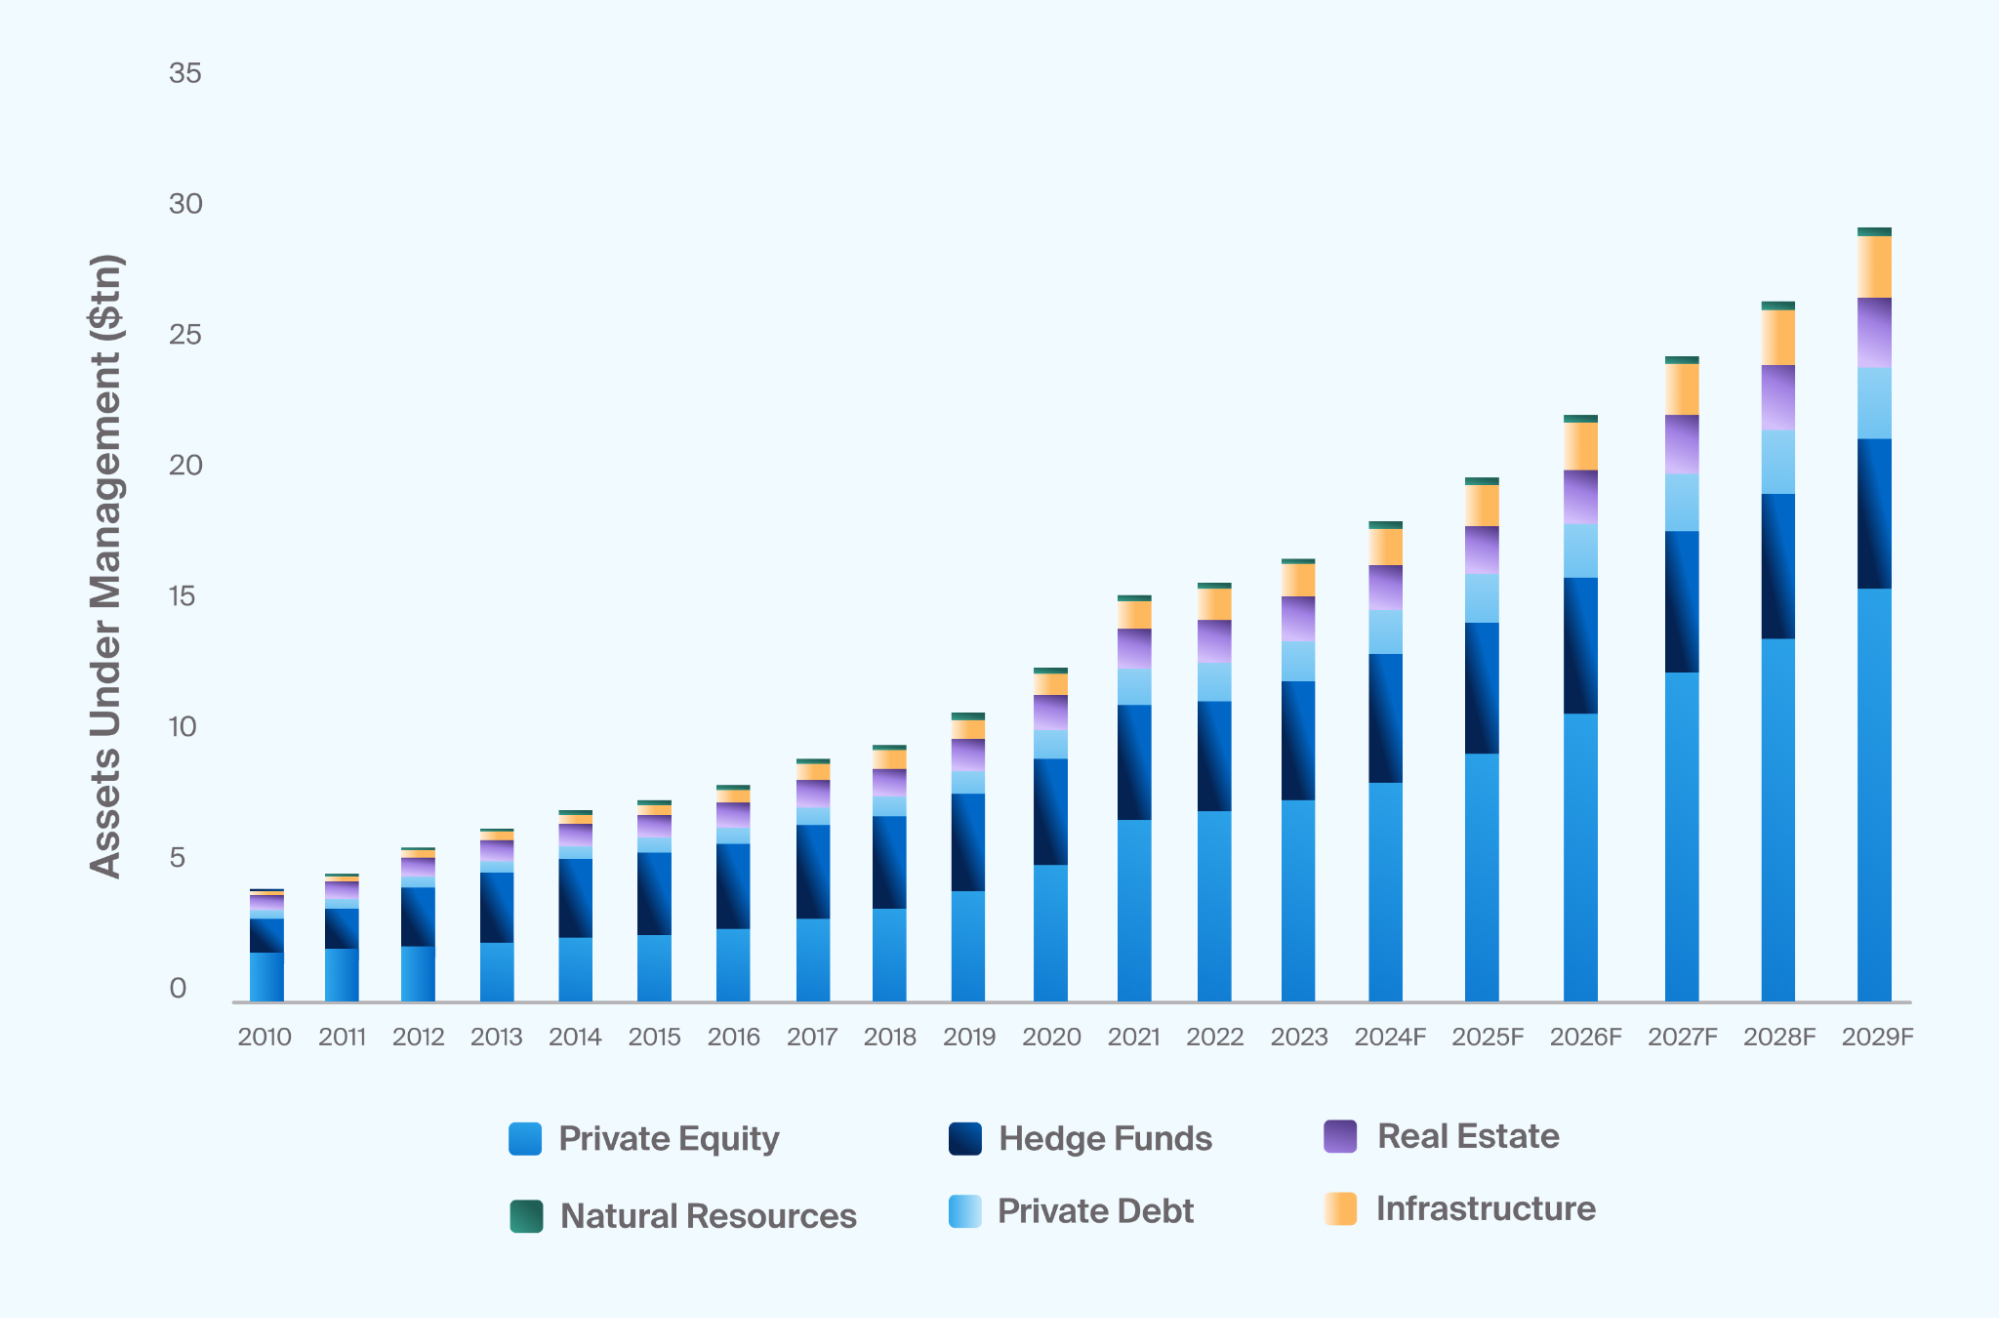
Terenurile agricole generează randamente prin două canale: venituri continue din închirierea terenurilor agricole către fermieri și aprecierea pe termen lung a terenului în sine. Contractele de închiriere cu plată în numerar oferă plăți anuale previzibile, indiferent de recoltă, în timp ce acordurile de partajare a recoltei leagă venitul de randamentele mărfurilor. Terenurile arabile limitate, combinate cu cererea structurală de alimente, au susținut istoric aprecierea constantă în cicluri.
Cum generează terenurile agricole randamente?
Terenurile agricole produc randamente din două surse distincte: venituri din închiriere plătite de fermierii care operează terenul și aprecierea capitalului terenului în sine. Venitul tinde să fie mai stabil dintre cele două, în timp ce aprecierea este influențată de ciclurile mărfurilor, câștigurile de productivitate și raritatea pe termen lung a terenurilor arabile. Datele Serviciului Național de Statistică Agricolă al USDA privind terenurile irigate și neirigate arată că, între 1998 și 2018, venitul din închiriere a rămas pozitiv în fiecare an, în timp ce aprecierea terenului a contribuit cu un component suplimentar în majoritatea anilor (sursa: USDA NASS, 2019).
Cum funcționează contractele de închiriere pentru terenuri agricole?
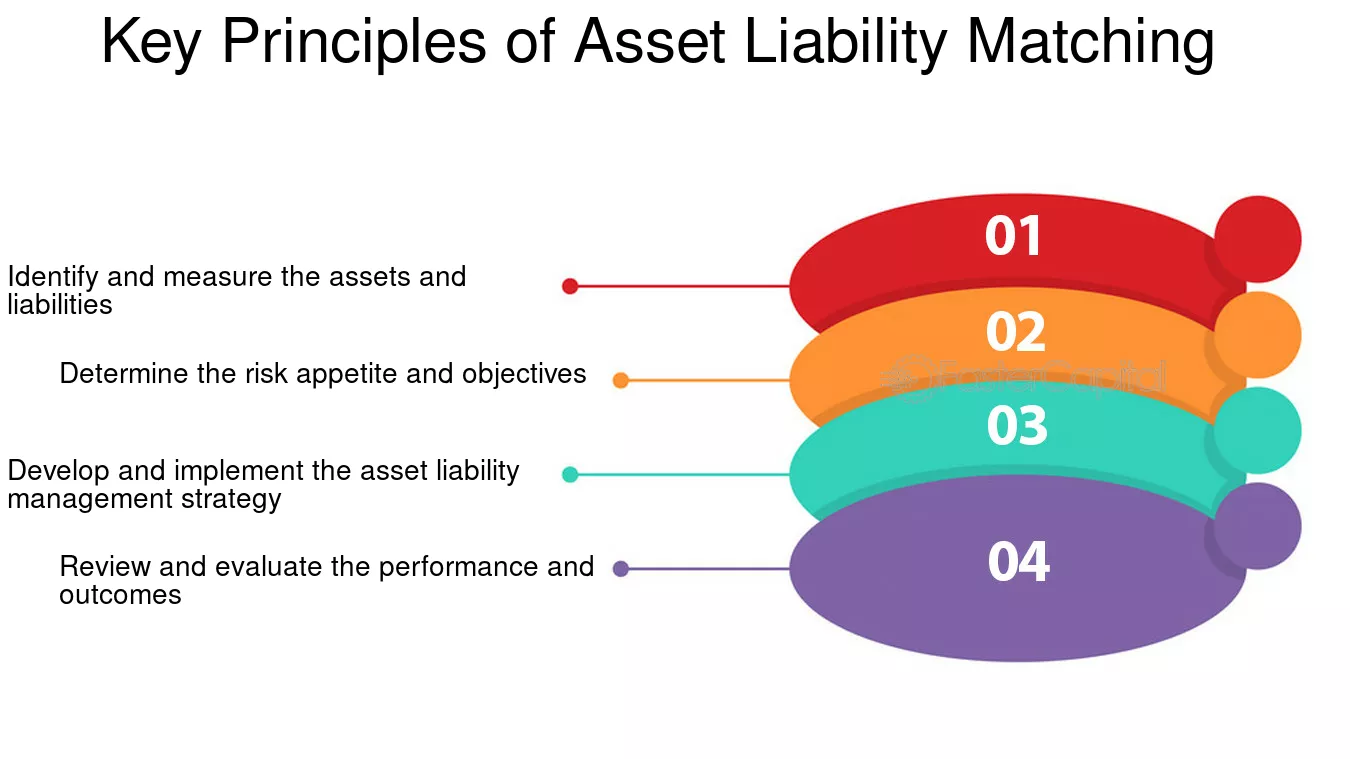
Majoritatea veniturilor din terenuri agricole provine din închirierea terenului către operatorii agricoli. Cele două structuri de închiriere dominante diferă în modul în care riscul și randamentul sunt împărtășite.
De ce apreciază terenurile agricole în timp?
Terenurile arabile sunt finite: nu pot fi fabricate, iar schimbările în zonare, urbanizare și eroziune reduc stocul disponibil în timp. Îmbunătățirile de productivitate — irigații, drenaj, agricultură de precizie — cresc venitul pe care o parcelă dată îl poate susține, ceea ce la rândul său susține evaluări mai mari. Centrul Cambridge pentru Finanțe Alternative și Banca Angliei au identificat ambele raritatea terenului ca un suport structural pentru valorile activelor agricole în studiile de împrumut non-bancare (sursa: cercetarea Băncii Angliei asupra activelor reale, 2023).
Cum afectează prețurile mărfurilor randamentele terenurilor agricole?
Prețurile culturilor influențează profitabilitatea fermelor, ratele de reînnoire a chiriilor și, indirect, valorile terenurilor. Structurile de închiriere netezesc această volatilitate: un contract de închiriere cu plată în numerar izolează proprietarul terenului de o recoltă slabă, în timp ce un contract de partajare a recoltei transmite mișcările de preț direct către venitul investitorului. În cicluri, venitul din închiriere tinde să fie mai puțin volatil decât prețurile mărfurilor în sine.
Cum s-a comportat terenul agricol în ciclurile de piață?
Randamentele terenurilor agricole sunt determinate de consumul de alimente și economia închirierilor, mai degrabă decât de câștigurile corporative sau de sentimentul pieței de capital. Istoric, acest lucru a produs un profil de randament care se abate de la acțiunile listate și venitul fix, ceea ce este baza pentru rolul său ca activ real diversificator.
Cum se comportă terenurile agricole în timpul expansiunilor economice?
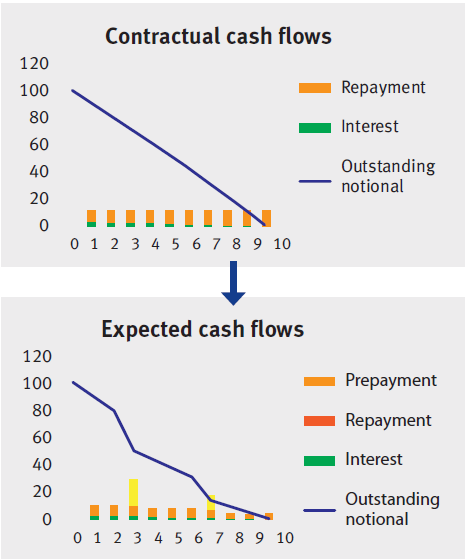
În fazele de expansiune, creșterea veniturilor și consumul de alimente susțin cererea agricolă, ceea ce se traduce în chirii stabile și apreciere treptată. Terenurile agricole nu se aliniază cu creșterile acțiunilor în piețele de taur puternice, dar contribuie cu randamente de volatilitate mai mică la un portofoliu multi-activ. Modelul este consistent cu observațiile mai ample privind alinierea strategiei de investiții cu ciclurile economice.
Cum s-a comportat terenul agricol în recesiuni?
Datele USDA privind terenurile agricole arată doar un an de randament total negativ între 1998 și 2018 — 2009, în timpul crizei financiare globale — iar scăderea a fost modestă comparativ cu pierderile pieței de capital din acel an. Venitul din închiriere a rămas pozitiv pe parcursul întregului an, oferind continuitate a veniturilor chiar și în timp ce aprecierea terenului a fost suspendată. Clasa de active nu este imună la recesiuni, dar scăderile sale au fost istoric mai puțin adânci și mai scurte decât cele ale acțiunilor listate.
Acționează terenurile agricole ca o protecție împotriva inflației?
Venitul din terenuri agricole și valorile terenurilor răspund ambele la nivelurile generale ale prețurilor: prețurile alimentelor se reflectă în reînnoirile chiriilor, iar costurile de input resetează atât randamentele, cât și evaluările activelor. Clasa de active a păstrat istoric puterea de cumpărare reală mai bine decât obligațiunile cu rată fixă în timpul episoadelor inflaționiste, deși reacția poate întârzia cu un an sau doi. Pentru o abordare de portofoliu care combină active reale cu credit generând venituri, consultați prezentarea noastră generală despre investiții alternative și ce opțiuni există.
Cum pot investitorii accesa terenurile agricole astăzi?
Până în anii 2010, deținerea directă a terenurilor agricole necesita capital substanțial și expertiză operațională. Trei rute moderne au redus semnificativ barierele: REIT-uri listate public, platforme private de deținere fracționată și platforme de crowdlending care finanțează împrumuturi pentru afaceri agricole.
Cum se compară REIT-urile de terenuri agricole cu platformele fracționare?
REIT-urile se tranzacționează ca acțiunile — prețuri minute cu minut, lichiditate zilnică — dar moștenesc volatilitatea pieței de capital. Platformele fracționare dețin efectiv activul și raportează valori trimestrial sau anual, netezind volatilitatea, dar blocând capitalul timp de ani. Alegerea depinde de orizontul de lichiditate al investitorului și de toleranța la fluctuațiile prețurilor.
Cum diferă crowdlendingul agricol de deținerea terenurilor agricole?
Crowdlendingul oferă expunere la datorie, nu la capital. Investitorii nu dețin terenul; ei finanțează un împrumut de afaceri pentru un operator agricol, de obicei garantat prin colateral, și primesc plăți de dobândă conform termenilor definiți contractual. Duratele sunt mai scurte — de obicei 6 până la 36 de luni, comparativ cu deținerea pe termen lung — iar profilul de returnare este orientat spre venituri, nu spre apreciere.
Crowdlending elvețian cu colateral și un Fond de Provizion
Maclear AG este o platformă de crowdlending cu sediul în Elveția, care conectează investitorii cu împrumuturi de afaceri din UE, inclusiv operatori agribusiness din regiunea Baltică și piețele vecine din UE. Fiecare proiect este evaluat pe o scară proprietară de la AAA la D și este evaluat de echipa de credit a Maclear înainte de listare.
Două caracteristici disting managementul riscurilor Maclear. Împrumuturile sunt garantate de colateral fizic , cu Maclear acționând ca agent de colateral în numele investitorilor. Un Fond de Provizion oferă un tampon suplimentar, absorbând riscul de întârziere a plăților, astfel încât plățile de dobândă ale investitorilor să continue în timp ce Maclear colaborează cu împrumutatul pentru recuperare.
Pentru investitorii care evaluează expunerea la active reale, ghidurile noastre despre împrumuturi peer-to-peer și împrumuturi P2P personale versus de afaceri explică în detaliu mecanismele subiacente.
Vezi proiectele curente →Care sunt riscurile cheie în investițiile în terenuri agricole?
Terenurile agricole au un profil de returnare defensiv, dar nu sunt cu risc scăzut. Patru categorii de risc afectează în mod semnificativ rezultatele și ar trebui înțelese înainte de a angaja capital.
- Secetele, inundațiile, înghețurile și valurile de căldură reduc direct randamentele. Asigurarea culturilor și diversificarea geografică atenuează o parte din expunere, dar variabilitatea climatică rămâne o caracteristică inevitabilă a investițiilor agricole. Banca Centrală Europeană a documentat creșterea riscurilor de credit legate de vreme în portofoliile de împrumuturi agricole (sursa: ECB Financial Stability Review, 2024).
- Scăderile bruște ale prețurilor culturilor reduc venitul chiriașilor și pot limita reînnoirea chiriei la rate mai mari. Chiriile în numerar izolează proprietarul terenului de o singură sezon prost, dar nu de declinuri prelungite ale prețurilor comodităților.
- Performanța depinde de puterea financiară și abilitățile fermierului care operează terenul. Subcapitalizarea, agronomia slabă sau erorile operaționale cresc riscul de neplată și de perturbare a chiriei. Selecția operatorului este o preocupare principală în evaluarea riscurilor.
- Regulile de zonare, de mediu, drepturile de apă, restricțiile de proprietate străină și modificările subvențiilor agricole afectează toate utilizarea și valoarea terenului. Schimbările în politica comercială pot influența, de asemenea, economia fermelor independent de rezultatele agronomice.
Aceste riscuri nu neagă atractivitatea terenurilor agricole, dar justifică diversificarea, evaluarea profesională și dimensionarea conservatoare a pozițiilor. Pentru o tratare mai amplă a modului în care diferitele clase de active se comportă în condiții de stres, consultați cum să vă protejați banii cu investiții rezistente la crize.
De ce este terenul agricol ilichid și ce înseamnă acest lucru pentru investitori?
Terenul agricol este în mod intrinsec un activ pe termen lung. Spre deosebire de valorile mobiliare tranzacționate public, câmpurile și livezile nu pot fi vândute rapid fără concesii de preț. Această ilichiditate este adesea citată ca un dezavantaj, dar pentru investitorii răbdători impune, de asemenea, disciplină în returnare și limitează greșelile comportamentale.
Cât timp durează să se vândă terenuri agricole?
Vânzările directe durează de obicei luni, mai degrabă decât zile, în funcție de locație, calitatea terenului, cererea locală și condițiile comodităților. Terenurile agricole sunt cel mai bine potrivite pentru investitorii cu orizonturi de timp de mai mulți ani sau decenii care nu necesită acces pe termen scurt la capital.
Cum este evaluat terenul agricol?
Valorile terenurilor agricole provin din evaluări periodice bazate pe vânzări comparabile, potențialul de venit și caracteristicile terenului. Prețurile bazate pe evaluări netezesc volatilitatea pe termen scurt în raport cu valorile mobiliare de tip mark-to-market, dar pot, de asemenea, să întârzie condițiile economice reale. Valorile pot părea stabile în timpul stresului și se ajustează treptat în următoarele 12 până la 24 de luni.
Cum se compară crowdlendingul în ceea ce privește lichiditatea?
Crowdlendingul se află între deținerea directă a terenurilor agricole și acțiunile listate pe spectrul lichidității. Împrumuturile au durate definite de luni, mai degrabă decât de ani, iar Piața Secundară a Maclear permite investitorilor să listeze cererile pentru revânzare altor investitori prin listări Good 'Til Cancelled (GTC). Lichiditatea pe o piață secundară depinde de cererea cumpărătorilor și nu este garantată.
Unde se încadrează crowdlendingul în raport cu terenurile agricole?
Terenurile agricole și crowdlendingul agricol ocupă poziții diferite într-o alocare de active reale. Terenurile agricole sunt asemănătoare capitalului: durată lungă, orientate spre apreciere, ilichide. Crowdlendingul este asemănător datoriei: durată mai scurtă, orientat spre venituri, cu fluxuri de numerar definite contractual și protecție prin colateral. Cele două pot completa, mai degrabă decât a se substitui una alteia.
| Dimensiune | Teren agricol direct | Crowdlending agricol |
|---|---|---|
| Tip de expunere | Capital (proprietate) | Datorie (împrumut către operator) |
| Horizon temporal | 5–20+ ani | 6–36 luni tipic |
| Sursa de randament | Venit din chirie + apreciere | Dobândă contractuală |
| Capital minim | Ridicat (de obicei €500k+) | Scăzut (€50–500 intrare) |
| Lichiditate | Foarte scăzută | Piața secundară (subiect la cerere) |
| Predictibilitatea veniturilor | Moderat | Ridicat (program definit) |
| Răspuns la inflație | Puternic, cu întârziere | Indirect, prin mediu de rată |
Pentru investitorii care caută expunere la activitatea economică reală fără întreaga ilichiditate a proprietății de teren, crowdlendingul orientat spre venituri poate acționa ca o alocare complementară. Pentru un context mai larg al portofoliului, consultați ghidurile noastre pentru diversificarea investițiilor pentru un risc mai scăzut și cinci soluții de investiții care generează venituri lunare.
Terenurile agricole oferă durabilitate prin raritate și cererea de alimente; crowdlendingul oferă durabilitate prin venituri contractuale și garanții. Un portofoliu poate folosi ambele — unul pentru expunere la active reale pe termen lung, celălalt pentru flux de numerar pe termen mai scurt.
- Terenurile agricole generează randamente din venitul din chirie și aprecierea pe termen lung a terenului; venitul tinde să fie mai stabil dintre cele două.
- Datele USDA despre terenurile agricole arată randamente pozitive din chirie în fiecare an între 1998 și 2018, cu un singur an de randament total negativ (2009).
- Investitorii de retail pot accesa terenuri agricole prin REIT-uri publice (Farmland Partners, Gladstone Land), platforme private de proprietate fracționată sau crowdlending agribusiness.
- Cele patru riscuri principale sunt vremea, prețurile mărfurilor, calitatea operatorului și reglementarea — toate gestionabile prin diversificare și evaluare profesională.
- Proprietatea directă a terenurilor agricole este ilichidă prin design, cu termene de vânzare măsurate în luni; evaluările bazate pe evaluare netezesc volatilitatea, dar întârzie condițiile reale.
- Crowdlendingul oferă expunere la datorii pe termen mai scurt, orientată spre venituri, care poate completa mai degrabă decât să înlocuiască proprietatea de capital a terenului.
Concluzie practică
Terenurile agricole își câștigă locul într-un portofoliu prin durabilitate mai degrabă decât prin creștere. Profilul său de randament este ancorat în producția de alimente, raritatea terenului și economia chiriei, motiv pentru care a fost un element constant al portofoliilor instituționale timp de decenii. Compromisurile sunt reale: ilichiditate, complexitate operațională și expunere la vreme, mărfuri, reglementare și calitatea operatorului.
Pentru investitorii care doresc expunere la activitatea economică reală fără a angaja capital pentru un deceniu, crowdlendingul agribusiness oferă o alocare structurată diferită, dar complementară. Maclear oferă împrumuturi de afaceri garantate, cu un Fond de Provizion ca un tampon suplimentar, venit programat și acces la o Piață Secundară pentru lichiditate (subiect la cerere). Cele două — terenurile agricole și crowdlendingul — pot coexista într-un portofoliu diversificat, conștient de active reale.
Doriți să adăugați expunere la economia reală într-un portofoliu diversificat? Răsfoiți proiectele deschise ale Maclear — fiecare cu evaluare completă, detalii despre garanții și un program de rambursare definit.
Vezi proiectele deschiseMaclear AG este o platformă de împrumut P2P și crowdlending cu sediul în Elveția. Compania funcționează ca un intermediar financiar în sectorul non-bancar și este membru al PolyReg SRO, în conformitate cu reglementările financiare elvețiene, inclusiv AML, KYC și GDPR. Maclear oferă investitorilor de retail și calificați acces la oportunități de împrumut de afaceri verificate, cu evaluare a riscurilor integrată, un Fond de Provizion și o Piață Secundară pentru lichiditate.
Conținutul acestui articol este furnizat doar în scopuri informative și educaționale. Nu constituie sfaturi de investiții, financiare, fiscale sau legale. Investițiile în împrumuturi P2P și crowdlending poartă un risc de pierdere parțială sau totală a capitalului. Performanța trecută nu este indicativă pentru rezultatele viitoare. Lichiditatea pe o piață secundară nu este garantată. Cititorii ar trebui să efectueze cercetări independente și să consulte consilieri calificați înainte de a lua orice decizie financiară. Disponibilitatea produselor și serviciilor poate fi restricționată în anumite jurisdicții.