Acțiunile și obligațiunile scad din ce în ce mai mult împreună. Alternativele bazate pe venit — credit privat, crowdlending bine structurat, infrastructură reglementată, teren agricol, silvicultură — obțin randamente din fluxuri de numerar contractuale mai degrabă decât din recalcularea la piață, reducând volatilitatea portofoliului exact atunci când diversificarea tradițională eșuează.<\/p>
Cum Activele Alternative Reduc Volatilitatea Portofoliului
De ce diversificarea tradițională s-a deteriorat
Portofoliul clasic de acțiuni și obligațiuni s-a bazat pe o idee simplă: atunci când acțiunile scad, obligațiunile guvernamentale cresc, iar cele două se anulează reciproc. Timp de trei decenii, acest lucru a funcționat. În 2022, s-a rupt. Indicii agregati de obligațiuni au scăzut cu 10–15% — cea mai proastă anulare înregistrată pentru obligațiunile globale — în același timp în care S&P 500 a scăzut cu mai mult de 18%. Diversificarea a dispărut exact când investitorii aveau cea mai mare nevoie de ea.
Motivul este structural. Acțiunile și obligațiunile sunt recalibrate continuu în funcție de aceleași forțe macro: ratele dobânzilor, așteptările inflației, politica băncii centrale și apetitul pentru risc. Într-un ciclu de strângere inflaționistă, aceste forțe împing ambele clase de active în aceeași direcție. Volatilitatea unui portofoliu 60/40 se apropie de volatilitatea acțiunilor singure, fără a oferi randamente asemănătoare acțiunilor.
Volatilitatea nu este un ritm constant. Se grupează în momentele în care investitorii sunt cel mai puțin capabili să o tolereze — și exact atunci activele de pe piața publică tind să se miște împreună.
Aceasta este problema structurală pe care alternativele o abordează. Nu prin eliminarea riscului, ci prin introducerea de active ale căror randamente provin din contracte, fluxuri de numerar și activitate economică reală — mai degrabă decât din recalcularea pieței a aceluiași instrument în fiecare secundă a fiecărei zile de tranzacționare. Pentru o tură mai largă a categoriilor sub acest umbrelu, consultați prezentarea noastră despre investițiile alternative și opțiunile care există.
Cum funcționează de fapt volatilitatea într-un portofoliu 60/40
Pentru a înțelege ce stabilizează alternativele, priviți cu sinceritate fiecare componentă a unei alocări tradiționale. Fiecare se comportă diferit în stres, iar cifrele post-2020 nu sunt cele pe care le acoperă manualul.
Cât de volatile sunt de fapt acțiunile?
Piețele de acțiuni largi, cum ar fi S&P 500, au arătat istoric o volatilitate anualizată de 15–20%, cu ani individuali care depășesc de departe această medie. În 2008, pierderile de la vârf la fund au depășit 50%. Șocul COVID din începutul anului 2020 a văzut piețele de acțiuni scăzând cu mai mult de 30% în câteva săptămâni. Chiar și în afara crizelor, scăderile cu două cifre apar de mai multe ori pe deceniu. Acțiunile sunt volatile prin design — acesta este prețul plătit pentru prima de risc de acțiuni.
De ce nu mai protejează obligațiunile acțiunile?
Indicii de obligațiuni guvernamentale de bază au arătat istoric o volatilitate mai aproape de 3–6%, ceea ce le-a făcut stabilizatori eficienți într-un portofoliu echilibrat. Acea relație s-a slăbit. Pe măsură ce ratele de politică au scăzut spre zero și apoi s-au inversat rapid, riscul de durată a devenit mai pronunțat, iar capătul lung al curbei a început să se comporte mai mult ca acțiunile decât ca asigurare.
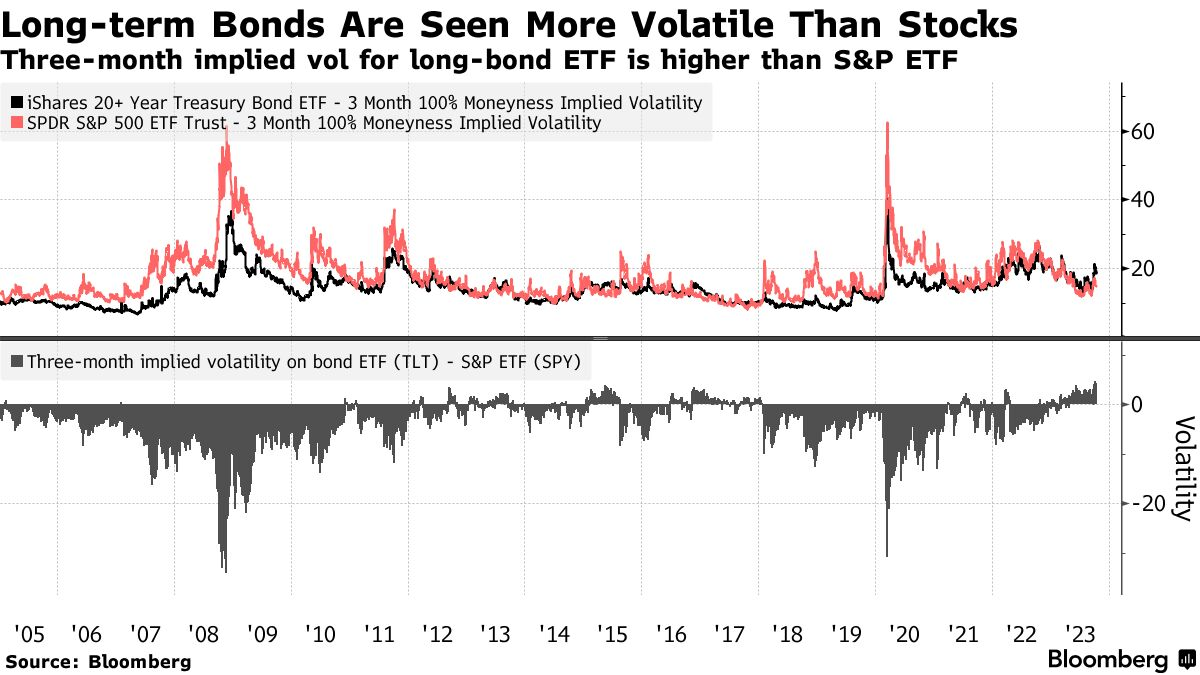
Într-un mediu de inflație ridicată, ambele componente ale 60/40 se recalibrează din același motiv: ratele de discount în creștere comprimă evaluările acțiunilor și scad mecanic prețurile obligațiunilor. Corelația negativă protectoare care a definit era anterioară se transformă într-una pozitivă, exact când investitorii au nevoie să nu se întâmple acest lucru.
Este cash-ul de fapt fără risc?
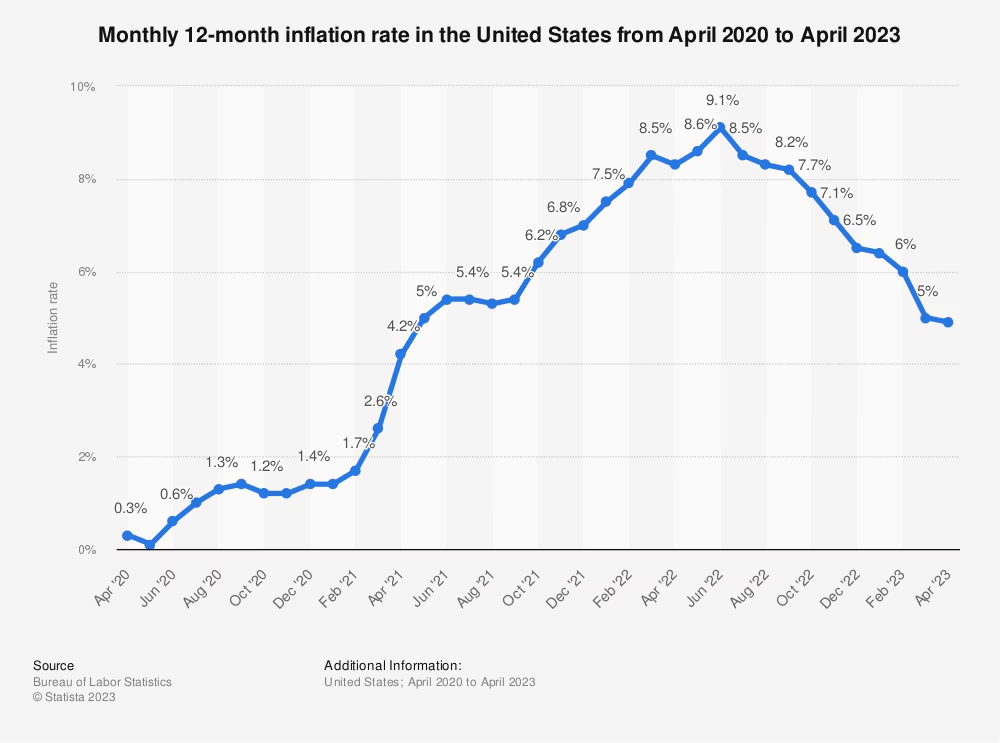
Cash-ul este adesea tratat ca un activ fără volatilitate. Prețul nominal este stabil; valoarea reală nu este. Când inflația se menține la 5–9%, așa cum a fost în mare parte din 2022, cash-ul se erodează în tăcere la aceeași rată. Graficul de mai jos arată cât de repede poate compune acea eroziune.
Luate împreună, un portofoliu tradițional de piețe publice prezintă de obicei o volatilitate la nivel de portofoliu în intervalul de 10–12%, cu scăderi care pot depăși 20–30% în perioadele stresante. Cash-ul protejează suprafața, dar nu substanța. Aceasta este lacuna pe care alternativele au fost concepute să o umple — și aceeași lacună care motivează mulți investitori să se uite la strategii de investiții rezistente la crize.
Cum se compară activele alternative în ceea ce privește volatilitatea
"Alternativ" este un cuvânt larg. Unele alternative sunt concepute pentru a oferi venituri constante, bazate pe contracte, cu o sensibilitate minimă la piețele publice; altele sunt conduse în principal de aprecierea prețului, sentiment sau raritate. Tratarea lor ca un singur bloc este o greșeală — profilul de volatilitate diferă cu un ordin de mărime în întreaga categorie.
Graficul de mai jos ilustrează imaginea. Acesta plotează randamentul așteptat pe zece ani împotriva volatilitații așteptate pentru principalele clase de active, cu clusterul evidențiat "Active Reale & Alternative" oferind randamente asemănătoare sau mai bune decât acțiunile de pe piețele dezvoltate, la o volatilitate mai mică.
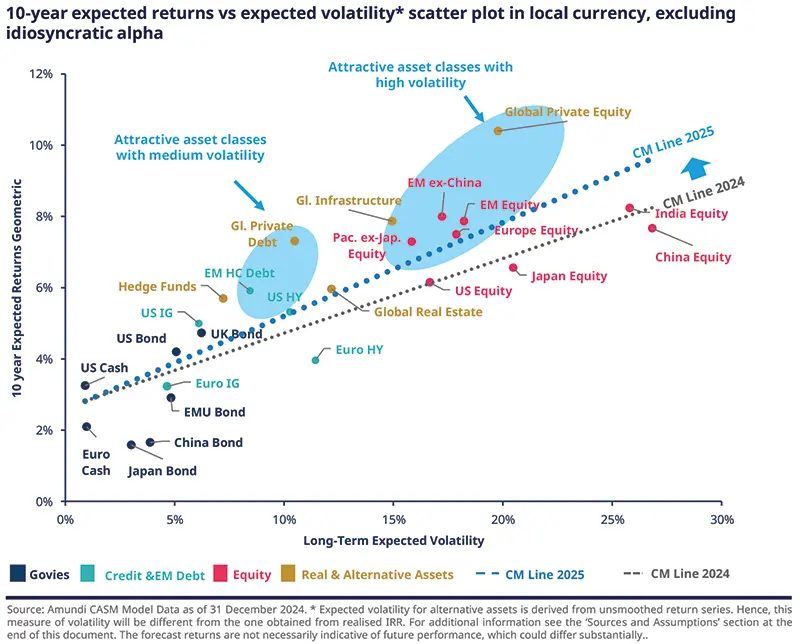
Traducerea imaginii în benzi estimate de volatilitate anualizată face diferențele concrete:
| Clasa de active | Volatilitate anualizată estimată | Ce determină randamentul |
|---|---|---|
| Credit privat | ~3–6% | Plăți de dobândă contractuale pe împrumuturi garantate senior, păstrate până la maturitate. |
| Crowdlending (bine structurat) | ~4–8% | Planuri de rambursare fixe și dobândă, diversificate pe debitori și regiuni. |
| Infrastructură | ~5–8% | Contracte pe termen lung și prețuri reglementate pentru utilități, drumuri cu taxă, conducte. |
| Silvicultură | ~5–7% | Creștere biologică care continuă indiferent de piețe; flexibilitate în momentul recoltării. |
| Teren agricol | ~6–9% | Venit din chirie, recolte, apreciere lentă a terenului; cererea stabilă pe parcursul ciclurilor. |
| Fonduri speculative | ~8–12% | Foarte dependent de manager; neutru pe piață sau direcțional, cu levier sau fără. |
| Comodități | ~15–25%+ | Acțiune pură a prețului — șocuri de ofertă, vreme, geopolitică. Fără venit pentru a absorbi fluctuațiile. |
Intervalele de volatilitate sunt estimări sectoriale sintetizate din studii multi-active pe termen lung (Modelul Amundi CASM, decembrie 2024; intervalele pe termen lung pentru creditul privat și infrastructură așa cum sunt citate de Cambridge Centre for Alternative Finance, 2024). Estimări doar — nu o prognoză.
Forma tabelului este punctul. Alternativele bazate pe venit — credit privat, crowdlending bine structurat, infrastructură reglementată, teren productiv — se află la un capăt. Alternativele bazate pe preț — majoritatea strategiilor de mărfuri, multe cărți de hedge fund direcționale — se află la celălalt capăt. Ele nu sunt interschimbabile. Pentru investitorii care construiesc portofolii care generează venit lunar, capătul bazat pe venit al spectrului face cea mai mare parte a muncii de stabilizare.
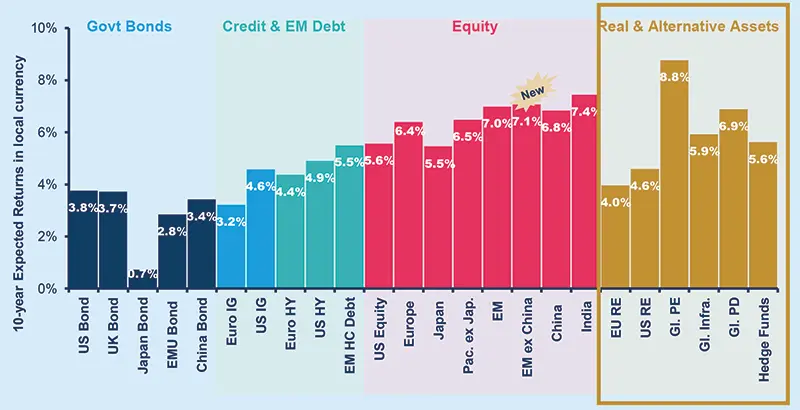
Imaginea devine mai clară atunci când ne uităm la randamentele așteptate pe termen lung pe clase de active. Activele reale și alternative — capital privat, imobiliare, infrastructură, datorie privată, fonduri de hedging — se află într-un interval distinct de randamente în raport cu obligațiunile guvernamentale tradiționale, creditul și datoria EM.
De ce alternativele stabilizează portofoliile — cele patru mecanisme
Volatilitatea la nivel de portofoliu nu este media ponderată a volatilității activelor individuale — este modelată de modul în care activele interacționează sub stres. Alternativele bazate pe venit scad volatilitatea portofoliului prin patru mecanisme distincte.
- Acțiunile publice și obligațiunile sunt reevaluate continuu, astfel încât prețurile se ajustează în momentul în care intrările macro se schimbă. Împrumuturile se amortizează, chiria este plătită, recoltele sunt strânse, copacii cresc — aceste procese nu se reevaluează în fiecare secundă pe baza unei imprimări CPI. Calea de returnare este mecanic mai lină.
- Alternativele bazate pe venit tind să mențină o corelație scăzută — de obicei 0.1–0.3 — cu piețele publice în timpul ciclurilor inflaționiste sau de strângere. Performanța lor este legată de comportamentul împrumutătorului, prețurile reglementate, structurile de leasing sau creșterea biologică, nu de rata de discount. Ele se comportă ca un stabilizator exact atunci când diversificarea tradițională se destramă.
- Ilichiditatea nu elimină riscul; îndepărtează reevaluarea forțată. Activele care nu se tranzacționează zilnic sunt izolate de vânzările reflexive și fluxurile conduse de moment. Pierderile, atunci când apar, se desfășoară prin fundamentale mai degrabă decât prin panică — ceea ce oferă unui manager timp să intervină.
- Fluxurile de numerar previzibile — plăți de dobândă, venituri din chirie, venituri bazate pe utilizare — absorb fluctuațiile de preț în timp. Reducerile devin mai puțin adânci și perioadele de recuperare mai scurte. Chiar și atunci când valorile activelor scad, venitul continuu se acumulează în fundal, reducând dependența de aprecierea prețului singur.
Fiecare mecanism întărește celelalte. Dintre toate categoriile de mai sus, împrumutul privat contractual — inclusiv crowdlendingul modern — este locul unde toate cele patru mecanisme funcționează simultan. Acesta este segmentul care face cea mai mare parte a muncii pentru stabilitatea portofoliului, și segmentul ghidul nostru de împrumut P2P acoperă în detaliu.
Dimensionarea alternativelor — și cum se încadrează Maclear
Adăugarea alternativelor nu este o decizie de tip totul sau nimic. Portofoliile model multi-active își carvează din ce în ce mai mult o fâșie semnificativă pentru active reale și alternative alături de expunerea tradițională la acțiuni și venit fix — de obicei mai mult în profile dinamice, mai puțin în cele conservatoare, dar rar zero acum.
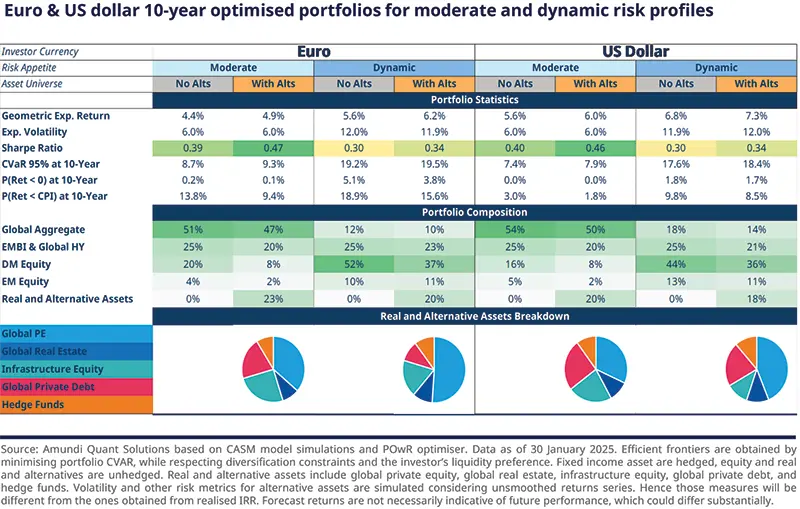
Ce face o fâșie de 10% alternative pentru volatilitatea portofoliului?
Matematica este suficient de simplă pentru a demonstra. Formula de varianță a portofoliului standard cu două active combină greutățile, volatilitățile individuale și corelația dintre ele:
Exemplu lucrat — ilustrativ doar
Reallocarea a 10% dintr-o fâșie 60/40 în credit privat
σ²_p = w₁²·σ₁² + w₂²·σ₂² + 2·w₁·w₂·ρ·σ₁·σ₂
Intrările utilizate: volatilitatea portofoliului 60/40 σ₁ = 10%; volatilitatea creditului privat σ₂ = 5%; corelația dintre cele două ρ = 0.2 (scăzută, în conformitate cu studiile pe termen lung despre creditul privat).
| Alocare | Compoziție | Volatilitatea estimată a portofoliului |
|---|---|---|
| Linia de bază | 100% public 60/40 | 10.00% |
| Mix A | 90% public 60/40 · 10% credit privat | ~9.11% |
| Mix B | 80% public 60/40 · 20% credit privat | ~8.26% |
O fâșie de 10% reduce aproximativ 9% din volatilitatea portofoliului; o fâșie de 20% reduce aproximativ 17%. Matematica depinde de presupunerea corelației — cu cât corelația dintre fâșia alternativă și piețele publice este mai mică, cu atât reducerea volatilității este mai semnificativă. Intrările sunt ilustrative; rezultatele reale depind de comportamentul efectiv al activelor și de reechilibrare.
O modalitate practică de a gândi despre dimensionare: alternativele ar trebui să fie suficient de mari pentru a schimba efectiv profilul de volatilitate al portofoliului, dar nu atât de mari încât ilichiditatea să devină o problemă atunci când viața — sau o oportunitate tactică — necesită numerar. Pentru cei mai mulți investitori individuali, un angajament de la un singur digit la un procentaj scăzut de două cifre pentru alternativele bazate pe venit este intervalul în care matematica începe să funcționeze. Numărul exact depinde de orizontul de timp și de nevoile de lichiditate, ceea ce este locul unde alinierea strategiei tale cu ciclul economic devine un overlay util.
În interiorul acelei fâșii, același principiu care guvernează restul portofoliului se aplică: diversificare. Răspândit pe împrumutători, sectoare, jurisdicții și grade. Un singur împrumut de înaltă calitate într-o singură țară nu este diversificare în crowdlending; este un risc de credit concentrat îmbrăcat ca o alternativă. Pentru o perspectivă mai largă asupra locului în care se află împrumutul printre opțiunile disponibile, prezentarea noastră despre 12 tipuri diferite de investiții este un punct de plecare util.
Cum structurează Maclear crowdlendingul pentru stabilitatea portofoliului
Beneficiile descrise mai sus se materializează doar pe platforme ale căror structură se potrivește teoriei. O platformă de crowdlending care subevaluează riscul, sărăcește colateralul sau nu are mecanism de recuperare nu se comportă ca un credit privat — se comportă ca o pariu de înaltă rentabilitate nesecurizată. Detaliile structurale contează.
Maclear, cu sediul în Elveția Maclear este construit specific pentru profilul bazat pe venit, cu corelație scăzută. Patru elemente disting modul în care Maclear gestionează riscul:
Subscriere disciplinată
Fiecare proiect trece prin sistemul publicat de scorare a împrumutaților AAA-to-D al Maclear, modelat pe standardele agențiilor internaționale de credit, și i se atribuie un scor de risc intern pe o scară de la 1 la 10 înainte de a fi lansat investitorilor.
Protecție în două straturi
Fiecare împrumut Maclear este susținut de colateral rezervat. Un Fond de Provizion separat — format din comisioanele proiectului — se află în spatele acestuia, destinat să acopere dificultățile temporare de rambursare înainte de a afecta randamentele investitorilor. Fondul de Provizion nu este o garanție de răscumpărare pentru cererile individuale.
Dezvoltarea capitalului în etape
Împrumuturile Maclear sunt eliberate în tranșe definite. Performanța fiecărei tranșe este observată înainte ca următoarea să fie eliberată — astfel investitorii își compun expunerea în proiecte care deja se dovedesc.
Recuperare transfrontalieră
În cazul unui default, Maclear acționează direct ca agent de recuperare a colateralului și gestionează procedurile legale în diverse jurisdicții în numele investitorilor. Recuperarea face parte din platformă, nu este externalizată.
Efectul combinat este un profil de returnare care se află pe partea bazată pe venit a spectrului alternativelor: dobândă contractuală, program de rambursare definit, colateral și un manager care acționează atunci când ceva nu merge bine. Aceasta este ceea ce permite crowdlending-ului să se comporte ca un stabilizator într-un portofoliu, mai degrabă decât ca un substitut de capital cu randament mai mare. Mecanismele detaliate — taxe, scorare, Fond de Provizion, Piața Secundară — sunt documentate în baza de cunoștințe FAQ a Maclear.
Spotlight — Maclear AG
Crowdlending bazat în Elveția, diversificat geografic în întreaga Europă
Maclear AG este o platformă de împrumut P2P și crowdlending bazată în Elveția care funcționează ca un intermediar financiar în sectorul non-bancar conform reglementărilor financiare elvețiene și este membru al PolyReg SRO. Maclear se concentrează pe împrumuturi de afaceri europene pe care băncile le-au trecut cu vederea sau nu le-au evaluat competitiv. Fiecare proiect este evaluat, colateralizat și oferit investitorilor în tranșe cu transparență totală asupra termenilor, gradului și programului de rambursare.
Geografia nu este o caracteristică de marketing. Este integrată direct în cadrul de risc: împrumutații, jurisdicțiile și opțiunile de recuperare sunt răspândite în întreaga Europă astfel încât un șoc într-o singură țară să nu concentreze pierderile.
AAA–D
Scorarea împrumutaților publici
1–10
Scor de risc intern
2-straturi
Colateral + Fond de Provizion
Multi-tranșă
Eliberarea capitalului
Pentru a înțelege cum se încadrează modelul Maclear în peisajul mai larg al împrumuturilor, consultați comparația dintre împrumuturile personale P2P vs. împrumuturile de afaceri, și perspectiva noastră asupra investițiilor digitale și beneficiilor acestora.
Vizualizați proiectele curente →Concluzii cheie
- Acțiunile și obligațiunile sunt recalibrate în funcție de aceleași inputuri macro, astfel încât tind să scadă împreună în ciclurile de strângere a inflației — confirmat în 2022, când indicii globali de obligațiuni au scăzut cu 10–15% alături de o scădere de peste 18% a S&P.
- "Alternativ" nu este o clasă de active. Alternativele bazate pe venit (credit privat, crowdlending, infrastructură, teren agricol, pădure) arată o volatilitate estimată de 3–9%; cele bazate pe preț (materii prime, fonduri de hedging direcționale) se potrivesc sau depășesc volatilitatea acțiunilor.
- Alternativele stabilizează portofoliile prin patru mecanisme — recalibrare mai lentă, corelație scăzută (de obicei 0.1–0.3 față de piețele publice), ilichiditate care împiedică vânzările forțate și venituri continue care se compun prin scăderi.
- Un segment de 10% din creditul privat cu o corelație de 0.2 reduce aproximativ 9% din volatilitatea unui portofoliu 60/40; un segment de 20% reduce aproximativ 17%. Dimensiunea ar trebui să reflecte orizontul de timp și nevoile de lichiditate.
- Crowdlending-ul se comportă ca un credit privat doar atunci când structura platformei îl susține — subscriere disciplinată, colateral, un Fond de Provizion, eliberare de capital în etape și recuperare activă. Fără acestea, este o pariu de înaltă randament nesecurizat.
- Maclear AG combină aceste elemente structurale într-o platformă de crowdlending bazată în Elveția, membru PolyReg-SRO, cu expunere geografic diversificată în Europa și randamente din fluxuri de numerar contractuale.
Întrebări frecvente
Sunt activele alternative mai puțin volatile decât acțiunile?
Alternativele bazate pe venit, cum ar fi creditul privat, crowdlending-ul bine structurat, infrastructura reglementată, terenul agricol și pădurea, arată de obicei o volatilitate anualizată estimată de 3–9%, comparativ cu 15–20% pentru indicii largi de acțiuni. Alternativele bazate pe preț — majoritatea strategiilor de mărfuri și multe cărți de fonduri de hedging direcționale — pot fi la fel de volatile ca acțiunile sau mai mult.
De ce nu mai protejează obligațiile acțiunile așa cum o făceau înainte?
Acțiunile și obligațiunile sunt recalibrate în funcție de aceleași inputuri macro — ratele dobânzilor, așteptările inflației, politica băncii centrale. Într-un ciclu de strângere a inflației, ambele scad împreună. În 2022, indicii agregati de obligațiuni au scăzut cu 10–15% (CNBC, 2023) în timp ce S&P 500 a scăzut cu mai mult de 18% în același an, eliminând beneficiul diversificării exact atunci când a fost cel mai necesar.
Este crowdlending-ul considerat un activ alternativ?
Da. Crowdlending-ul este o formă de credit privat și se încadrează în categoria mai largă a alternativelor. Randamentele provin din plățile de dobândă contractuale pe împrumuturi mai degrabă decât din recalibrarea pieței, ceea ce conferă crowdlending-ului profilul de corelație scăzută, bazat pe venit, care reduce volatilitatea portofoliului.
Cât dintr-un portofoliu ar trebui alocat alternativelor?
Nu există un răspuns unic — depinde de orizontul de timp, nevoile de lichiditate și toleranța la risc. Portofoliile model multi-active de la marii manageri de active își dimensionează de obicei activele reale și alternative în intervalul de procente cu o singură cifră până la cele cu două cifre mici, crescând pentru profile dinamice și scăzând pentru cele conservatoare. Alocarea ar trebui să fie suficient de mare pentru a schimba profilul de volatilitate al portofoliului, dar suficient de mică încât ilichiditatea să nu devină o problemă.
Care este corelația între creditul privat și acțiunile publice?
Creditul privat bazat pe venit tinde să mențină o corelație scăzută — de obicei 0.1–0.3 — cu acțiunile publice, în special în timpul ciclurilor de inflație sau de strângere. Motivul este structural: randamentele creditului privat sunt determinate de rambursarea împrumutaților și dobânda contractuală, nu de recalibrarea zilnică la piață a unui instrument tranzacționat public.
Maclear garantează randamente sau răscumpărare?
Nu. Maclear nu oferă o garanție de răscumpărare, iar randamentele nu sunt garantate — ele depind de performanța împrumutătorului. Maclear reduce riscul prin colateral, un Fond de Provizion (o rezervă formată din comisioane de proiect și folosită pentru a acoperi dificultățile temporare de rambursare) și monitorizarea continuă a împrumutătorilor. Fondul de Provizion nu este o garanție de răscumpărare pentru cererile individuale.
Este Maclear reglementat de FINMA?
Nu. Maclear AG este o platformă bazată în Elveția care operează ca un intermediar financiar în sectorul non-bancar sub reglementările financiare elvețiene. Maclear este membru al PolyReg SRO (Organizație de Auto-Reglementare) și respectă cerințele AML, KYC și GDPR. O Licență Fintech de la FINMA face parte din planurile de viitor ale companiei, nu din statutul său actual.
Despre Maclear
Maclear AG este o platformă de împrumut P2P și crowdlending bazată în Elveția, cu sediul în Elveția. Compania operează ca un intermediar financiar în sectorul non-bancar și este membru al PolyReg SRO, în conformitate cu reglementările financiare elvețiene, inclusiv AML, KYC și GDPR. Maclear oferă investitorilor de retail și calificați acces la oportunități de împrumuturi de afaceri verificate, cu evaluare a riscurilor integrată, un Fond de Provizion și o Piață Secundară pentru lichiditate.
Declinare a responsabilității
Conținutul acestui articol este furnizat doar în scopuri informative și educaționale. Nu constituie sfaturi de investiții, financiare, fiscale sau legale. Investițiile în împrumuturi P2P și crowdlending implică un risc de pierdere parțială sau totală a capitalului. Performanța trecută nu este indicativă pentru rezultatele viitoare. Lichiditatea pe o piață secundară nu este garantată. Cititorii ar trebui să efectueze cercetări independente și să consulte consilieri calificați înainte de a lua orice decizie financiară. Disponibilitatea produselor și serviciilor poate fi restricționată în anumite jurisdicții.
Ești gata să construiești un portofoliu mai rezistent și geografic diversificat? Răsfoiește proiectele curente ale Maclear — fiecare cu evaluare completă, detalii despre colateral și structură de tranșe.
Vezi proiectele deschise