Regulile de împrumut P2P în Germania: Găsirea unui echilibru între control și creștere
02.10.2025
6 min
Actualizat: 26.10.2026
Germania are 4,2 miliarde de euro angajate în peste 200K de conturi P2P germane. Aceasta face din ea cea mai mare piață din Europa, dar și cea mai reglementată piață P2P. În timp ce platforme precum Auxmoney, Smava și Lendico continuă să conecteze împrumutătorii și investitorii, regulatorul Germaniei, BaFin, se asigură că fiecare nouă platformă adoptă practici de management solide și măsuri de protecție centrate pe investitori.<\/p>
În acest articol, ne vom concentra asupra existenței simultane a unor reguli riguroase, "de aur" și a creșterii active a pieței, subliniind în același timp importanța găsirii unui teren comun.<\/p>
În acest articol
Peisajul de împrumut P2P din Germania pe scurt
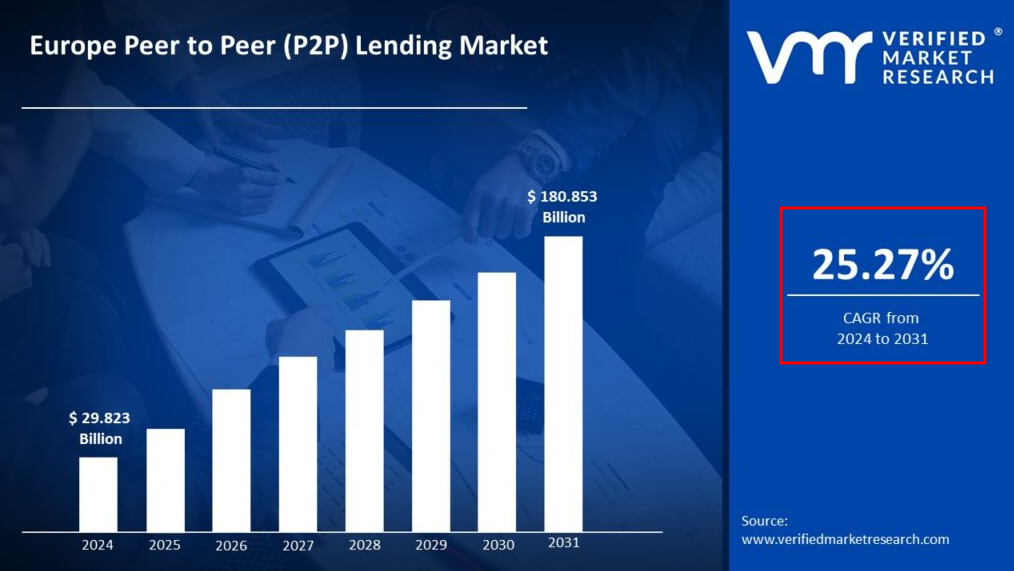
Datele publicate de Verified Market Research arată că împrumuturile peer-to-peer din Europa sunt unul dintre cele mai performante segmente de piață, cu o rată anuală de creștere compusă (CAGR) estimată de 25,27% între 2024 și 2031.
Pe lângă trenuri, Germania este cunoscută pentru "Deutsche Pünktlichkeit" în sectorul financiar. Multe persoane compară sistemele P2P germane cu ceasurile elvețiene fin calibrate – sau, mai exact, cu vehiculele germane construite conform specificațiilor stricte – datorită preciziei ridicate a liniilor directoare și auditurilor lor de gestionare a riscurilor.
Peisajul de reglementare P2P din Germania se concentrează în principal pe exactitate, sofisticare și calcul măsurat. Cu toate acestea, țara rămâne una dintre cele mai mari piețe de finanțare alternativă din UE. Fascinant este că, în ciuda faptului că Germania este una dintre cele mai mari piețe P2P din Europa, țara are mai puțin de 30 de platforme active licențiate ECSPR. În loc de un bufet all-you-can-eat, este mai degrabă un meniu gourmet cu câteva alimente special alese.
În piețele reglementate cu atâta meticulozitate ca cea din Germania, platforme precum Maclear demonstrează cum inovația și conformitatea pot merge mână în mână. Prin răspândirea riscurilor de împrumut între investitori diverși și aplicarea unei evaluări revoluționare a creditului, Maclear deschide noi uși pentru afaceri care au fost tradițional neglijate de bănci– totul în timp ce oferă investitorilor o oportunitate echilibrată, conștientă de risc.
Cu toate acestea, expansiunea P2P a atras atenția regulatorilor, astfel că mulți legislatori germani și europeni doresc să se asigure că creșterea nu compromite siguranța.
De ce contează aceste reglementări
Conform cercetărilor de la Cambridge Centre for Alternative Finance, platformele care respectă linii directoare stricte de gestionare a riscurilor și transparență pot experimenta o scădere semnificativă a ratelor de neplată a împrumuturilor. În Germania, reglementările P2P nu sunt doar obstacole administrative; ele sunt fundații de încredere de lungă durată care protejează toți investitorii într-o piață în care precizia este crucială.
Cadru de reglementare: Pilonii siguranței și încrederii
Regulatorii din Germania, conduși de BaFin, disting piața prin impunerea unor cerințe care adesea depășesc minimile la nivelul UE.
Iată o privire concisă asupra principalilor piloni de reglementare:
Pilon de reglementare
Ce înseamnă pentru împrumuturile P2P din Germania
Protecția investitorilor
Platformele de împrumut P2P trebuie să ofere investitorilor dezvăluiri de risc îmbunătățite, sau 'KII-uri îmbunătățite+', pentru a clarifica toate riscurile implicate.
Licențierea platformelor
BaFin impune cerințe stricte de licențiere pentru a se asigura că doar platformele care îndeplinesc standarde financiare și operaționale riguroase pot opera. Începând cu ianuarie 2025, Germania are aproximativ 30 de platforme licențiate ECSPR.
Adecvarea capitalului și lichiditatea
Platformele de împrumut P2P care operează în Germania trebuie să mențină rezerve de cel puțin 120% din cheltuielile lor operaționale pentru a se proteja împotriva scăderilor de pe piață dincolo de baza UE.
Transparența operațională
Măsurile de construire a încrederii includ reconcilierea zilnică a conturilor, auditurile regulate și testarea psihometrică în timpul procesului de integrare a investitorilor.
Restricții extinse de marketing
Pentru a asigura claritatea și a preveni cazurile de afirmații înșelătoare, platformele de crowdfunding nu pot comercializa randamentele ca într-un "cont de economii" sau face promisiuni asemănătoare cu depozitele.
Deși aceste politici "de aur" pot părea stricte, ele sunt piatra de temelie a pieței P2P din Germania care prioritizează stabilitatea pe termen lung în detrimentul volatilității tranzitorii.
Actualizări legale și de reglementare recente în Germania
Mediul de împrumut P2P din Germania a fost martor la schimbări suplimentare din cauza modificărilor semnificative de reglementare și a hotărârilor judecătorești. În 2022, Tribunalul Districtual din Frankfurt (Landgericht Frankfurt) a decis că o platformă a fost responsabilă pentru că nu a efectuat o diligență adecvată asupra originatorilor de împrumuturi. Această decizie susține cerința ca toate platformele să urmeze proceduri stricte de verificare.
La sfârșitul anului 2013, BaFin a început testarea obligațiunilor tokenizate bazate pe blockchain. Această mișcare a demonstrat cum, în ciuda protocoalelor de securitate deja existente, autoritățile sunt dornice să inoveze și să experimenteze cu tehnologii de vârf pentru a îmbunătăți transparența și lichiditatea fără a compromite protecția investitorilor.
Conform site-ului oficial BaFin, revizuirile recente ale liniilor directoare subliniază dezvăluirile de risc și măsurile de transparență a datelor. Aceste actualizări se aliniază cu ritmul inovației în protecția investitorilor.
Aceste revizii demonstrează cum sistemul de reglementare continuă să evolueze ca răspuns la noi standarde internaționale și tehnologii.
Impozitarea P2P în Germania: Navigarea nuanțelor
Împrumuturile P2P nu fac excepție de la sistemul fiscal precis al Germaniei. Investitorii ar trebui să fie conștienți de următoarele:
Venituri din dobânzi: Veniturile din împrumuturile P2P atrag impozit pe venitul personal, care variază între 20% și 45% în funcție de venitul total.
Câștiguri de capital: Profiturile din tranzacțiile pe piața secundară atrag impozitul pe câștigurile de capital (CGT).
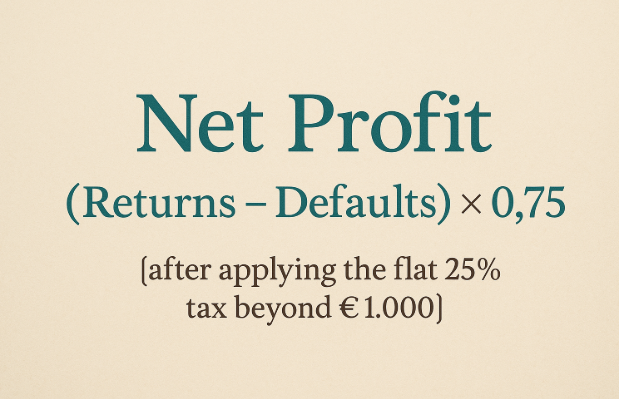
Avantajul de 1.000 de euro: Cu o alocație anuală de 1.000 de euro scutită de impozit, investitorii inteligenți pot optimiza randamentele prin împărțirea strategică a investițiilor. O regulă de bază utilă este:
Recuperarea pierderilor: Vânzarea împrumuturilor neperformante pentru a compensa câștigurile este în continuare o modalitate eficientă de a asigura că fiecare euro funcționează eficient. Datorită mediului P2P extrem de reglementat din Germania, rapoartele de consultanță financiară sunt un component crucial al optimizării randamentelor nete și validării acestor tactici de gestionare a impozitelor.
Dilema investitorului: Găsirea unui echilibru între siguranță și randamente
Peisajul de împrumut P2P din Germania este unic, iar intrarea în acesta necesită în cele din urmă ca investitorii să cântărească beneficiile și constrângerile și să creeze un plan de intrare pe piață.
Pe de altă parte, investitorii beneficiază de un mediu sigur care include rezerve de capital stricte și dezvăluiri detaliate de risc. Opțiunile de investiție au o fereastră de retragere de 14 zile. Și impozitarea este clară, cu o rată de impozitare predictibilă și fixă de 25% și o alocație de 1.000 de euro.
Constrângeri
Cu toate acestea, există opțiuni limitate de platformă. Din cauza reglementărilor stricte, doar trei dintre cele mai bune zece platforme P2P europene sunt în prezent disponibile pentru investitorii germani. Comparativ cu randamentele mai mari pe care le-ar obține în piețele mai puțin reglementate, randamentele așteptate pentru împrumuturile care respectă reglementările germane sunt de obicei între 5 și 8%.
Lichiditatea lipsește de asemenea. Datorită restricțiilor BaFin privind tranzacționarea pe piața secundară și tranzacționarea împrumuturilor tokenizate, activele sunt frecvent blocate până la maturitate. Investitorii ar trebui să fie conștienți că a investi în P2P german este asemănător cu a conduce o Ferrari cu limită de viteză: este palpitant, dar siguranța ar trebui să aibă întotdeauna prioritate.
Privind înainte: Tendințe viitoare și actualizări de politici
Ce perspective are piața de împrumuturi peer-to-peer din Germania?
Așteptați-vă la niveluri mai ridicate de integrare a tehnologiei blockchain pentru a îmbunătăți transparența și chiar pentru a deschide noi canale de lichiditate, deoarece pilotele de obligațiuni tokenizate sunt deja în curs de desfășurare. Sistemul "de aur" al Germaniei poate evolua treptat pentru a se alinia reglementărilor P2P și de crowdfunding ale UE, cum ar fi ECSPR și altele, și pentru a elimina anumite restricții fără a compromite protecția investitorilor.
Intrarea treptată a băncilor tradiționale și a managerilor de active în spațiul P2P poate promova în continuare consolidarea calității și reducerea ratelor de neplată. Pe măsură ce asociațiile din industrie și agențiile de reglementare se străduiesc să demistifice lumea complicată a finanțelor alternative, ne putem aștepta, de asemenea, la inițiative mai cuprinzătoare de educație pentru investitori.
Gânduri finale: Arta echilibrului
Industria de împrumuturi P2P din Germania este un exemplu al frumuseții echilibrului, unde siguranța, creșterea și acuratețea coexistă. Controalele stricte pot încetini randamentele rapide, dar ele creează, de asemenea, stabilitate și încredere în rândul investitorilor, ceea ce va beneficia în cele din urmă pe toată lumea. Dacă sunteți dornic să culegeți beneficiile investițiilor în peisajul de împrumuturi P2P din Germania, echilibrul este cheia.
Pentru cei care doresc să investească cu încredere într-un mediu de împrumut P2P reglementat și în evoluție, Maclear oferă o platformă cu rădăcini elvețiene care combină managementul riguros al riscurilor cu oportunități de împrumut profitabile. Descoperiți cum abordarea Maclear se potrivește perfect cu accentul Germaniei pe precizie și protecție.