Cadru Regulator pentru Împrumuturi P2P în Franța: Rolul AMF și ACPR
07.10.2025
5 min
Actualizat: 26.10.2026
Inovația financiară rareori prosperă în haos, având în vedere că prea multe reglementări îngroapă creativitatea în birocrație. Pe de altă parte, reglementările sparse și vagi distrug încrederea între jucătorii din industrie și lasă investitorii expuși la riscuri pe care nu au avut niciodată ocazia să le prevadă. <\/p>
Industria de împrumuturi P2P din Franța a găsit un echilibru delicat între cele două extreme, folosind doi reglementatori cu roluri diferite, dar complementare.<\/p>
Autoritatea de Supraveghere Financiară (AMF) și Autoritatea de Control Prudent și de Rezolvare (ACPR) fac mai mult decât să impună reglementări. Ele stabilesc limite care împuternicesc platformele fintech și protejează investitorii de riscuri, iar în acest proces, construiesc un viitor solid pentru spațiul financiar digital din Franța.<\/p>
Această lucrare descoperă rolul acestor organisme în construirea pieței de finanțare alternativă peer-to-peer (P2P) din Franța, inclusiv cele mai recente statistici, modificări în reglementare și protecții pentru investitori implementate. Vom folosi anecdote și perspective pentru a evidenția de ce Franța rămâne unul dintre cele mai sigure, dar și cele mai semnificative sectoare de împrumuturi P2P din Europa.<\/p>
În acest articol
Piața Fintech înfloritoare a Franței
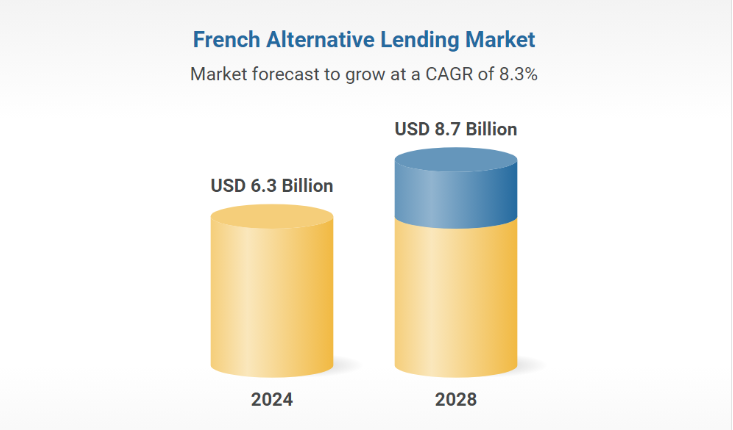
Sectorul fintech din Franța prosperă în 2025. Noi cifre de la Statista arată că Franța găzduiește aproape 950 de companii fintech, cu împrumuturi P2P ca principal catalizator pentru finanțarea alternativă.
Conform unui raport din 2025 publicat de AMF și Unitatea Comună ACPR, piața de împrumuturi P2P din Franța a crescut exponențial, reflectând o creștere constantă de la intrarea în vigoare a ECSPR.
Aplicarea Regulamentului revizuit al UE privind Crowdfunding (Regulamentul (UE) 2020/1503) care a intrat pe deplin în vigoare începând cu 10 noiembrie 2023, a armonizat protecția investitorilor în întreaga Europă și a oferit platformelor franceze un pașaport pe care îl pot folosi pentru a se extinde fără probleme peste granițele UE.
În acest ecosistem semnificativ și bine reglementat, platforme precum Maclear combină evaluarea creditului de vârf cu o abordare diversificată a investițiilor. Maclear împuternicește afaceri care altfel ar putea întâmpina bariere în accesarea creditului, oferind în același timp investitorilor randamente atractive prin împrumuturi distribuite pe riscuri, susținute de garanții.
AMF: Vigilent pentru Onestitatea Investitorilor
AMF este gardianul Franței pentru piețele financiare. Mandatul său de reglementare stabilește standardul pentru fiecare platformă de împrumuturi P2P care dorește să desfășoare activitate în țară.
Iată câteva dintre principalele linii directoare ale AMF pentru platformele P2P.
Autorizare și monitorizare stricte
AMF trebuie să autorizze fiecare platformă de crowdlending înainte ca aceasta să poată începe operațiunile în Franța. Asta înseamnă că doar platformele crowdfunding care îndeplinesc standarde înalte pentru divulgarea riscurilor, diligența necesară și transparența operațională.
Harmonizarea standardelor UE
AMF se asigură că toate platformele respectă reguli uniforme, de exemplu, limite de finanțare pe proiect de până la 5 milioane de euro pe parcursul a 12 luni pentru fiecare deținător de proiect. Asta oferă siguranță și transparență în comunitate.
Gestionarea mai bună a riscurilor
Platformele trebuie să actualizeze metrici precise de risc și divulgări ale proiectelor. Acest nivel de transparență regulată oferă investitorilor o modalitate de a lua decizii cu adevărat bine informate într-o piață în schimbare.
AMF este ca un maître d' atent al unui restaurant parizian de lux, în sensul că permite accesul doar platformelor de top care oferă investitorilor cea mai bună experiență posibilă.
Rolul ACPR: Custode al Stabilității Financiare
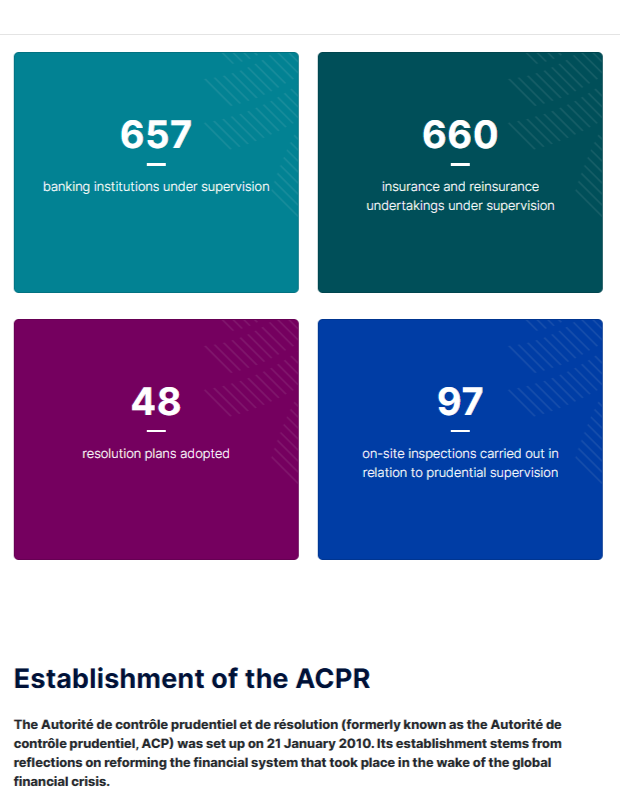
În timp ce AMF se concentrează pe integritatea pieței, ACPR are o viziune mai largă asupra prudenței financiare. Funcțiile sale se referă în principal la bunăstarea generală a sistemului financiar, chiar și părți care se aplică indirect împrumuturilor P2P.
Iată câteva dintre responsabilitățile de bază ale ACPR:
Supraveghere prudentă & adecvarea capitalului: ACPR cere platformelor să mențină rezerve de capital care să reprezinte cel puțin 120% din costurile operaționale pentru a fi imune la șocurile de pe piață.
Supraveghere bazată pe risc: Conform programului de lucru 2025 al ACPR, regulatorul își intensifică supravegherea digitale și bazate pe risc. Asta include detectarea timpurie a vulnerabilităților, în special cu noul fenomen al blockchain-ului și tokenizării.
Integrarea cu inițiativele europene: ACPR menține practicile franceze competitive, rezistente și complet integrate în cadrul general al UE prin integrarea strânsă cu organismele de reglementare europene (cum ar fi EBA).
Dacă AMF este maître d', atunci ACPR este echipa de suport din culise care lucrează neobosit pentru a se asigura că întregul restaurant rămâne pe linia de plutire și funcționează ca un ceas, chiar dacă asta înseamnă să supravegheze fiecare ingredient.
Infrastructura de împrumuturi P2P din Franța este stratificată și bogată în cadre care depășesc minimile UE.
Iată o imagine de ansamblu comparând minimile UE cu cerințele de "gold-plating" din Franța:
Dimensiunea reglementării
UE (Regulamentul 2020/1503)
Îmbunătățiri minime franceze
AMF/ACPR
Includerea investitorilor
Teste de risc de bază, divulgări standard ale activelor
Divulgări de risc îmbunătățite, actualizări periodice și, în unele cazuri, evaluări psihometrice obligatorii
Marketing & comunicare
Interdicție asupra afirmațiilor înșelătoare
Interdicții stricte asupra termenilor precum "randament garantat" sau limbaj de tip "cont de economii" pentru a evita promisiunile asemănătoare depozitelor
Standarde de lichiditate și capital
Cerere pentru conturi segregate
Reconciliere zilnică, audituri de terță parte la fiecare șase luni și rezerve de capital robuste care acoperă cel puțin 120% din costurile operaționale
Aceste straturi suplimentare de protecție oferă investitorilor încredere, mai ales având în vedere că AMF și ACPR oferă autorizare doar platformelor care îndeplinesc aceste standarde stricte.
Dezvoltări Regulatorii Noi și Schimbări de Politică în Spațiul P2P din Franța
Reglementatorii francezi evoluează continuu în funcție de cerințele unei lumi financiare digitale:
Regulamentul UE privind crowdfundingul este în plină desfășurare. După o amânare de un an, Regulamentul (UE) 2020/1503 a intrat în vigoare pe 10 noiembrie 2023. Aceasta a anunțat începutul unei noi ere de transparență pe piață și operabilitate transfrontalieră pentru platformele P2P din Franța.
AMF a crescut recent frecvența și nivelul de divulgare a riscurilor. Organismul cere acum platformelor să publice informații mai detaliate, aproape în timp real, despre riscurile proiectelor și performanța împrumutătorilor, menținând astfel informațiile pentru investitori cât mai actualizate posibil.
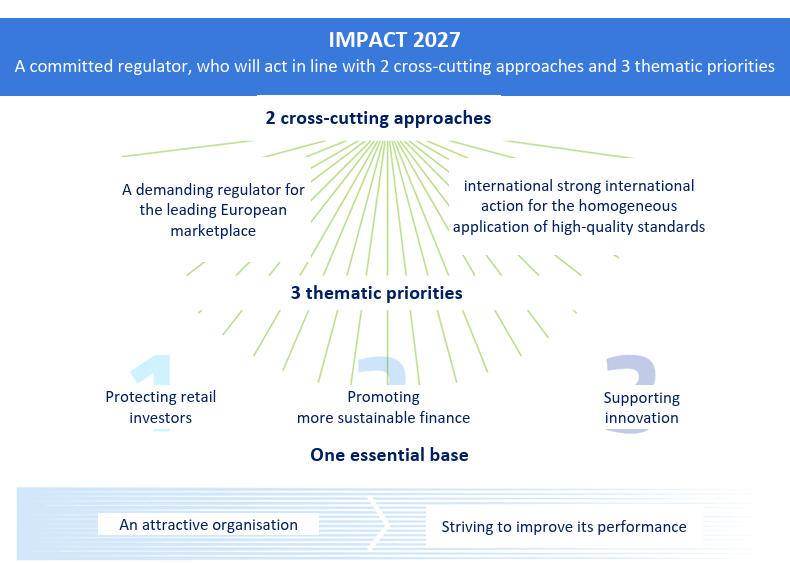
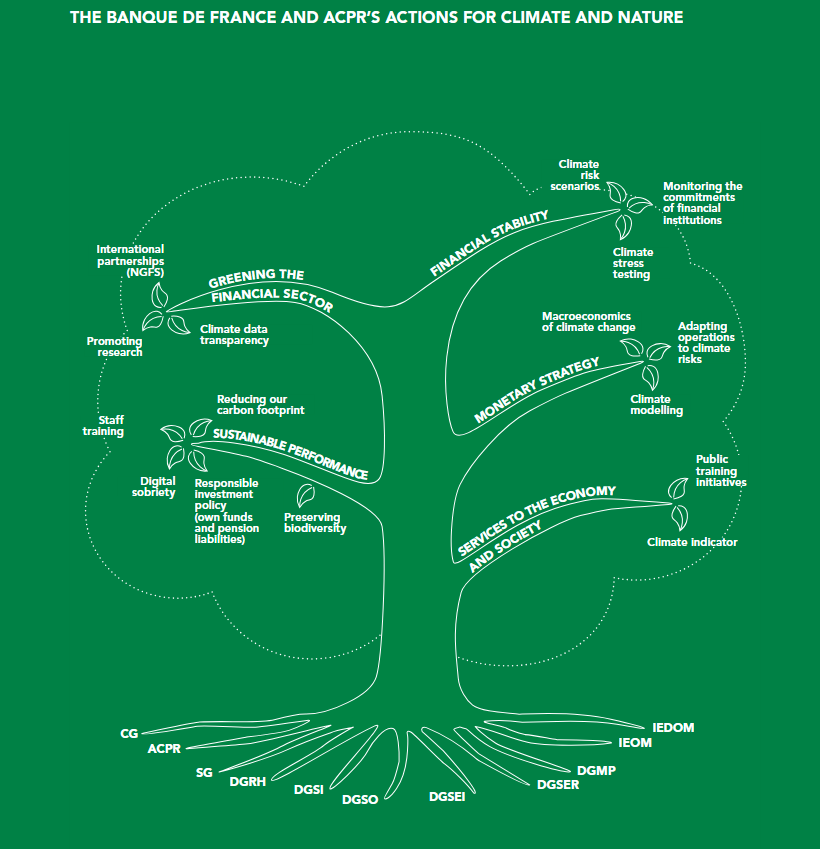
În plus, început în ianuarie 2025, programul de lucru al ACPR se concentrează pe îmbunătățirea supravegherii bazate pe risc, digitalizare și avertizări timpurii privind vulnerabilitatea financiară. Rapoartele recente ale ACPR și AMF demonstrează o accentuare a încorporării considerațiilor ESG (Mediu, Social și Guvernanță) în analiza riscurilor financiare.
Strategii pentru investitori pentru optimizarea randamentelor în peisajul P2P din Franța
Deși este întotdeauna cel mai bine să creați un plan de investiții personalizat, iată câteva modalități strategice de a optimiza randamentele capitalului investit în piața P2P din Franța:
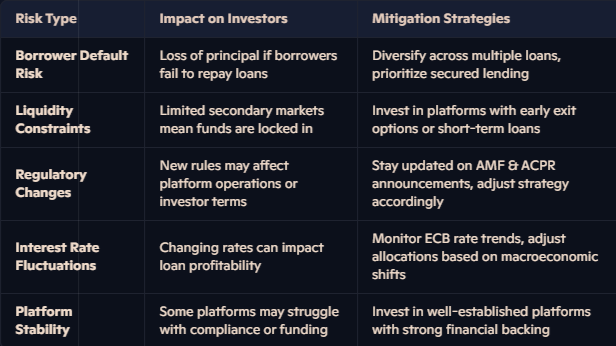
Diversificarea este cheia: Diversificați investițiile între tipuri de împrumuturi (consum, afaceri, proprietate). În plus, diversificați între mai multe platforme pentru a reduce expunerea la riscurile provenite de la un singur furnizor.
Prioritizați împrumuturile garantate: Partenerii care oferă împrumuturi garantate prin colateral (de exemplu, împrumuturi împotriva proprietății) tind să aibă riscuri de neplată mai mici. Verificați raportul Împrumut-Valoare (LTV); un LTV scăzut sugerează o securitate mai puternică pentru investitori.
Rămâneți la curent cu actualizările reglementărilor: Programul de lucru al ACPR din 2025 prioritizează o nouă supraveghere bazată pe risc. Investitorii ar trebui să observe cum afectează acest lucru platformele de împrumuturi. Regulile de divulgare consolidate ale AMF oferă investitorilor acces mai frecvent la informațiile despre riscuri. Folosiți această bază pentru a face ajustări tactice.
Optimizați eficiența fiscală: Impozitul simplificat de 30% (PFU) pe randamentele împrumuturilor P2P din Franța este o reducere față de ratele tipice ale impozitului pe venit. Ca urmare, investitorii ar trebui să modeleze portofoliile. Investitorii pot solicita, de asemenea, Impozitul pe Bogăție (IFI) dacă activele nete sunt sub 1,3 milioane de euro.
Perspective de piață: Tendințe în peisajul P2P din Franța de urmărit în 2025
Iată câteva perspective cheie pe care ar trebui să le monitorizați în 2025 și după pentru a rămâne informat despre ce se întâmplă în industria de împrumuturi P2P din Franța.
Managerii de active instituționali și băncile colaborează cu platformele pentru a introduce niveluri mai ridicate de guvernanță și surse de finanțare mai sigure.
Accentul simultan pe ESG al AMF și ACPR va conduce la platforme care se ocupă cu finanțarea verde sau împrumuturi cu impact social datorită interesului crescut al investitorilor.
Foile de parcurs ale ACPR din 2025 au teste de obligațiuni tokenizate. Această mișcare promite să introducă noi surse de lichiditate pentru investitorii P2P.
Concluzie
Peisajul de reglementare din Franța pentru împrumuturile P2P este ca un cocktail francez fin echilibrat. Supravegherea prudentă a AMF și ACPR încurajează platformele să inoveze în cadrul liniilor directoare care folosesc transparența și gestionarea riscurilor pentru a proteja fiecare investiție.
Pe măsură ce vă adânciți în această lume dinamică și în continuă evoluție, asigurați-vă că rămâneți la curent cu dezvoltările din surse respectate precum AMF, ACPR, Statista și Cambridge Centre for Alternative Finance.
Pentru investitori și afaceri care doresc să participe la următoarea generație de crowdlending, Maclear oferă o platformă sigură și profitabilă, construită pe transparență și gestionarea avansată a riscurilor. Descoperiți cum modelul bazat pe rădăcini elvețiene al Maclear este perfect aliniat cu standardele stricte de reglementare din Franța.