Împrumuturi de grup și criptomonede în Marea Britanie: Reglementări, impozitare și dezvoltări viitoare
Împrumuturi de grup în Marea Britanie
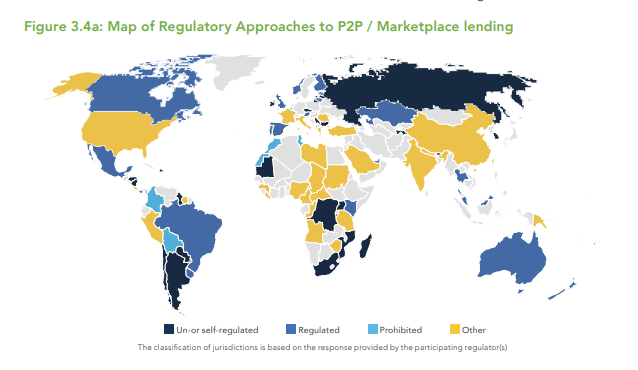
Împrumuturile de grup sunt mai mult decât un simplu slogan; este un instrument financiar valoros care conectează antreprenorii și micile afaceri cu investitorii dornici să sprijine inovația.
De exemplu, unele platforme de împrumuturi de grup au facilitat acordarea de miliarde de lire sterline în împrumuturi, având un impact social și economic semnificativ; la urma urmei, ele transformă efectiv peisajul împrumuturilor pentru afacerile din Marea Britanie.
În această piață în evoluție, un astfel de exemplu remarcabil este Maclear, care combină partajarea transparentă a riscurilor cu instrumente avansate de evaluare a creditului. Platforma lor împuternicește investitorii să participe cu încredere la oportunitățile de împrumuturi de grup, valorificând tehnologia pentru a umple golurile lăsate de finanțarea tradițională.
Cadru de reglementare din Marea Britanie
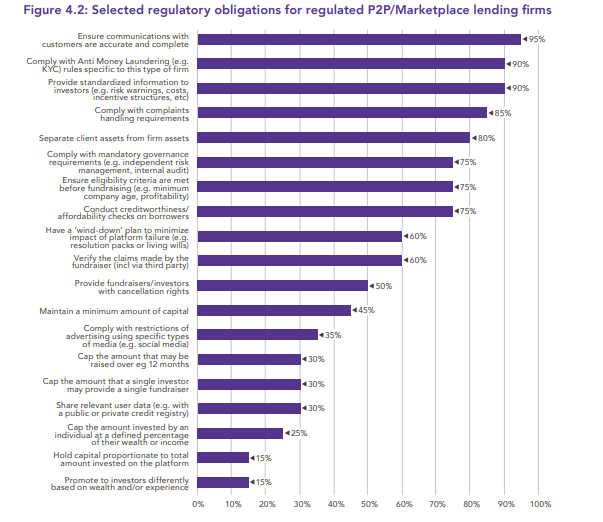
Autoritatea de Conduită Financiară (FCA) este organismul din Marea Britanie responsabil cu asigurarea că inovația progresează alături de protecția investitorilor. Luați în considerare aceste măsuri cheie de protecție:
| Piloni de reglementare | Ce înseamnă pentru investitori |
|---|---|
| Adecvarea capitalului | Platformele trebuie să mențină rezerve financiare robuste – un fond de "zile ploioase" care să protejeze investițiile dumneavoastră în timpul recesiunilor. |
| Declarații de risc | Aceste rapoarte detaliate oferă investitorilor informații despre solvabilitatea împrumutaților și ratele istorice de neplată. |
| Transparență operațională | Declarații regulate și deschise despre profilurile și performanțele împrumutaților construiesc încredere și permit decizii informate. |
Aceste controale implementate de FCA depășesc simplele bifări administrative.
Conform cercetărilor de la Mordor Intelligence, împrumuturile de grup reglementate și investițiile de grup în Europa se așteaptă să crească cu un CAGR anual de 1,76% din 2025 până în 2030.
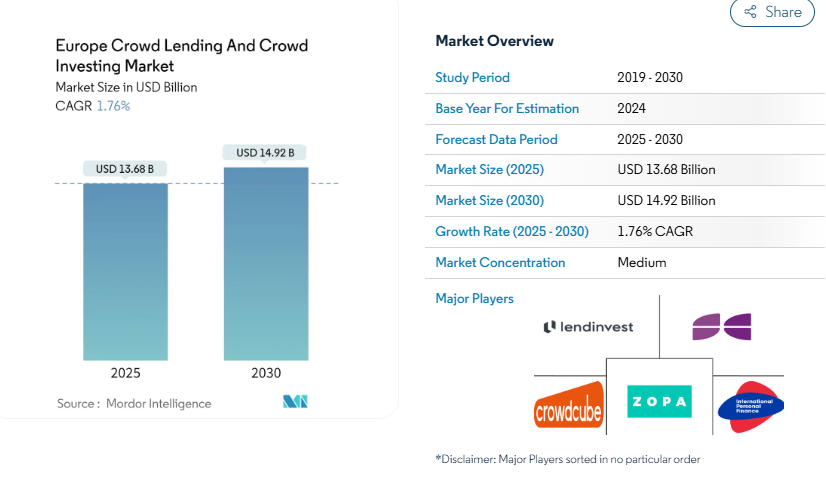
Această cifră ilustrează că aceste controale sunt o plasă de siguranță vie, stabilizatoare a pieței.
Cripto în Marea Britanie
Criptomonedele au o reputație de a fi un teritoriu neexplorat, interesant, dar incert al finanțelor. Marea Britanie ia măsuri semnificative pentru a orienta aceste active digitale într-un cadru transparent și solid pe măsură ce evoluează.
Să ne concentrăm asupra acestui aspect pentru un moment.
Progrese importante în reglementarea criptomonedelor
Deși Marea Britanie nu a adoptat încă o legislație separată pentru criptomonede, lucrează din greu pentru a adopta linii directoare pentru reglementarea băncilor digitale. Iată câteva dintre acțiunile cruciale pe care țara le-a întreprins:
- Extinderea supravegherii FCA: FCA cere acum schimburilor de criptomonede, custozilor și altor furnizori de servicii de active cripto (CASP) să se înregistreze și să respecte reglementări stricte de Cunoaște-ți Clientul (KYC) și de combatere a spălării banilor (AML). Această cerință garantează că afacerile inovatoare funcționează responsabil.
- Legea privind Proprietatea (Active Digitale): Marea Britanie a introdus această măsură în 2024. Aceasta stabilește o nouă categorie pentru activele digitale ca proprietate personală, oferind deținătorilor de criptomonede drepturi legale mai precise și protecții mai puternice împotriva fraudei și furtului.
- Reglementarea stablecoin-urilor și a împrumuturilor de criptomonede: Ministerul de Finanțe din Marea Britanie creează reglementări personalizate pe măsură ce stablecoin-urile devin o metodă de plată obișnuită și împrumuturile de criptomonede cresc. Aceste reguli vor necesita declarații de tip prospect și protecția activelor corespunzătoare, tratând stablecoin-urile într-un mod similar cu cel al valorilor mobiliare convenționale.
Conform unui cadru recent menționat în Raportul Global de Reglementare a Criptomonedelor PwC 2025, experții din industrie anticipează că un cadru de reglementare clar va spori încrederea investitorilor în piața de active digitale din Marea Britanie.
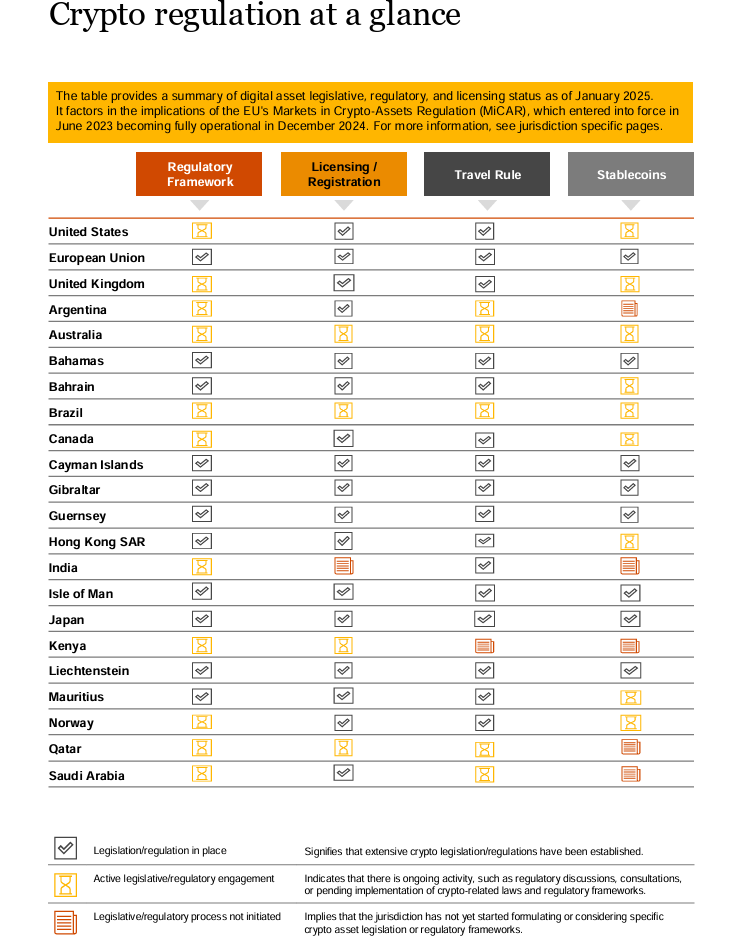
Peisajul reglementărilor în schimbare
Iată o privire asupra noului cadru.
| Aspect | Cadru actual | Dezvoltări viitoare |
|---|---|---|
| Înregistrare și licențiere | Înregistrarea FCA pentru schimburile de criptomonede și custozilor. | Protocole avansate AML/KYC sub un nou Ordin de Active Cripto integrat cu FSMA pentru a oferi o supraveghere mai profundă. |
| Reglementarea stablecoin-urilor | Liniile directoare ale Ministerului de Finanțe în așteptarea integrării complete a cadrului. | Stablecoin-urile vor fi reglementate ca valori mobiliare cu cerințe robuste de susținere și divulgare. |
| Cerințe prudentiale | Dispoziții ad-hoc prin liniile directoare existente ale FCA (de exemplu, CASS). | Introducerea de linii directoare specializate (de exemplu, CRYPTOPRU) pentru a standardiza capitalul, guvernanța și declarațiile de risc. |
Impozitarea criptomonedelor și împrumuturilor de grup în Marea Britanie: o sabie cu două tăișuri
Împrumuturile de grup și criptomonedele au obligații fiscale distincte pe care fiecare investitor responsabil și de succes trebuie să le cunoască.
Impozitele pe împrumuturile de grup
Când investiți în platforme de împrumuturi de grup, responsabilitățile dvs. fiscale includ de obicei:
- Venituri din dobânzi: Guvernul britanic tratează venitul din împrumuturi ca venit personal și îl impozitează la rate cuprinse între 20% și 45%, în funcție de câștigurile dvs. totale.
- Câștiguri de capital: Guvernul poate supune profiturile din tranzacționarea împrumuturilor pe piețele secundare impozitului pe câștiguri de capital (CGT).
- Compensarea pierderilor: Sistemul permite raportarea pierderilor pentru a compensa câștigurile, protejând astfel portofoliul dvs. general în perioadele de volatilitate.
Impozitele emergente pe criptomonede
Peisajul impozitelor pe criptomonede din Marea Britanie este pregătit pentru actualizări semnificative determinate de standardele internaționale și ajustările politicii interne:
- Câștiguri de capital pentru tranzacțiile cu criptomonede: Profiturile din vânzarea criptomonedelor atrag fie o rată de impozitare de 10%, fie de 20%, în funcție de bracketul dvs. de venit.
- Impozitul pe venit din câștigurile de criptomonede: Criptomonedele câștigate din staking sau mining sunt considerate venituri obișnuite.
- Raportare îmbunătățită sub OECD CARF: Furnizorii vor trebui să adune informații detaliate despre tranzacțiile cu criptomonede începând din începutul anului 2026. Astfel, trebuie să mențină înregistrări precise pentru a evita amenzi severe.
Scopul acestor schimbări este de a echilibra terenul de joc, de a promova inovația și responsabilitatea și de a asigura că tranzacțiile digitale respectă standardele stabilite.
Perspective din cercetări academice și empirice
Cercetătorii din mediul academic și de afaceri examinează din ce în ce mai mult impactul transparenței și reglementării asupra stabilității pieței în criptomonede și împrumuturi de grup.
Conform unui studiu de mai mulți ani realizat de Centrul de Finanțe Alternative de la Cambridge, platformele cu niveluri mai mari de transparență și suficiență de capital au avut rate de neplată cuprinse între 12 și 15 procente mai mici. Declarațiile puternice de risc au fost puternic asociate cu o încredere mai mare a investitorilor și expansiunea pieței.
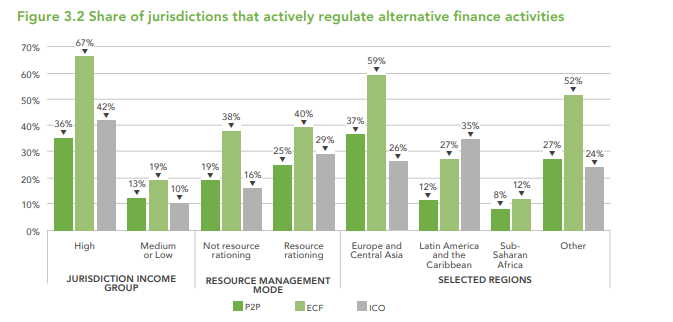
London School of Economics (LSE) și alte instituții afirmă că cadrele de reglementare transparente reduc volatilitatea pieței criptomonedelor. De exemplu, națiunile cu reglementări AML/KYC mai stricte raportează evaluări mai mari ale protecției consumatorilor și o creștere de 10% a volumului total de tranzacționare a activelor criptomonede.
Între timp, Journal of Financial Stability afirmă că investitorii sunt mai predispuși să se angajeze activ în împrumuturi de grup și investiții în criptomonede atunci când sunt bine informați prin dezvăluiri îmbunătățite și un mediu de reglementare echilibrat.
Impactul politicii și comportamentul investitorilor
Pe lângă faptul că afectează dinamica pieței, progresele recente în reglementare și schimbările de politică afectează și comportamentul investitorilor. Datorită deschiderii sporite și raportării detaliate, investitorii se îndepărtează de speculațiile pe termen scurt către investiții pe termen lung, fiabile în împrumuturi de grup și criptomonede.
Datorită reglementărilor fiscale simplificate și dezvăluirilor îmbunătățite, investitorii pot acum evalua și atenua riscurile. Conform sondajelor, încrederea investitorilor în piețele criptomonedelor a crescut cu aproximativ 8% datorită transparenței recente.
De asemenea, asistăm la un impact distributiv mai larg în întreaga economie, pe măsură ce mai mulți investitori obișnuiți își fac primele incursiuni în aceste piețe, datorită programelor de educație pentru investitori sprijinite de politica guvernamentală și cercetare.
Vizualizarea viitorului
Iată o figură ASCII actualizată care ilustrează evoluția pentru a vă ajuta să înțelegeți cum s-au adunat aceste modele și constatări de cercetare:
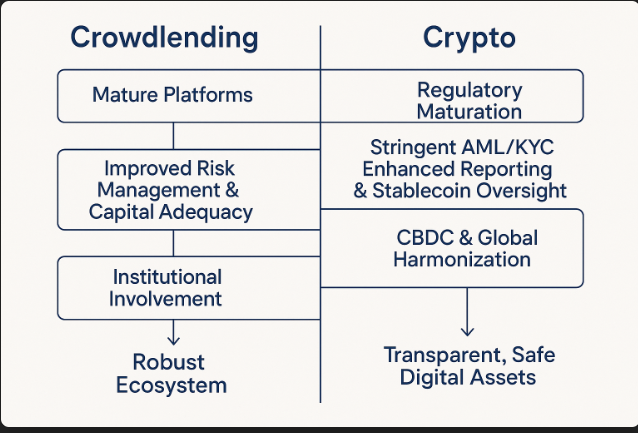
Dezvoltări viitoare: Schițarea drumului înainte
Atât împrumuturile de grup, cât și criptomonedele prezintă perspective interesante pe măsură ce peisajul financiar din Marea Britanie se schimbă, dar necesită și flexibilitate și previziune. Gândiți-vă la aceste dezvoltări viitoare:
Pe măsură ce mai multe platforme de împrumuturi de grup și criptomonede adoptă inteligența artificială și învățarea automată pentru a îmbunătăți metodele de evaluare a împrumutătorilor, așteptările sunt mari ca ratele de neplată să continue să scadă și încrederea investitorilor să crească.
Implicarea crescută din partea băncilor și a managerilor de active ar conduce la standarde de guvernanță și gestionare a riscurilor și mai puternice. FCA va continua să își modifice structurile de supraveghere pentru a crea programe robuste de protecție a investitorilor care să poată ține pasul cu inovația rapidă.
Gânduri finale: Îmbrățișând un viitor al inovației responsabile
Ecosistemul financiar din Marea Britanie trece printr-o transformare provocatoare, dar interesantă. În era digitală, împrumuturile de grup și criptomonedele sunt mai mult decât simple termeni la modă; ele transformă modul în care strângem, gestionăm și extindem capitalul. Investitorii, inovatorii, cadrele de reglementare puternice, legile fiscale bine gândite și perspectivele susținute de cercetare sunt cea mai sigură cale de a asigura un viitor prosper.
Pentru investitorii din Marea Britanie care caută o platformă fiabilă, orientată spre tehnologie, aliniată la valori de reglementare puternice, Maclear oferă o alternativă cu rădăcini elvețiene, concepută pentru transparență, atenuarea riscurilor și randamente constante.
Întrebări frecvente
Ce este împrumutul de grup și cum funcționează în Marea Britanie? ▼
Împrumutul de grup este un instrument financiar care conectează antreprenorii și micile afaceri cu investitorii care doresc să sprijine inovația. În Marea Britanie, platformele de împrumuturi de grup au facilitat miliarde de lire sterline în împrumuturi, având un impact semnificativ asupra peisajului împrumuturilor.
Platformele precum Maclear combină partajarea transparentă a riscurilor cu instrumente avansate de evaluare a creditului, permițând investitorilor să participe cu încredere la oportunitățile de împrumuturi de grup, în timp ce valorifică tehnologia pentru a umple golurile lăsate de finanțarea tradițională.
Ce protecții de reglementare există pentru investitorii în împrumuturi de grup? ▼
Autoritatea de Conduită Financiară (FCA) supraveghează împrumuturile de grup în Marea Britanie cu trei măsuri cheie de protecție:
- Adecvarea capitalului: Platformele trebuie să mențină rezerve financiare robuste pentru a proteja investițiile în timpul recesiunilor
- Declarațiile de risc: Rapoartele detaliate oferă informații despre solvabilitatea împrumutătorilor și ratele istorice de neplată
- Transparența operațională: Declarațiile regulate despre profilurile și performanțele împrumutătorilor permit decizii informate
Cercetările arată că împrumuturile de grup reglementate în Europa se așteaptă să crească cu 1,76% CAGR între 2025 și 2030.
Care sunt reglementările actuale pentru criptomonede în Marea Britanie? ▼
Marea Britanie dezvoltă un cadru cuprinzător pentru reglementarea criptomonedelor:
- Supravegherea FCA: Schimburile de criptomonede și custodele trebuie să se înregistreze și să respecte reglementări stricte KYC și AML
- Legea privind Proprietatea (Active Digitale) (2024): Stabilește activele digitale ca proprietate personală cu protecții legale
- Reglementarea stablecoin: Trezoreria creează reglementări care necesită divulgarea și acoperirea activelor similar cu valorile mobiliare
Dezvoltările viitoare includ protocoale avansate AML/KYC și linii directoare specializate (CRYPTOPRU) pentru gestionarea capitalului și riscurilor.
Cum este impozitat venitul din împrumuturile de grup în Marea Britanie? ▼
Investițiile în împrumuturi de grup au obligații fiscale specifice:
- Venit din dobânzi: Tratate ca venit personal, impozitate între 20% și 45% în funcție de câștigurile totale
- Câștiguri de capital: Profiturile din tranzacționarea împrumuturilor pe piețele secundare pot fi supuse impozitului pe câștiguri de capital (CGT)
- Compensarea pierderilor: Puteți raporta pierderile pentru a compensa câștigurile, protejându-vă portofoliul în timpul volatilității
Care sunt implicațiile fiscale pentru criptomonede în Marea Britanie? ▼
Impozitarea criptomonedelor în Marea Britanie include:
- Câștiguri de capital: Profiturile din vânzarea criptomonedelor sunt impozitate cu 10% sau 20% în funcție de bracketul de venit
- Impozitul pe venit: Criptomonedele câștigate din staking sau mining sunt tratate ca venit obișnuit
- Raportare îmbunătățită: Conform standardelor OECD CARF, furnizorii trebuie să adune informații detaliate despre tranzacții începând din începutul anului 2026
Aceste schimbări vizează promovarea inovației, responsabilității și asigurarea că tranzacțiile digitale respectă standardele stabilite.
Cum influențează reglementările stabilitatea pieței și încrederea investitorilor? ▼
Cercetările academice demonstrează beneficii semnificative ale reglementării:
- Platformele cu o transparență mai mare și suficiență de capital au 12-15% rate de neplată mai mici (Cambridge Centre for Alternative Finance)
- Țările cu reglementări AML/KYC mai stricte raportează o creștere de 10% a volumului de tranzacționare cu criptomonede și evaluări mai mari ale protecției consumatorilor
- Îmbunătățirile recente în transparență au crescut încrederea investitorilor cu aproximativ 8%
Investitorii se îndreaptă de la speculații pe termen scurt către investiții pe termen lung, fiabile, datorită dezvăluirilor îmbunătățite și reglementărilor echilibrate.
Ce dezvoltări viitoare putem aștepta? ▼
Peisajul financiar din Marea Britanie evoluează cu perspective interesante:
- AI și învățarea automată: Platformele adoptă tehnologii avansate pentru a îmbunătăți evaluarea împrumutătorilor și a reduce ratele de neplată
- Implicarea instituțională: Participarea crescută din partea băncilor și a managerilor de active va întări standardele de guvernanță și gestionare a riscurilor
- Supravegherea îmbunătățită a FCA: Modificări continue ale structurilor de supraveghere pentru o protecție robustă a investitorilor
Aceste dezvoltări promit să facă împrumuturile de grup și criptomonedele mai sigure, mai transparente și mai accesibile pentru toți investitorii.