Abordarea Spaniei față de reglementarea împrumuturilor P2P: Supravegherea CNMV și a Băncii Spaniei
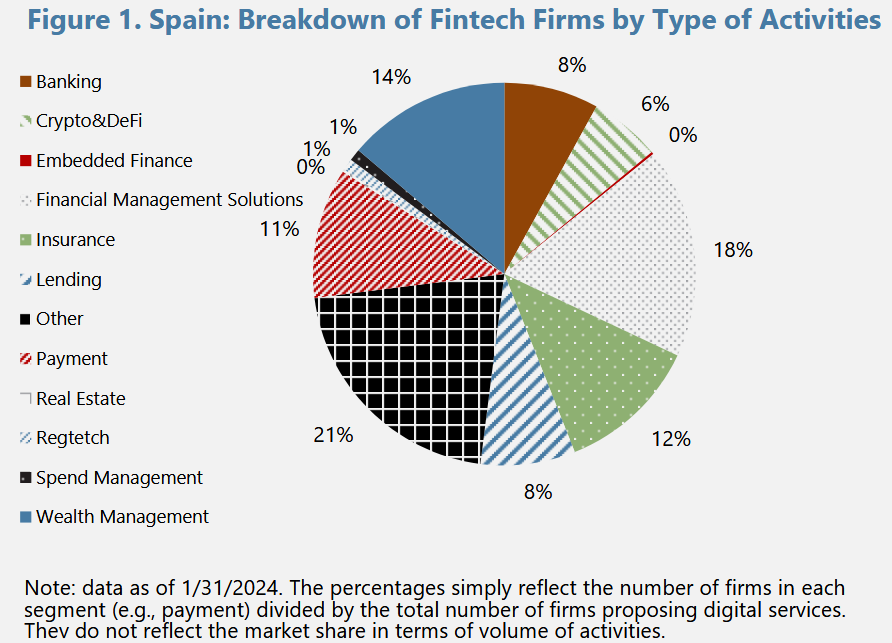
O privire de ansamblu asupra spațiului de împrumuturi P2P din Spania
Cele mai recente date furnizate de Statista indică faptul că sectorul fintech din Spania constă în prezent din aproximativ 850 de companii active. În plus, piața de finanțare alternativă, în special piața de împrumuturi peer-to-peer (P2P), a devenit din ce în ce mai importantă.
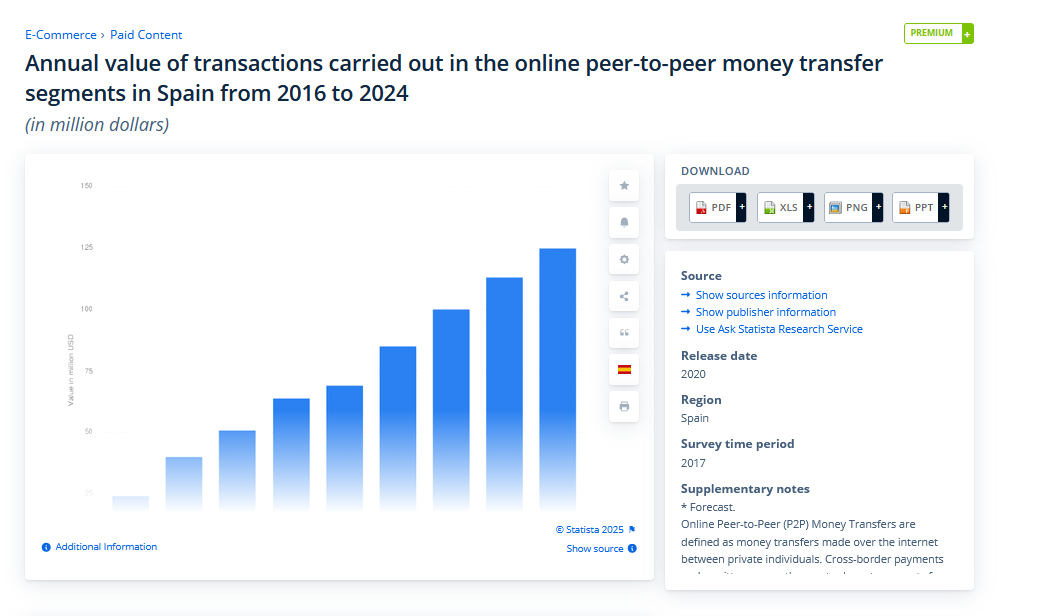
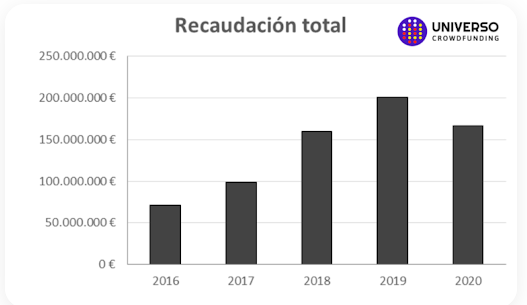
Conform estimărilor recente, piața de împrumuturi P2P din Spania a depășit un prag de 3,8 miliarde de euro în valoarea de origine a împrumuturilor la începutul anului 2024, cu perspective de dezvoltare suplimentare determinate de nevoile pieței locale și de posibilitățile transfrontaliere facilitate de reglementarea armonizată a UE.
În esență, platformele de împrumuturi P2P din Spania sunt un pod vital între căile tradiționale de bancarizare și împrumutătorii excluși, deoarece oferă produse de credit inovatoare și randamente atractive, deși modeste, pentru investitori.
Datorită acestei creșteri optimiste, autoritățile de reglementare au fost nevoite să intervină pentru a se asigura că această creștere nu compromite securitatea investitorilor și stabilitatea financiară.
Să analizăm cadrul de reglementare actual pentru P2P din Spania.
CNMV și Banca Spaniei
Separarea puterilor este trăsătura de bază a cadrului de reglementare al Spaniei pentru împrumuturile P2P.
CNMV, principalul regulator al pieței de valori din Spania, reglementează activitățile de crowdfunding bazate pe investiții și are cerințe stricte de divulgare. Banca Spaniei, pe de altă parte, reglementează activitățile de creditare și împrumuturi conform reglementărilor prudente și macroprudente tradiționale.
Împreună, ele adoptă un cadru integrat care asigură transparența, gestionarea riscurilor și adecvarea capitalului pe toate platformele.
Cu toate acestea, să evidențiem mandatul fiecărei instituții.
Mandatul CNMV
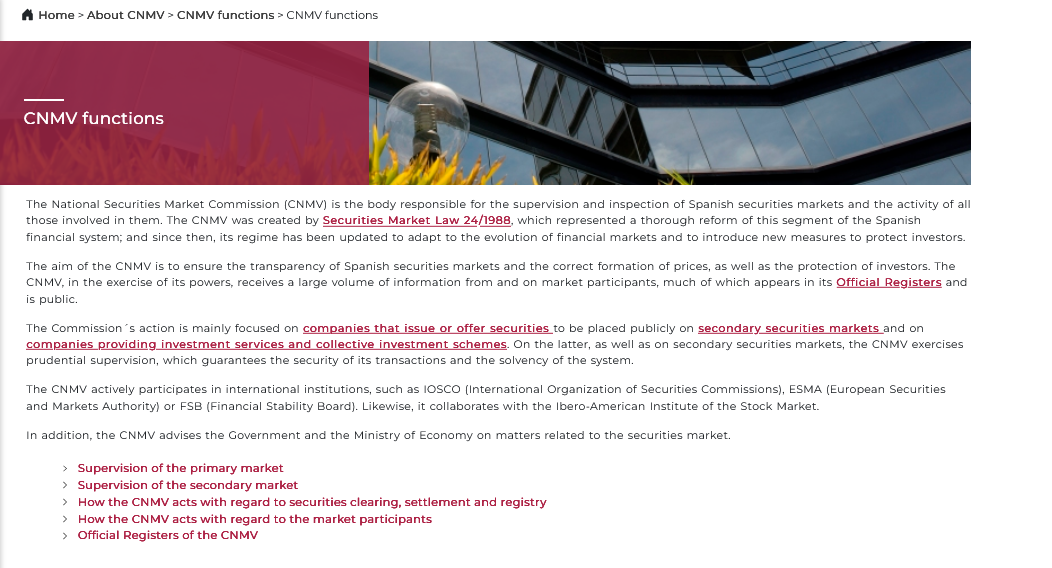
Mandatul principal al CNMV este autorizarea și reglementarea platformelor care oferă servicii de strângere de capital. Acesta acoperă crowdfunding-ul bazat pe capital, precum și produsele de datorie. Abordarea sa de reglementare are multiple piloni:
- Platformele de împrumuturi P2P dornice să participe la crowdfunding-ul bazat pe investiții trebuie să primească autorizația de la CNMV. Procesul de autorizare implică teste riguroase ale modelelor de afaceri, regimurilor de divulgare, procedurilor interne și proceselor de gestionare a riscurilor. CNMV a crescut recent cerințele sale, acum cerând platformelor de crowdfunding să raporteze revizuiri frecvente pentru a-și menține statutul de licențiat.
- Platformele spaniole trebuie să efectueze divulgări periodice cu privire la riscurile proiectelor, solvabilitatea împrumutătorilor și performanța afacerilor, așa cum este cerut de CNMV. Aceste obligații sunt mai stricte decât minimul reglementării UE privind crowdfunding-ul (Regulamentul (UE) 2020/1503), oferind astfel un grad suplimentar de protecție pentru investitorii de retail.
- CNMV se asigură, de asemenea, că activitatea de împrumuturi P2P rămâne în cadrul legislației naționale, inclusiv modificările aduse "Decretului de Crowdfunding" și altor legislații financiare relevante. Organul a luat recent mai multe decizii de reglementare, inclusiv modificările din martie 2025 care fac procedurile interne și protecțiile investitorilor mai precise.
Rolul de Supraveghere al Băncii Spaniei
În timp ce CNMV se concentrează mai mult pe informațiile pentru investitori și pe aplicarea celor mai bune practici pe piață, Banca Spaniei se asigură că sistemul financiar general al Spaniei rămâne stabil, folosind cerințe de capital pentru a monitoriza soliditatea prudentă a platformelor de împrumuturi P2P și cerând platformelor să mențină rezerve de capital adecvate pentru a acoperi costurile de operare, precum și pierderile de credit așteptate. Aceste linii directoare se aliniază cu reglementările bancare standard și reprezintă o încercare a Spaniei de a amortiza sistemul său financiar în situații de stres pe piață.
Măsuri de Siguranță
În programul său de lucru recent pentru 2025, Banca Spaniei a subliniat importanța implementării sistemelor de detectare timpurie care să alerteze platformele de împrumuturi non-bancare cu privire la posibile vulnerabilități cu mult înainte ca acestea să poată avea implicații financiare dezastruoase. Liniile directoare cer platformelor să integreze sisteme robuste de gestionare a riscurilor în sistemele lor, în special cele care se concentrează pe evaluarea creditului de înaltă calitate și gestionarea lichidității. O astfel de măsură este deosebit de vitală într-o piață în care spurtele neașteptate ar putea conduce în alt mod la riscuri excesive de credit.
Stabilitate
Banca Spaniei publică circulari regulate care supraveghează riscurile de credit, gestionarea lichidității și inovația digitală. Actualizările permit platformelor de împrumuturi P2P să se conformeze standardelor prudente naționale și actualizărilor reglementărilor europene, asigurând astfel stabilitatea pieței în timpul turbulențelor economice.
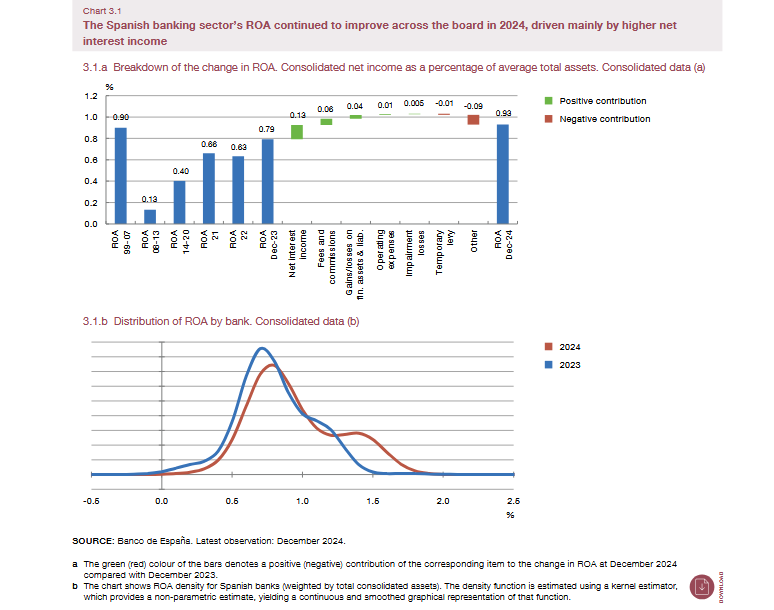
Efectele reglementărilor P2P asupra ecosistemului de crowdlending din Spania
Cadrul de reglementare dublu al Spaniei are anumite efecte fundamentale asupra platformelor și investitorilor.
CNMV a intensificat supravegherea sa de reglementare. Împreună cu restricțiile prudente dictate de Banca Spaniei, această măsură a crescut încrederea investitorilor în spațiul de crowdfunding P2P din Spania. Cerințele de divulgare obligatorie și auditurile periodice asigură că investitorii primesc informații de înaltă calitate și la timp despre riscurile și performanța diverselor proiecte.
După aplicarea completă a reglementării UE privind crowdfunding-ul în noiembrie 2023, platformele P2P din Spania au acum o mai mare ușurință în desfășurarea activităților pe piața europeană. Armonizarea a raționalizat protecțiile investitorilor în statele membre la un nivel convenit și a oferit platformelor de crowdlending din Spania șansa de a strânge capital de la investitori din întreaga UE.
În acest peisaj, platformele cel mai bine poziționate pentru a crește sunt cele construite în jurul transparenței, evaluării disciplinate a creditului și dispersării riscurilor de împrumut pe o bază largă de investitori. Modelele de acest tip își propun să ofere afacerilor defavorizate acces la finanțare corectă, oferind în același timp investitorilor o imagine clară a riscurilor pe care și le asumă. În medii strict reglementate, cum ar fi Spania, această combinație de selecție robustă și divulgare completă este ceea ce permite finanțării alternative să echilibreze impactul, profitabilitatea și protecția investitorilor.
Echilibru
Deși reglementările stricte ar putea împiedica creșterea optimistă în această piață emergentă, ele sunt, de asemenea, o modalitate excelentă de a tempera riscurile și de a proteja fondurile investitorilor. Rezultatul este o piață în creștere lentă și sustenabilă, în loc de o piață în creștere rapidă și potențial volatilă.
Selecție
Modelul se așteaptă ca platformele să efectueze o diligență sporită asupra împrumutătorilor, folosind analize avansate ale solvabilității prin instrumente avansate, cum ar fi bazele de date de credit reglementate de Banco de España. Accentul pe selecția amănunțită ajută la reducerea ratei de neplată și contribuie la stabilitatea generală a industriei.
Dezvoltări recente în reglementarea împrumuturilor P2P din Spania
Înainte de a ne concentra asupra dezvoltărilor recente în reglementarea P2P din Spania, amintiți-vă să verificați actualizările de la cele două organisme menționate pe parcursul acestei analize detaliate, mai ales dacă sunteți dornici să vă aventurați în această piață ca investitor.
CNMV și Banca Spaniei au adoptat recent măsuri menite să apropie industria de realitățile actuale în ceea ce privește tehnologia și economia. Unele dintre aceste dezvoltări includ următoarele:
- CNMV a extins recent cerințele sale de divulgare pentru a include date aproape în timp real despre performanța proiectelor și riscurile de credit. Această măsură își propune să ofere investitorilor potențiali cele mai proaspete informații posibile.
- Datorită condițiilor de piață modificate, Banca Spaniei a actualizat cerințele sale de adecvare a capitalului pentru instituțiile de credit non-bancare, inclusiv platformele de împrumuturi P2P.
- După ce au recunoscut impactul potențial al transformării digitale, aceste organisme de reglementare explorează, de asemenea, proiecte pilot pentru împrumuturile tokenizate. Propunerile de utilizare a tehnologiei blockchain pentru a îmbunătăți transparența și piețele secundare pentru împrumuturile digitale sunt în curs de dezvoltare.
- CNMV și Banca Spaniei au publicat rapoarte recente care subliniază necesitatea de a lua în considerare factorii de mediu, sociali și de guvernanță (ESG) în analiza riscurilor financiare. Toate semnele indică tendința ca finanțarea sustenabilă să modeleze din ce în ce mai mult împrumuturile P2P, platformele fiind nevoite să ia în considerare factorii ESG ca parte a procesului lor de evaluare a creditului.
Punctul de vedere al investitorilor: 5 modalități strategice de a reduce și gestiona riscurile în spațiul de crowdfunding P2P din Spania
Mai jos sunt câteva lecții cheie și pași pe care investitorii interesați de piața P2P din Spania îi pot urma pentru a gestiona riscurile și a genera randamente bune din această piață bine reglementată, gata de a fi exploatată.
- Investitorii ar trebui periodic să revizuiască informațiile furnizate de cele două organisme de reglementare și alte surse de date verificabile. Declarațiile detaliate de risc impuse de CNMV sunt ca un cod de cheat care vă va ajuta să evaluați riscul de credit al împrumutătorilor. Efectuați o diligență amănunțită comparând performanța istorică și raportul de risc de neplată al diferitelor platforme și oportunități de investiții.
- Indiferent de platformă, fiecare investiție este probabil să aibă unele riscuri inerente; de aceea diversificarea este în continuare una dintre cele mai bune și eficiente modalități de a vă proteja împotriva pierderilor. Deși spațiul de crowdfunding P2P din Spania este foarte reglementat și nu este la fel de volatil ca cel din alte state membre ale UE, faceți tot posibilul să diversificați capitalul de investiții între platforme și sectoare.
- Deoarece Banca Spaniei și CNMV își revizuiesc activ structurile, rămâneți la curent cu anunțurile și rapoartele de reglementare. Amintiți-vă că unele dezvoltări din aceste organisme ar putea oferi indicatori valoroși ai dinamicii de piață neexplorate sau în dezvoltare, tendințelor și schimbărilor.
- Cerințele prudente mai stricte impuse de Banca Spaniei au creat un teren de joacă în care platformele cu rezerve de capital puternice sunt mai bine pregătite să facă față recesiunilor economice. Prin urmare, investitorii ar trebui să se concentreze mai mult pe platformele care îndeplinesc și depășesc cerințele minime de reglementare.
- Datorită complexității reglementărilor de crowdlending din Spania, investitorii înțelepți ar trebui să ia în considerare consultarea experților financiari care se specializează în investiții alternative în această piață. Acești experți au de obicei cunoștințele necesare pentru a naviga pe străzile înguste ale reglementării financiare din Spania.
Concluzie
Grație eforturilor depuse de CNMV și Banca Spaniei, Spania dispune de un cadru de reglementare P2P robust care găsește un echilibru cordial între inovație și practici solide de gestionare fiscală.
Sistemul respectă liniile directoare ale UE pentru împrumuturile P2P, dar le depășește prin suprapunerea de măsuri suplimentare, personalizate, care asigură că piața crește constant într-un mediu transparent și gestionat din punct de vedere al riscurilor. Toate acestea fac din Spania o piață de crowdlending P2P atractivă și profitabilă pentru investitorii dispuși să își asume riscuri calculate și bine informate!
Pentru investitorii pregătiți să își facă temele, combinația dintre armonizarea la nivelul UE și măsurile naționale suplimentare ale Spaniei face din aceasta una dintre piețele de finanțare alternativă cele mai convingătoare din Europa de urmărit pe măsură ce continuă să se maturizeze.