Fondurile de pensii, fondurile de dotare și asigurătorii își realocă investițiile din portofoliul 60/40 în credit privat, infrastructură și crowdlending — nu din cauza unei căutări de randament, ci pentru că obligațiile pe termen lung necesită fluxuri de numerar contractuale pe care piețele publice nu le mai oferă în mod fiabil.<\/p>
De ce investitorii instituționali se îndreaptă spre alternative
De ce modelul 60/40 nu mai se potrivește unui mandat instituțional
Portofoliul 60/40 — 60% acțiuni, 40% obligațiuni — a devenit standardul dintr-un motiv structural: atunci când acțiunile s-au vândut, obligațiunile guvernamentale au crescut și au absorbit pierderea. Timp de trei decenii de scădere a ratelor dobânzilor și dezinflație, această relație a fost menținută. În 2022 s-a rupt. Indicii globali de obligațiuni au scăzut cu 10–15% — cel mai prost an pentru obligațiunile globale înregistrat — în timp ce S&P 500 a scăzut cu mai mult de 18% în același an. Acoperirea care definea modelul a eșuat.
Pentru un investitor individual, acest lucru este incomod. Pentru o instituție, este o problemă de mandat. Fondurile de pensii, asigurătorii și fondurile de dotare nu optimizează pentru randamentul de anul viitor. Au obligații care se extind pe douăzeci până la patruzeci de ani, iar volatilitatea activului trebuie să fie tolerabilă în raport cu fluxurile de numerar care trebuie să iasă din ușă în fiecare trimestru.
Cum afectează inflația efectiv acoperirea 60/40?
Acțiunile și obligațiunile se reevaluează în funcție de aceleași inputuri macro — ratele dobânzilor, așteptările de inflație, politica băncii centrale. Într-un ciclu de strângere inflaționistă, aceste forțe împing ambele clase de active în aceeași direcție. Corelația negativă protectoare se transformă în pozitivă exact atunci când conservarea capitalului contează cel mai mult.
Echipa de strategie de investiții a BlackRock a semnalat deja problema structurală și a propus un cadru de înlocuire. Modelul lor 50/30/20 — 50% acțiuni, 30% venit fix, 20% alternative — carvează explicit o cincime din portofoliu pentru active necorelate și reprezintă direcția în care se îndreaptă alocatoarele instituționale.
Portofoliul 60/40 a funcționat atunci când obligațiunile erau o acoperire fiabilă. Cadrele 50/30/20 presupun că acestea nu mai sunt — și realocă în consecință.
Articolul însoțitor al acestui articol — cum activele alternative reduc volatilitatea portofoliului — abordează aceeași problemă din perspectiva unui investitor privat. Cazul instituțional adaugă două dimensiuni suplimentare: potrivirea obligațiilor și durata capitalului.
Cum funcționează de fapt managementul riscurilor instituționale
Instituțiile sunt evaluate în funcție de capacitatea lor de a îndeplini obligațiile definite în cadrul parametrilor de risc definiți — nu în funcție de dacă depășesc un benchmark într-un an dat. Acest mandat are patru implicații practice, fiecare dintre ele favorizând activele pe care piețele publice nu le produc.
Ce este investiția bazată pe obligații?
Investiția bazată pe obligații (LDI) aliniază momentul și natura activelor unei instituții cu fluxurile de numerar pe care trebuie să le plătească — pensii, cereri, distribuții de dotare. Cadrele în patru pași de mai jos sunt cele în care operează cele mai multe fonduri de pensii cu beneficii definite și asigurători.
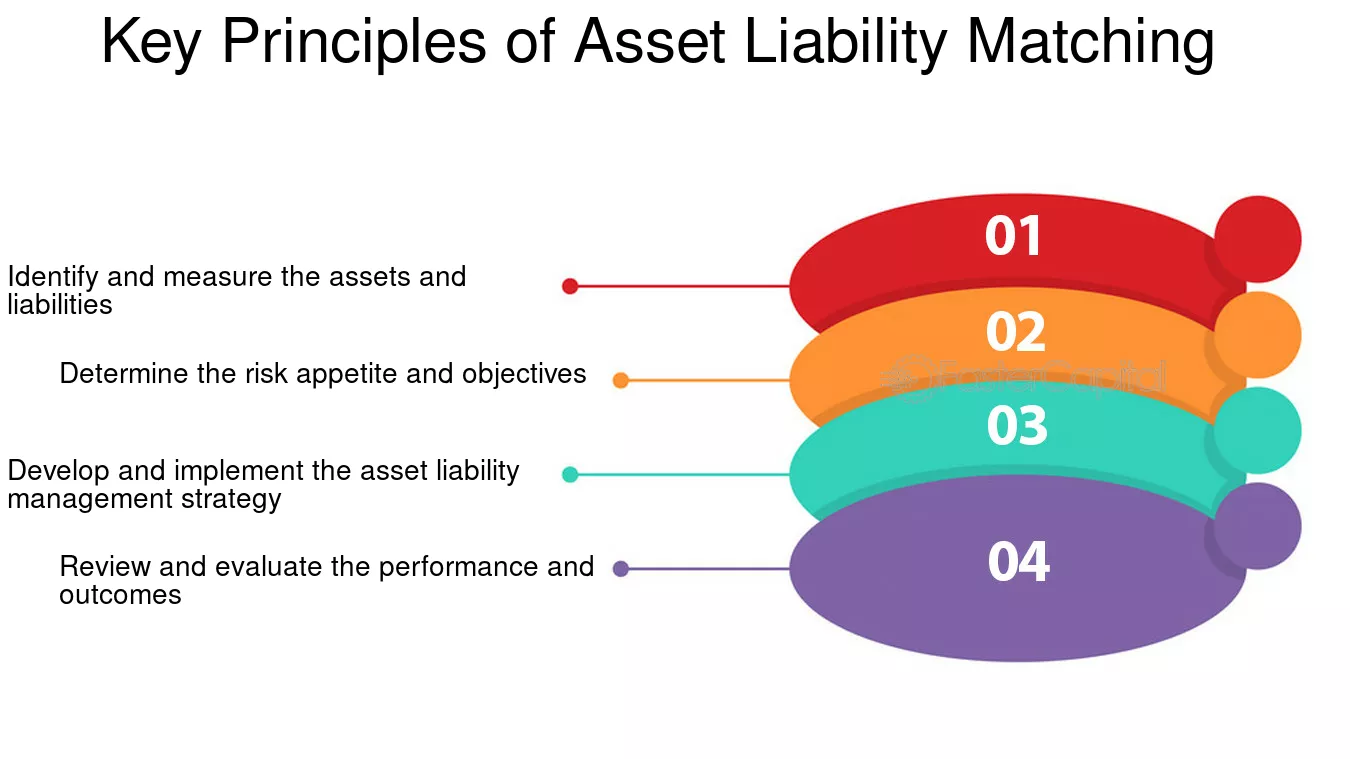
Acțiunile publice introduc volatilitate pe termen scurt care complică această potrivire. Alternativele bazate pe venit — credit privat, infrastructură și terenuri agricole — generează fluxuri de numerar contractuale sau reglementate, adesea legate de inflație, care se potrivesc mult mai bine mandatului LDI decât activele publice evaluate la piață.
Cum se măsoară randamentul ajustat la risc la nivel instituțional?
Performanța instituțională este măsurată cu metrici precum raportul de finanțare (active ÷ obligații proiectate), raportul Sharpe (randament pe unitate de volatilitate) și raportul de informații (randament activ pe unitate de eroare de urmărire). Toate cele trei se îmbunătățesc atunci când mixul de active include active care nu sunt corelate cu piețele publice — ceea ce este motivul structural pentru care alternativele apar în fiecare portofoliu model instituțional publicat de marii manageri de active în ultimii cinci ani.
De ce ajută de fapt ilichiditatea portofoliile instituționale?
Obligațiile pe termen lung permit instituțiilor să angajeze capital timp de ani fără a fi nevoie să lichideze. Acest lucru transformă ilichiditatea dintr-un cost într-un premium — ceea ce academicienii numesc premium de ilichiditate. Activele care nu pot fi vândute într-o panică sunt, de asemenea, active care nu sunt depreciate într-o panică. Pentru o obligație de treizeci de ani, această atenuare a volatilității este mai valoroasă decât lichiditatea zilnică.
De ce este conservarea capitalului mai importantă decât câștigul?
Scăderile mari forțează instituțiile să cristalizeze pierderi, să reechilibreze conform regulilor sau să raporteze performanțe sub covenante. Asimetria este severă: o pierdere de 50% necesită un câștig de 100% pentru a recupera. Multe strategii alternative sunt structurate având în vedere protecția în jos — garanții, senioritate în structura capitalului sau management activ al riscurilor — tocmai pentru că mandatul este conservarea, nu maximizarea.
De ce fluxurile de numerar contractuale au devenit premiul
Cel mai citat motiv pe care alocatoarele instituționale îl oferă pentru realocarea în alternative este durabilitatea venitului. Dividendele de pe piețele publice și cupoanele obligațiunilor există, dar sunt reevaluate continuu alături de instrumentul de bază. Un flux de numerar contractual dintr-un împrumut privat, o concesiune de infrastructură sau un contract de arendă se comportă diferit — se acumulează pentru deținător indiferent de unde piața secundară consideră că activul ar trebui să se tranzacționeze.
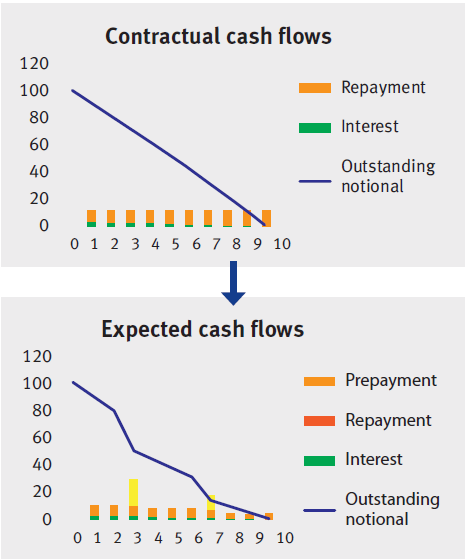
Pentru o instituție care gestionează un flux de obligații, acest lucru contează în trei moduri concrete:
- Schițele contractuale permit planificatorilor de active și obligații să prevadă încasările trimestru cu trimestru, reducând dependența de aprecierea capitalului care poate sau nu să apară atunci când este necesară.
- Venitul din infrastructura reglementată sau din împrumuturile garantate senior este mai puțin sensibil la sentimentul pe termen scurt, ceea ce diminuează volatilitatea portofoliului în perioadele în care piețele publice se reevaluează pe baza titlurilor macro.
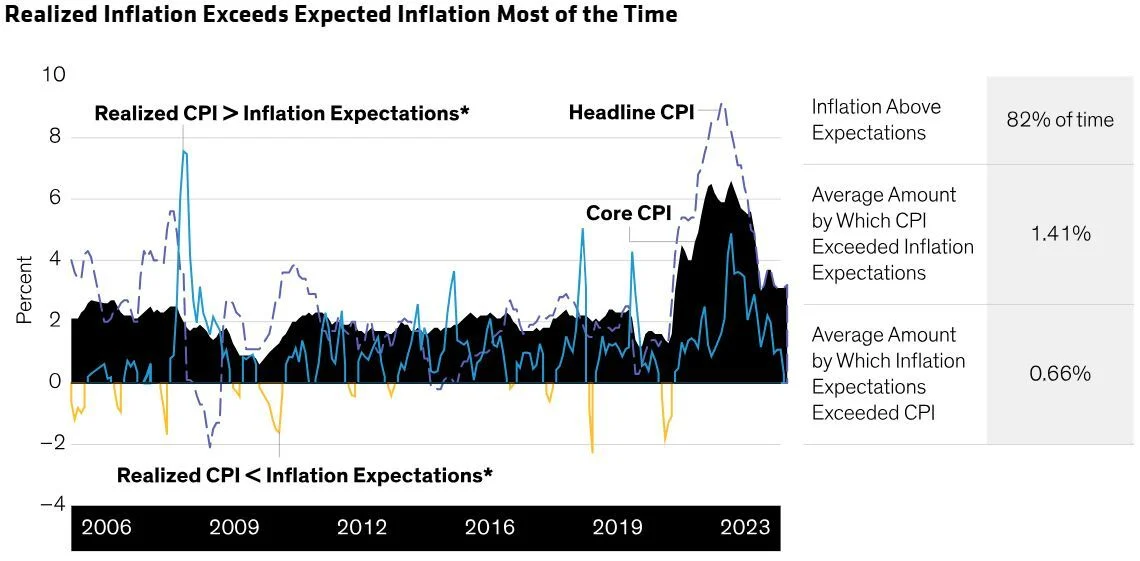
- Multe active cu fluxuri de numerar alternative — utilități, drumuri cu taxă, imobiliare indexate pe arendă — încorporează legătura cu inflația direct în contract. Având în vedere că inflația realizată a depășit așteptările 82% din timp în ultimii 17 ani, această legătură nu este opțională pentru o obligație pe termen lung.
- Când o parte semnificativă din randamente sosește ca venit în numerar mai degrabă decât ca câștig evaluat la piață, scăderile devin mai puțin severe și recuperările mai rapide — deoarece fluxul de numerar continuă să se compună prin scădere.
Aceasta este aceeași logică bazată pe venit care stă la baza unei strategii solide de diversificare la orice scară. Versiunea instituțională este pur și simplu mai mare, cu o durată mai lungă și mai riguroasă în ceea ce privește modul în care este obținut fluxul de numerar.
Ce clase de active alternative favorizează instituțiile și la ce scară?
Realocarea nu este o prognoză — este deja în date. Activele alternative globale gestionate au crescut de la aproximativ 4 trilioane de dolari în 2010 la peste 20 de trilioane de dolari astăzi, cu proiecții ale industriei care se apropie de 30 de trilioane de dolari până în 2029. Datoria privată și infrastructura au crescut cel mai rapid, deoarece profilul lor de venit este exact ceea ce au nevoie mandatele bazate pe obligații.
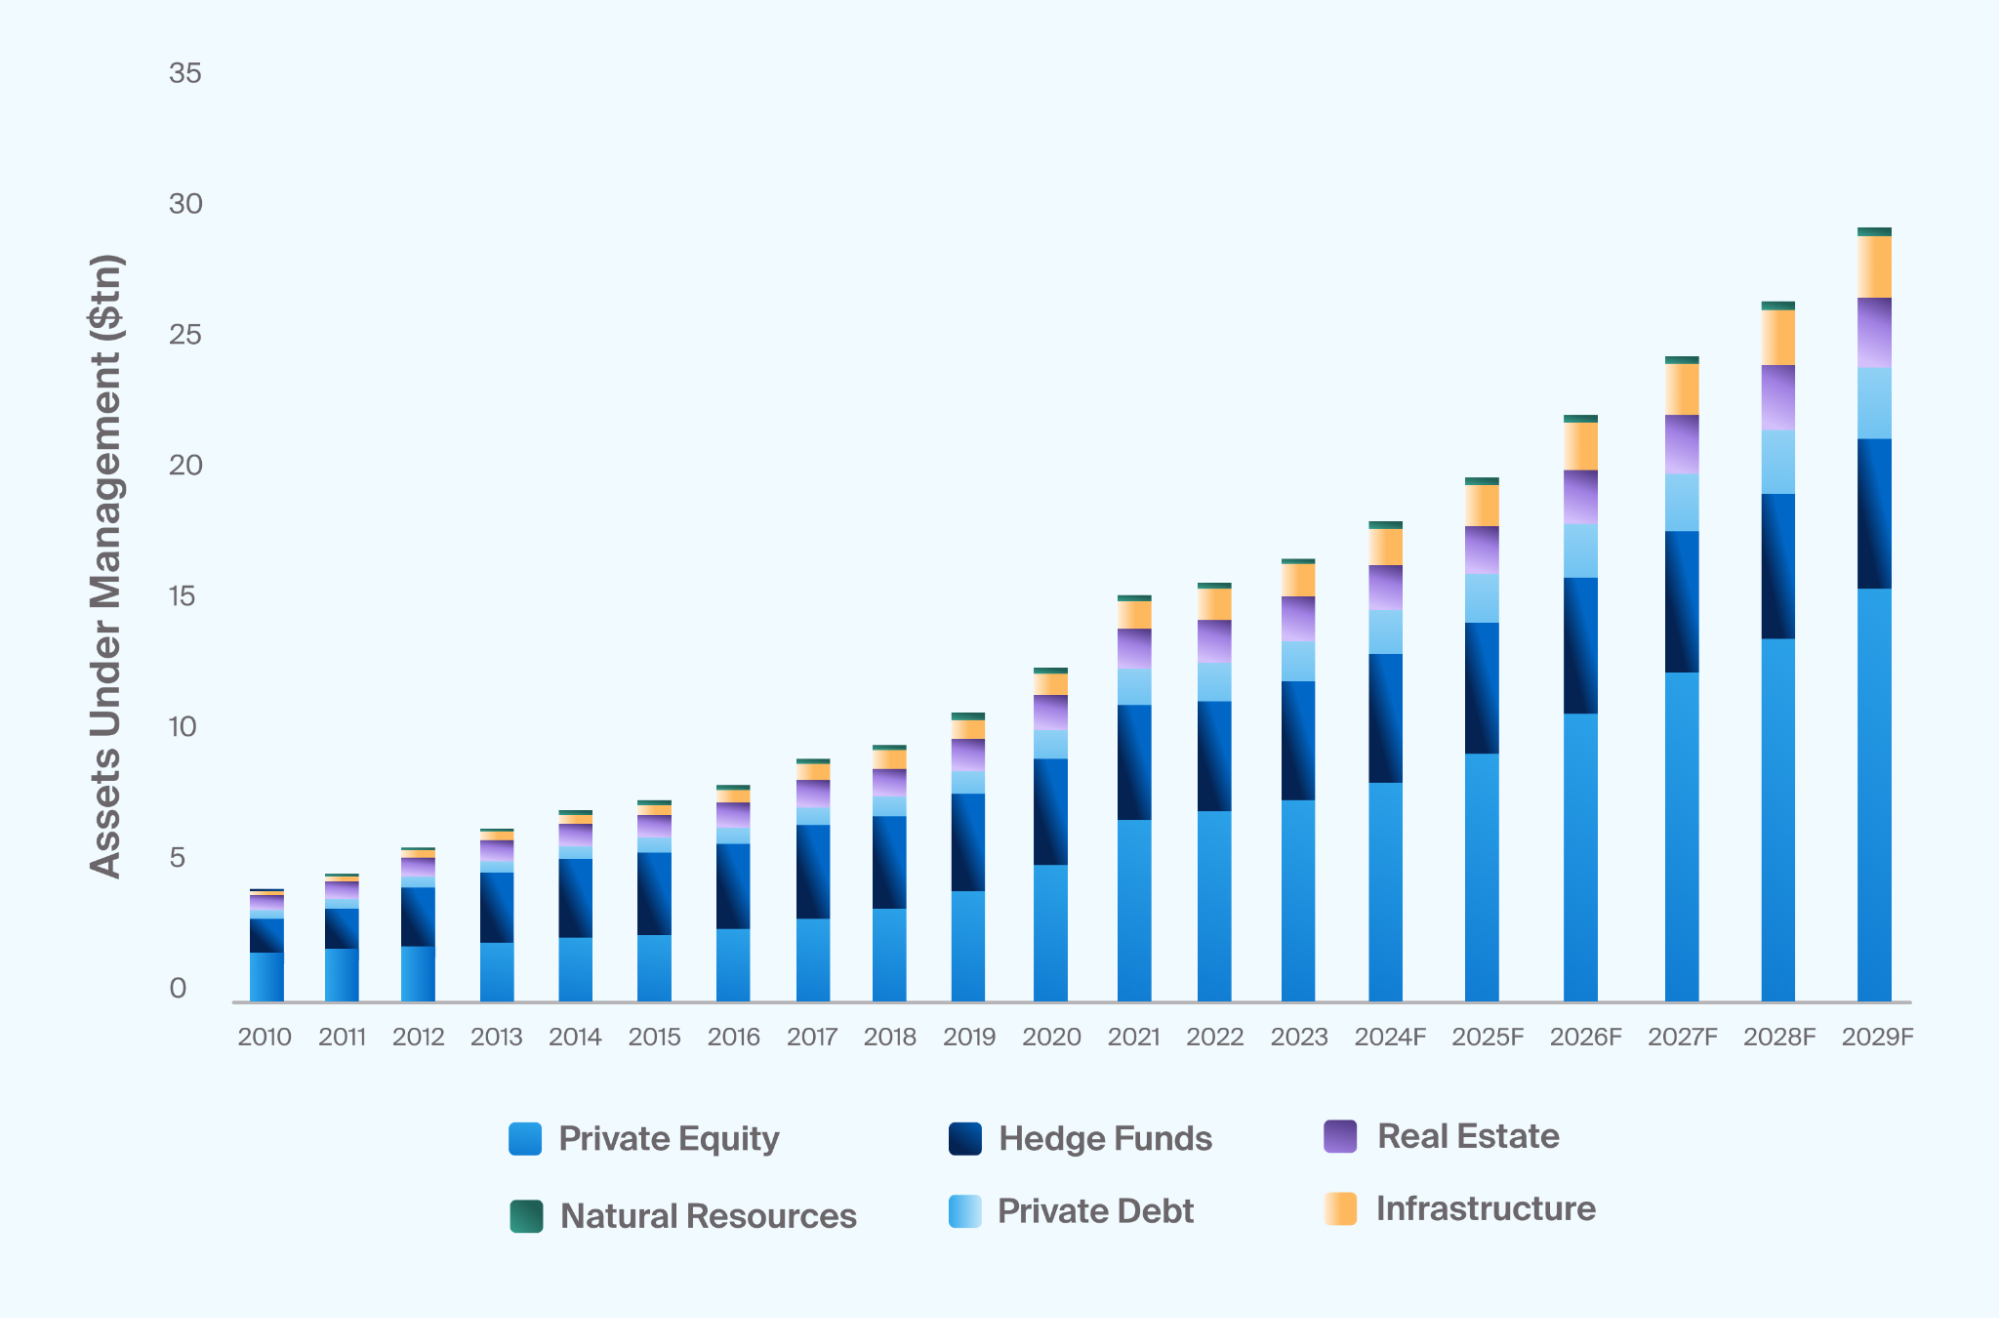
~$20T
AUM global alternativ astăzi
~30T$
Proiectat 2029
82%
De timp inflația a depășit așteptările (2006–23)
40–60%
Alternative în fundații majore și pensii canadiene
Alocările în sine variază în funcție de mandat. Fundațiile mari din SUA și planurile de pensii canadiene dețin 40–60% din portofolii în alternative. Fondurile de pensii corporative și asigurătorii de viață de obicei dețin 15–30%. Fondurile suverane de investiții variază foarte mult în funcție de jurisdicție. Direcția în toate categoriile este aceeași: în sus.
Care sunt cele șase categorii la care instituțiile alocă?
"Alternativele" acoperă șase categorii largi la scară instituțională. Ele servesc roluri diferite în cadrul unui portofoliu — iar o instituție de obicei alocă în mai multe decât să se concentreze pe una.
Proprietate de capital
Capital privat
Achiziții, capital de creștere, secundare. Randamente generate prin îmbunătățiri operaționale și execuție strategică mai degrabă decât prin expansiunea multiplicității pieței publice. Blocaje lungi, dar istoric cea mai mare așteptare de randament în cadrul alternativei.
Împrumuturi contractuale
Credit privat
Împrumuturi directe către afaceri de piață medie, împrumuturi garantate prin active, finanțare specializată. Rată variabilă, adesea garantată senior. Cea mai rapidă categorie de alternative în creștere din 2015 — determinată exact de profilul de venit de care au nevoie instituțiile.
Împrumuturi private directe la scară de retail
Crowdlending
Un instrument de credit privat structurat pentru acces direct al investitorilor. Când platforma aplică disciplina instituțională — garanții, subscriere structurată, eliberare de tranșe, recuperare — profilul de randament reflectă creditul privat la dimensiuni mai mici.
Active reale de lungă durată
Infrastructură
Utilități, drumuri cu taxă, transmisie de energie, infrastructură de date. Venituri din concesiuni pe termen lung, adesea reglementate și legate de inflație. O potrivire aproape perfectă a obligațiilor pentru fondurile de pensii cu obligații de 30 de ani.
Active reale generatoare de venit
Imobiliare și terenuri agricole
Chirii și venituri din închiriere, adesea cu transfer de inflație. Cererea pentru locuințe și producția de alimente este structural inelastică, ceea ce reduce volatilitatea ciclică în raport cu REIT-urile listate.
Randament absolut
Fonduri de hedging
Strategii neutre pe piață, de arbitraj, macro și bazate pe evenimente. Folosite în principal ca diversificator mai degrabă decât ca motor de randament. Foarte dependente de manager — rezultatele depind mai mult de selecție decât de expunerea la categorie.
Dintre cele șase, creditul privat și infrastructura au cea mai puternică potrivire pentru un mandat LDI, deoarece ambele generează fluxuri de numerar ancorate contractual pe orizonturi de mai mulți ani. Crowdlending, atunci când este structurat corect, se află în cadrul categoriei de credit privat la dimensiuni mai mici — făcându-l accesibil alocatoarelor care nu pot subscrie un singur împrumut privat de 50 de milioane de dolari, dar doresc aceleași motoare de randament.
Cum schimbă efectiv un sleeve de 20% alternative volatilitatea portofoliului?
Matematica este simplă. Înlocuirea expunerii pe piața publică cu active care au o corelație scăzută cu portofoliul existent reduce varianta totală, deoarece termenul de corelație din formula varianței se micșorează atunci când corelația este scăzută.
Exemplu lucrat — ilustrativ doar
Volatilitatea unui 60/40 versus un 50/30/20 (alternative la ρ = 0.2)
| Alocare | Compoziție | Estimarea volatilității portofoliului |
|---|---|---|
| Linia de bază | 60% acțiuni · 40% obligațiuni | ~10.0% |
| Cadru BlackRock | 50% acțiuni · 30% obligațiuni · 20% alternative | ~8.3% |
| Stil de fundație | 40% acțiuni · 20% obligațiuni · 40% alternative | ~7.1% |
Intrări: volatilitate acțiuni 16%, volatilitate obligațiuni 6%, volatilitate alternative 5%, corelație acțiuni-obligațiuni 0.4, corelație alternative-public 0.2. Estimări doar — rezultatele reale depind de instrumentele specifice, greutăți și corelații realizate.
Reducerea volatilității nu provine din faptul că alternativele sunt mai sigure în termeni absoluți. Provine din corelația scăzută: un activ cu o volatilitate de 5% care se mișcă independent de restul portofoliului reduce varianta totală mai mult decât un activ cu o volatilitate de 4% care se mișcă cu tot restul.
Cum Maclear aduce disciplină instituțională în crowdlending
Beneficiile descrise mai sus se materializează doar pe platforme al căror structură se potrivește teoriei. O platformă de crowdlending care subevaluează riscul, ocolește colateralele sau nu are un mecanism de recuperare nu se comportă ca un credit privat — se comportă ca o poziție de înalt randament nesecurizată. Alocatoarele instituționale nu cumpără asta, iar investitorii individuali care caută expunere la fluxuri de numerar de tip instituțional nu ar trebui nici ei.
Maclear, cu sediul în Elveția, este construită specific în jurul disciplinei pe care alocatoarele instituționale o aplică creditului privat. Patru elemente definesc modul în care Maclear gestionează riscul:
Subscriere disciplinată
Fiecare împrumutat trece prin sistemul de evaluare a împrumutaților AAA-to-D publicat de Maclear, modelat pe standardele agențiilor internaționale de credit, și primește un scor intern de risc pe o scară de la 1 la 10 înainte de a fi eliberat investitorilor.
Protecție în două straturi
Fiecare împrumut Maclear este susținut de colaterale rezervate. Un Fond de Provizion separat — format din comisioane de proiect — se află în spatele acestuia, destinat să acopere dificultățile temporare de rambursare înainte de a afecta randamentele investitorilor. Fondul de Provizion nu este o garanție de răscumpărare pentru cererile individuale.
Dezvoltarea capitalului în etape
Împrumuturile Maclear sunt eliberate în tranșe definite. Performanța fiecărei tranșe este observată înainte ca următoarea să fie eliberată — astfel investitorii își compun expunerea în proiecte care deja se dovedesc.
Recuperare transfrontalieră
În cazul unui default, Maclear acționează direct ca agent de recuperare a colateralelor și gestionează procedurile legale în diverse jurisdicții în numele investitorilor. Recuperarea face parte din platformă, nu este externalizată.
Efectul combinat este un profil de returnare care se află pe partea orientată spre venituri a spectrului alternativelor: dobândă contractuală, program de rambursare definit, colateral și un manager care acționează când ceva nu merge bine. Acesta este exact profilul pe care alocatoarele instituționale îl caută atunci când dimensionează creditul privat. Mecanismele — taxe, evaluare, Fond de Provizion, Piața Secundară — sunt documentate în baza de cunoștințe Maclear FAQ.
Spotlight — Maclear AG
Crowdlending bazat în Elveția cu disciplină de grad instituțional
Maclear AG este o platformă de împrumut P2P și crowdlending cu sediul în Elveția care funcționează ca un intermediar financiar în sectorul non-bancar conform reglementărilor financiare elvețiene și este membru al PolyReg SRO. Platforma se concentrează pe împrumuturi de afaceri europene — împrumutați, jurisdicții și opțiuni de recuperare răspândite în întreaga Europă astfel încât un șoc într-o singură țară să nu concentreze pierderile.
Fiecare proiect este evaluat, colateralizat și oferit investitorilor în tranșe cu transparență totală asupra termenilor, gradului și programului de rambursare. Randamentele provin din plăți de dobândă contractuale — nu din recalibrarea pieței.
AAA–D
Evaluarea împrumutaților publici
1–10
Scor de risc intern
2-straturi
Colateral + Fond de Provizion
Multi-tranșă
Eliberarea capitalului
Pentru o privire mai profundă asupra locului în care se află Maclear în peisajul împrumuturilor, consultați ghidul suprem pentru împrumuturi P2P și comparația dintre împrumuturile personale P2P vs. împrumuturile de afaceri.
Vezi proiectele curente →Concluzii cheie
- Portofoliul 60/40 presupunea că obligațiunile vor acoperi acțiunile. În 2022, ambele clase de active au scăzut împreună (obligațiuni 10–15%, S&P 18%+) și presupunerea s-a rupt. Instituțiile au nevoie de un nou cadru — cele mai mari alocatoare se îndreaptă spre un mix de 50/30/20 sau mai departe.
- Mandatele instituționale sunt definite de obligații pe termen lung, nu de randamente anuale. Investițiile bazate pe obligații (LDI) necesită active care produc fluxuri de numerar contractuale sau reglementate — exact profilul pe care piețele publice nu îl mai oferă în mod fiabil.
- AUM-ul alternativ global a crescut de la aproximativ 4 trilioane de dolari în 2010 la peste 20 de trilioane de dolari astăzi, cu 30 de trilioane de dolari prognozate până în 2029. Datoria privată și infrastructura cresc cel mai rapid deoarece profilul lor de venit este cel mai apropiat de mandatele bazate pe obligații.
- Inflația realizată a depășit așteptările de 82% din timp din 2006, cu o medie de depășire de 1.41 puncte procentuale. Venitul legat de inflație din infrastructură, imobiliare și credit privat cu rată variabilă nu mai este opțional pentru portofoliile pe termen lung.
- Un segment de 20% de alternative la ρ = 0.2 reduce aproximativ 17% din volatilitatea portofoliului 60/40. Reducerea provine din corelația scăzută, nu din siguranța activelor individuale.
- Crowdlending-ul se încadrează în categoria creditului privat — dar doar atunci când platforma aplică disciplină instituțională: colateral, subscriere structurată, eliberare în tranșe și recuperare activă. Platforma Maclear, bazată în Elveția, este construită exact în jurul acestei discipline.
Întrebări frecvente
De ce se îndreaptă investitorii instituționali de la portofoliul 60/40?
Portofoliul 60/40 se bazează pe faptul că obligațiunile vor crește atunci când acțiunile scad. Acea corelație negativă s-a rupt în 2022, când indicii globali de obligațiuni au scăzut cu 10–15% alături de o scădere de 18%+ a acțiunilor. Instituțiile se confruntă, de asemenea, cu obligații pe termen lung pe care recalibrarea pieței publice le face greu de potrivit, motiv pentru care își realocă investițiile în credit privat, infrastructură și alte active cu fluxuri de numerar contractuale.
Ce alocare de alternative dețin investitorii instituționali?
Alocările variază în funcție de mandat, dar AUM-ul alternativ global a crescut de la aproximativ 4 trilioane de dolari în 2010 la peste 20 de trilioane de dolari astăzi, cu proiecții din industrie care se apropie de 30 de trilioane de dolari până în 2029. Fundațiile mari și planurile de pensii canadiene dețin 40–60% din portofoliile lor în alternative; fondurile de pensii corporative și asigurătorii de obicei dețin 15–30%.
Ce este investiția bazată pe obligații și cum se încadrează alternativele?
Investițiile bazate pe obligații (LDI) aliniază momentul și natura activelor unei instituții cu fluxurile de numerar pe care trebuie să le plătească — pensii, cereri, distribuții de fonduri. Acțiunile publice introduc volatilitate pe termen scurt care complică această potrivire. Alternativele bazate pe venit, cum ar fi creditul privat, infrastructura și terenurile agricole, generează fluxuri de numerar contractuale sau reglementate, adesea legate de inflație, care se potrivesc mai bine mandatului LDI decât activele publice evaluate la piață.
Ce clase de active alternative preferă cel mai mult instituțiile?
Cele mai mari categorii după AUM global sunt capitalul privat, fondurile speculative, imobiliarele, datoria privată (inclusiv împrumuturile directe și crowdlending-ul), infrastructura și resursele naturale. Datoria privată și infrastructura au crescut cel mai rapid în ultimul deceniu, determinate de profilul lor de venit contractual și legătura cu inflația — cele două caracteristici de care au nevoie cel mai mult instituțiile în regimul macroeconomic actual.
Este crowdlending-ul potrivit pentru portofolii de tip instituțional?
Crowdlending-ul este o formă de credit privat. Este potrivit pentru portofolii de tip instituțional atunci când platforma aplică disciplină de grad instituțional — garanții, subscriere structurată, desfășurarea etapizată a capitalului, un fond de provizion și recuperare activă. Fără acestea, crowdlending-ul se comportă ca o poziție de înalt randament nesecurizată. Platforma Maclear, bazată în Elveția, este construită exact în jurul acestei discipline.
Oferă Maclear garanții de returnare sau de răscumpărare?
Nu. Maclear nu oferă o garanție de răscumpărare, iar randamentele nu sunt garantate — ele depind de performanța împrumutatului. Maclear reduce riscul prin garanții, un Fond de Provizion (o rezervă formată din comisioane de proiect utilizate pentru a acoperi dificultățile temporare de rambursare) și monitorizarea continuă a împrumutaților. Fondul de Provizion nu este o garanție de răscumpărare pentru cererile individuale.
Este Maclear reglementat de FINMA?
Nu. Maclear AG este o platformă bazată în Elveția care funcționează ca un intermediar financiar în sectorul non-bancar conform reglementărilor financiare elvețiene. Maclear este membru al PolyReg SRO și respectă cerințele AML, KYC și GDPR. O licență Fintech de la FINMA face parte din planurile de viitor ale companiei, nu din statutul său actual.
Despre Maclear
Maclear AG este o platformă de împrumuturi P2P și crowdlending bazată în Elveția, cu sediul în Elveția. Compania funcționează ca un intermediar financiar în sectorul non-bancar și este membru al PolyReg SRO, conform reglementărilor financiare elvețiene, inclusiv AML, KYC și GDPR. Maclear oferă investitorilor de retail și calificați acces la oportunități de împrumuturi de afaceri verificate, cu evaluare a riscurilor integrată, un Fond de Provizion și o Piață Secundară pentru lichiditate.
Declinare a responsabilității
Conținutul acestui articol este furnizat doar în scopuri informative și educaționale. Nu constituie sfaturi de investiții, financiare, fiscale sau legale. Investițiile în împrumuturi P2P și crowdlending implică un risc de pierdere parțială sau totală a capitalului. Performanța trecută nu este indicativă pentru rezultatele viitoare. Lichiditatea pe o piață secundară nu este garantată. Cititorii ar trebui să efectueze cercetări independente și să consulte consilieri calificați înainte de a lua orice decizie financiară. Disponibilitatea produselor și serviciilor poate fi restricționată în anumite jurisdicții.
Ești pregătit să accesezi creditul privat de tip instituțional la scară de retail? Răsfoiește proiectele curente ale Maclear — fiecare cu evaluare completă, detalii despre garanții și structură de tranșe.
Vezi proiectele deschise